拿森科技 02261 最终申购分析
数据截至:2026-08-07 10:14 HKT
结论:申购期已结束;事前“谨慎可打、1,000 手”的建议经正式结果复盘为合理上限,但不应追高。 02261 拿森科技最终以区间下限 HK$10.42 定价,公开认购 2,513.54 倍且未回拨;1,000 手的官方期望分配仅 0.50 手。首日 09:46 的盘中价 HK$19.00(较发行价 +82.34%)很强,但尚非收市价;国际配售前五名获配 88.76%,集中度高,持有人应以锁定收益与流动性为先。
回填状态
已先检查上一周和本周港股新上市/已出配售结果样本:新增/更新 1 只(02261 拿森科技);中签模型是否重跑:是;本次分析使用的数据截至 2026-08-07 10:14。已完成配售结果 PDF 的一次性解析与校验,recent_110_ipo_allotments.csv 和 recent_110_group_curves.csv 均为 110 只正式样本;backfill_decision_tables.py 已刷新四张决策表,各为 111 行。
02261 拿森科技已于 2026-08-06 公布最终发售价、认购倍数、分配基准及配售结果,并于 2026-08-07 上市。首日仅有盘中行情,收市、上市第 3 日及第 5 日表现仍待后续回填,未以盘中价替代回测收盘价。
公司基本面
拿森科技是智能汽车底盘执行器与控制系统供应商,当前已商业化收入主要来自 NBS、ESC 和 NBC 三条产品线,并布局线控制动/转向、电子驻车、电子机械制动及下一代底盘域控制。业务的核心价值是新能源汽车和高阶辅助驾驶对制动、稳定控制与线控执行器的升级需求;核心风险是产品导入节奏、主机厂客户集中、行业价格竞争,以及规模扩大后亏损仍未收敛。
财务三表
金额单位:人民币百万元;Y1/Y2/Y3 分别为 2023/2024/2025。下表仅采用港交所招股书摘要中可逐项复核的会计口径;未把经营亏损、除税前亏损和净亏损混为一行。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 272.2 | 390.7 | 614.5 |
| NBS 收入 | 186.7 | 160.8 | 119.4 |
| ESC 收入 | 79.8 | 180.2 | 177.7 |
| NBC 收入 | 0.1 | 39.6 | 301.5 |
| 其他收入 | 5.6 | 10.1 | 15.8 |
| 毛利 | 3.1 | 41.9 | 83.6 |
| 销售费用 | 4.8 | 5.3 | 14.2 |
| 管理费用 | 40.3 | 32.6 | 62.4 |
| 研发费用 | 96.5 | 87.6 | 83.0 |
| 三费合计 | 141.6 | 125.5 | 159.6 |
| 净亏损 | -200.8 | -169.5 | -189.5 |
| 经调整净利润 | 未披露为可与净利润直接比较的统一口径 | 未披露为可与净利润直接比较的统一口径 | 未披露为可与净利润直接比较的统一口径 |
| 经营现金流 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 |
| 总资产 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 |
| 总负债 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 | 未在本次摘要复核范围内 |
| 指标 | 2024 YoY | 2025 YoY | 2023-2025 CAGR |
|---|---|---|---|
| 营收 | 43.5% | 57.3% | 50.3% |
| NBS 收入 | -13.9% | -25.7% | -20.0% |
| ESC 收入 | 125.7% | -1.3% | 49.2% |
| NBC 收入 | 高基数失真 | 660.8% | 高基数失真 |
| 毛利 | 1,246.9% | 99.4% | 418.3% |
| 净亏损 | 亏损收窄 | 亏损扩大 | 不适用 |
| 指标 | 2025 比率 | 判断 |
|---|---|---|
| NBS 收入占比 | 19.4% | 原有产品收入连续下滑,需看迭代与客户导入。 |
| ESC 收入占比 | 28.9% | 已成规模,但 2025 年增长趋平。 |
| NBC 收入占比 | 49.1% | 最大增长来源,亦提高单一新品放量的不确定性。 |
| 毛利率 | 13.6% | 较 2023/2024 年显著改善,但仍属制造业较低水平。 |
| 销售费用率 | 2.3% | 低,主机厂直销模式为主。 |
| 管理费用率 | 10.2% | 随规模增长仍偏高。 |
| 研发费用率 | 13.5% | 研发投入高,符合底盘执行器产品迭代特征。 |
| 净利率 | -30.8% | 亏损仍大,发行估值不能用 P/E。 |
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 新能源汽车智能底盘执行器和控制系统,覆盖制动、车辆稳定控制及线控底盘相关模块。 |
| 行业增长 | 灼识咨询口径:2025-2030 年中国线控制动解决方案市场 CAGR 为 16.7%;不把行业 CAGR 直接等同公司收入预测。 |
| 公司地位 | 按 2025 年线控制动解决方案销量,为中国前三大内资供应商之一、第二大内资独立第三方供应商;NBS、ESC、NBC 已量产。 |
| 未来三年增长 | 取决于 NBC 放量、主机厂车型定点、线控产品量产和毛利改善。若车企降价、平台换代或新品导入不及预期,收入增速和毛利会同步受压。 |
主营产品
| 产品分部 | 主要内容 | 2023 收入 | 占比 | 2024 收入 | 占比 | 2025 收入 | 占比 | 判断 |
|---|---|---|---|---|---|---|---|---|
| NBS | 招股书披露的 NBS 制动系统产品线 | 186.7 | 68.6% | 160.8 | 41.2% | 119.4 | 19.4% | 旧主业下滑。 |
| ESC | 招股书披露的 ESC 电子稳定控制产品线 | 79.8 | 29.3% | 180.2 | 46.1% | 177.7 | 28.9% | 规模稳定但增速放缓。 |
| NBC | 招股书披露的 NBC 新一代制动控制产品线 | 0.1 | 0.0% | 39.6 | 10.1% | 301.5 | 49.1% | 2025 年成为最大收入来源。 |
| 其他 | 其他系统及服务 | 5.6 | 2.1% | 10.1 | 2.6% | 15.8 | 2.6% | 占比很小。 |
产品结构判断:公司收入已由 NBS/ESC 向 NBC 迁移。对打新而言,这既提供了高增长叙事,也意味着 2025 年增长高度依赖新品单点放量,不能把 2025 年的 57.3% 收入增长线性外推。
| 产品 | 白话解释 | 场景 | 商业属性 | 财务含义 |
|---|---|---|---|---|
| NBS/ESC | 汽车制动与车身稳定控制的核心执行和控制模块 | 乘用车底盘 | 随整车平台量产供货 | 定点、产能利用率和单价决定收入与毛利。 |
| NBC | 面向下一代智能底盘的制动控制方案 | 新能源和智能驾驶车型 | 新品导入、平台化供货 | 放量带动收入,导入延迟或竞品降价会直接冲击预期。 |
| RBC/EMB/EPS/SBW/NXU | 仍在推进的线控及电子机械底盘相关产品 | 高阶辅助驾驶/智能底盘 | 研发与验证阶段为主 | 是长期估值选项,不应作为当前盈利能力的依据。 |
客户与渠道
| 指标 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 第一大客户收入占比 | 59.2% | 67.2% | 47.2% | 虽在 2025 年下降,单一客户依赖仍高。 |
| 前五大客户收入占比 | 97.9% | 96.5% | 94.4% | 产品导入和回款对少数主机厂敏感。 |
| 客户性质 | 汽车主机厂及产业链客户 | 同左 | 同左 | 项目制定点、量产节奏驱动。 |
| 回款条款 | 未披露为可比较统一摘要口径 | 未披露为可比较统一摘要口径 | 未披露为可比较统一摘要口径 | 需继续跟踪应收、票据和存货。 |
客户与渠道判断:高客户集中是本标的最重要的基本面风险之一。即使 NBC 带动收入增长,单一主机厂的车型销量、降价压力或平台切换都可能使订单与毛利快速波动。
创始人与高管团队
| 人员 | 职务 | 背景与分工 | 打新判断 |
|---|---|---|---|
| 陶喆 | 创始人、执行董事、董事会主席兼行政总裁 | 负责战略与经营;招股书列为创办人。 | 重点观察量产交付、主机厂拓展与新品商业化。 |
| 刘倩、林逸博士 | 执行董事 | 管理团队成员;具体履历以招股书「董事、监事及高级管理人员」为准。 | 团队能否把产品迭代转为稳定毛利,是投资判断核心。 |
| CFO/核心高管 | 未在本轮逐页复核履历 | 未把未复核履历写为事实。 | 上市后关注现金流、应收、毛利率与研发投入的可验证改善。 |
团队判断:智能底盘业务更考验主机厂定点、量产质量与供应链管理,而不只是技术展示。由于本报告不把无法逐条复核的人物履历写成事实,团队项不作为上调申购档位的理由。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 发行 P/E | 不适用 | 2025 年净亏损 | 不可用盈利估值。 |
| 发行经调整 P/E | 不适用 | 未披露统一可比经调整利润 | 不机械计算。 |
| 发行 P/S | 约 9.3x-9.9x | HK$62.0-66.5 亿市值 / 2025 收入折算约 HK$6.70 亿 | 对尚未盈利的零部件公司不便宜。 |
| 可比公司 | 未做机械中位数 | 线控底盘、制动控制和 A 股/港股零部件可比口径不同 | 以产品量产和盈利兑现为主,不以概念溢价替代估值。 |
基本面结论:收入和毛利率改善是真实亮点,NBC 的收入占比从 2024 年 10.1% 升至 2025 年 49.1% 也说明产品切换已发生;但亏损、低毛利、客户集中和新品放量依赖使其不具备“无条件重仓打新”安全垫。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 |
|---|---|---|---|
| 港交所招股书及全球发售公告 | 一手披露 | 提供基本面、机制 B、时间表和初始公开盘。 | 作为公司与发行结构事实锚。 |
| 港交所配售结果公告 | 一手披露 | 确认 HK$10.42 定价、2,513.54 倍认购、未回拨、无超额分配及国际配售集中度。 | 替换所有申购期的情景假设。 |
| AASTOCKS 新股中心 | 市场数据 | 2026-08-07 09:46 显示盘中 HK$19.00、较发行价 +82.34%。 | 仅作首日盘中热度交叉核验,不写入收市回测。 |
外部观点判断:没有可核验的卖方或 KOL 观点可替代官方披露。首日盘中强势不能抵消公司亏损、客户集中和国际配售集中风险,也不能替代收市后表现。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 拿森科技 |
| 发行机制 | 机制 B;初始公开盘 10%,可酌情由国际配售增至最多 15%,没有强制回拨。最终未重新分配。 |
| 发售价/最高发售价 | 最终 HK$10.42(价格区间 HK$10.42-HK$11.18,下限定价)。 |
| 每手股数 | 100 股。 |
| 一手金额 | 最终 HK$1,052.51(含费用);申购时按上限缴款为 HK$1,129.27。 |
| 全球发售 | 57,594,500 股。 |
| 发行价隐含市值(港币) | HK$61.997 亿;按上市后 594,984,292 股 × HK$10.42 计算,未计绿鞋。 |
| 初始公开发售 | 5,759,500 股,57,595 手,约全球发售 10%。 |
| 最大酌情回拨 | 可额外重分配 2,879,600 股(至 8,639,100 股、15%);最终为 0,公开盘仍为 57,595 手。 |
| 甲尾/乙头申请档位 | 甲尾 4,000 手(400,000 股);乙头 5,000 手(500,000 股)。 |
| 基石名单 | 招股书未列示基石投资者。 |
| 基石总投资金额 | 不适用。 |
| 基石占全球发售 | 0%。 |
| 首日真实可售 | 57,594,500 股、约上市后总股本 9.68%;公告披露不受出售限制的公众 H 股市值约 HK$6.001 亿。 |
| 绿鞋 | 最多 8,639,100 股(15%);无超额分配,预计不会行使。 |
| 保荐人 | 海通国际资本有限公司、中银国际亚洲有限公司。 |
| 整体协调人 | 海通国际证券有限公司、中银国际亚洲有限公司、国投证券(香港)有限公司。 |
| 募资 | 毛额约 HK$6.001 亿,净额约 HK$5.332 亿;用途比例以招股书「未来计划及所得款项用途」为准。 |
| 时间表 | 7 月 30 日开始招股;8 月 4 日中午截止;8 月 5 日定价;8 月 6 日公布结果;8 月 7 日上市。 |
基石投资者
| 基石投资者 | 表层背景 | 投资金额 | 认购股数/占全球发售 | 锁定 | 打新判断 |
|---|---|---|---|---|---|
| 无 | 招股书未列示 | 0 | 0% | 不适用 | 没有基石锁货,首日筹码结构更依赖国际配售质量与最终公开盘热度。 |
基石穿透结论
本次招股书未列示基石投资者,故不存在需要穿透的基石资金来源,也不存在知名产业资本或上市公司背书。对首日交易的含义是:不应把“智能汽车主题”误解为有基石锁定供给。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-08-04 | 周二 | 香港公开发售中午截止;券商通常会提前截单。 |
| 券商可查配发及资金释放 | 2026-08-06 | 周四 | 以券商实际入账与融资释放为准。 |
| 公布发售价、认购倍数、分配基准 | 2026-08-06 | 周四 | 重点检查最终公开认购倍数、一手中签率及 A/B 组分配。 |
| 暗盘交易 | 2026-08-06 | 周四 | 以券商暗盘平台安排为准。 |
| 正式上市买卖 | 2026-08-07 | 周五 | 09:00 起。 |
热度判断
截至 2026-08-07 10:14,官方配售结果确认香港公开发售获 161,125 份有效申请、超额认购 2,513.54 倍,成功申请 40,339 份;最终公开盘仍为 5,759,500 股(10%),说明机制 B 的最高 15% 酌情重分配未被采用。它是最终公开认购倍数,而不是招股期孖展倍数。
国际发售仅 133 名承配人、获 2.12 倍认购;前五名承配人获 46,009,200 股(国际配售 88.76%),前十名 99.90%。这能放大首日供需紧张,也使后续价格对少数大额持有人交易更敏感。AASTOCKS 09:46 的 HK$19.00 / +82.34% 只说明首日盘中热度,不能视为收市收益或后续回报。
申购测算
融资口径(申购期内):券商持仓融资作为银行本金 + 银行 10 倍 IPO 融资,券商年化 6.8%、银行固定费用 HK$100、银行无利息;按 8 月 4 日截止至 8 月 6 日可释放资金计 1 天。文中不披露个人持仓、可借额度或理论最高申购额。
可执行最大官方档位为 1,500 手;事前建议为 1,000 手,按上限缴款申请金额 HK$1,129,275.04、融资成本 HK$121.04。甲尾为 4,000 手,乙头为 5,000 手,均非建议档位。
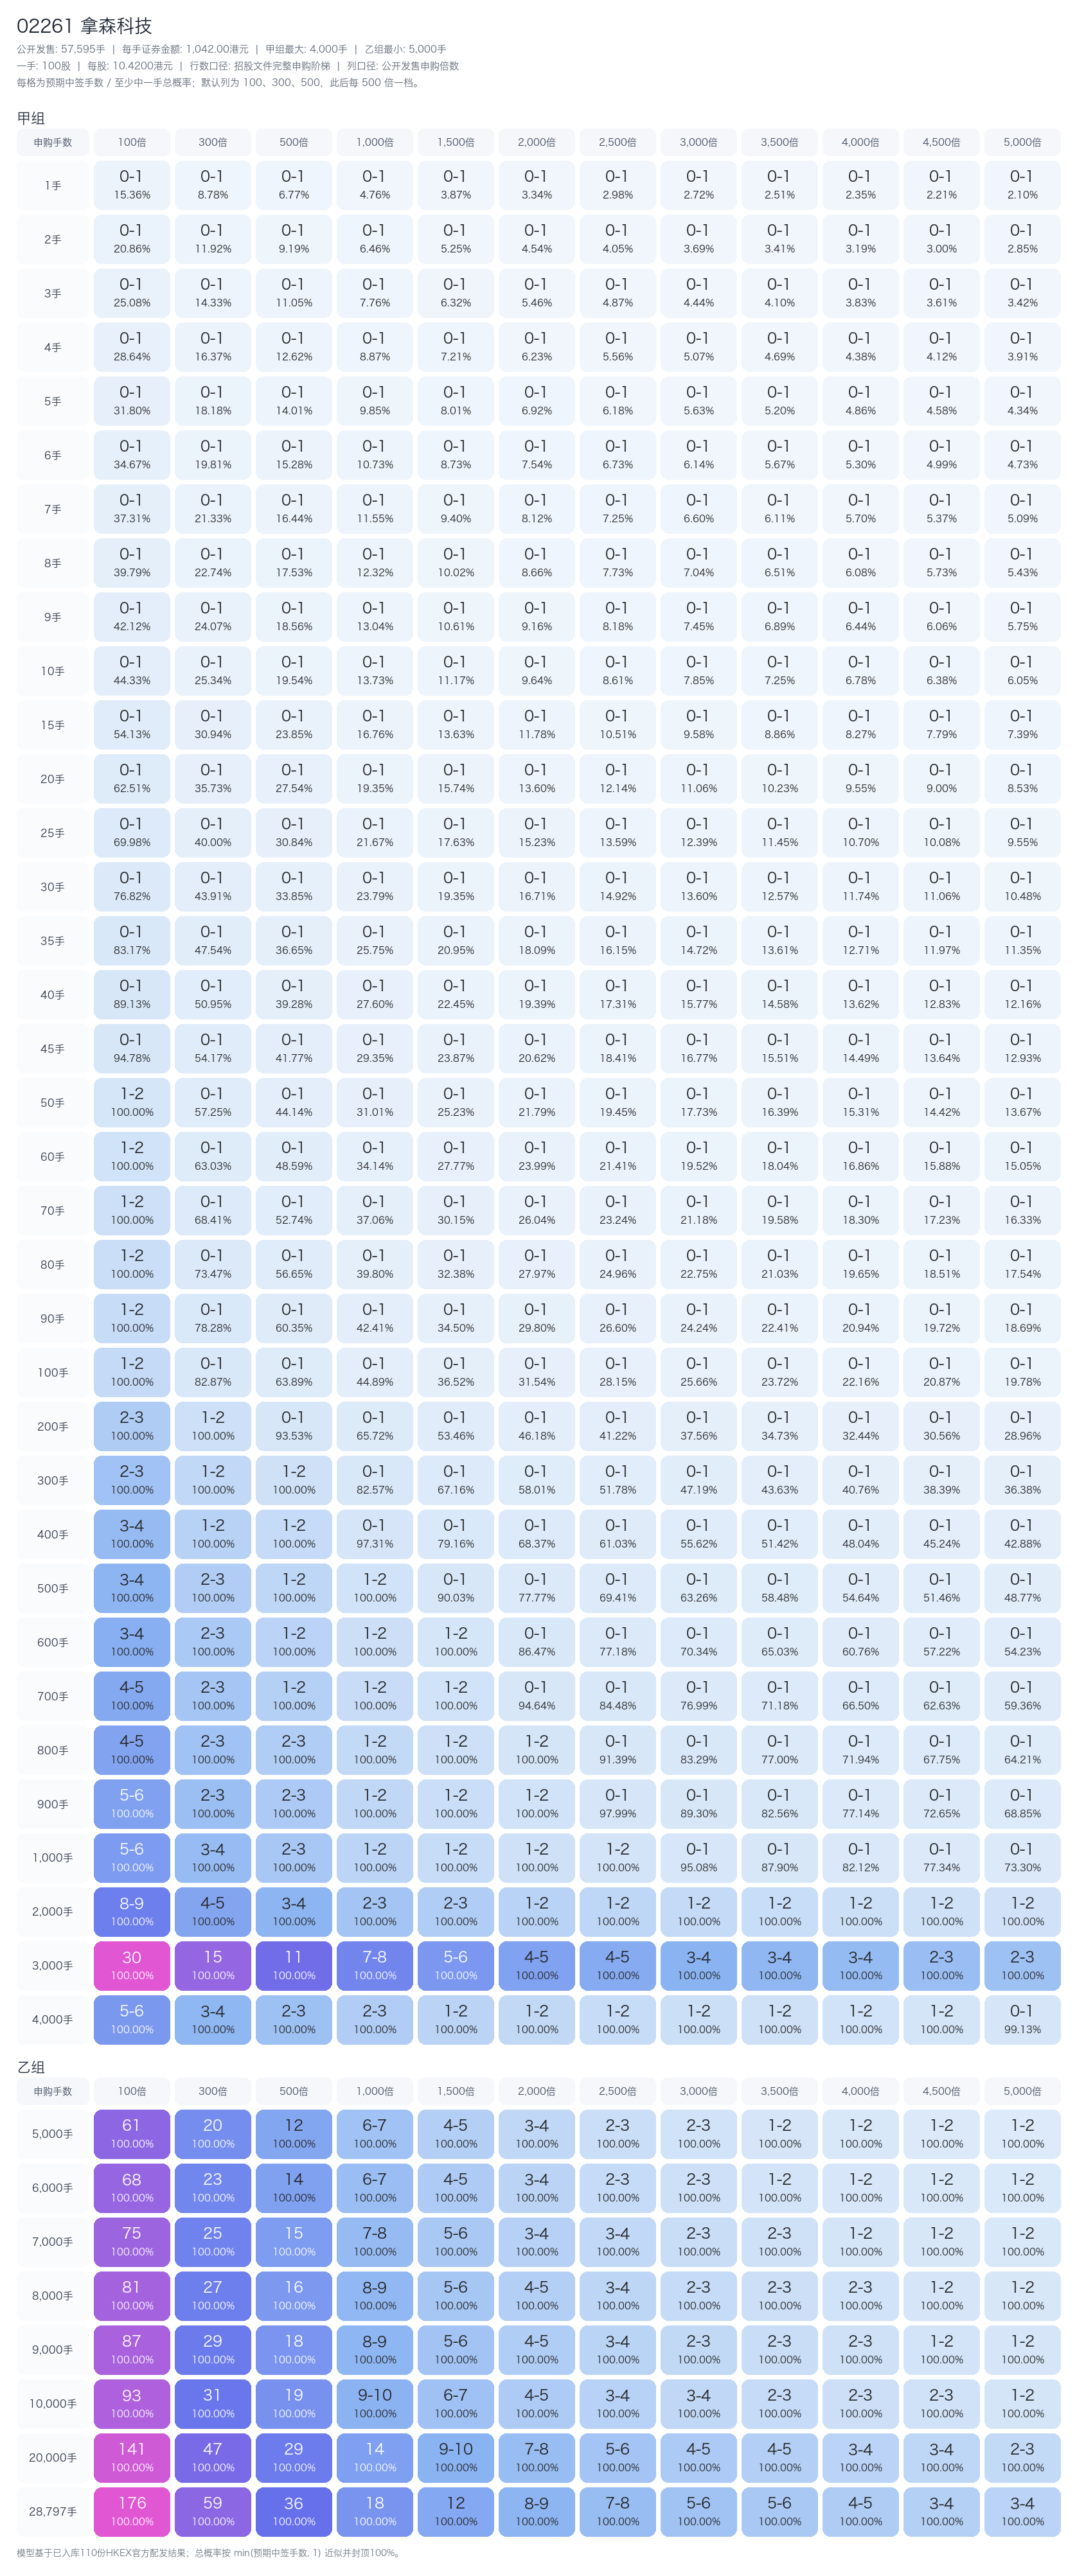
正式配发结果显示,1 手的期望分配为 0.08 手(约 8% 至少中一手),1,000 手为 0.50 手(按规则近似约 50% 至少中一手),1,500 手为 0.50 手,甲尾 4,000 手为 0.80 手,乙头 5,000 手为 2.00 手。1,000 手的期望获配为 50 股;按融资成本计,期望口径的打平涨幅约 23.2%。若以 09:46 盘中 HK$19.00 计算(非收市价),期望毛利约 HK$429,扣融资成本后的盘中 EV(期望值)约 HK$308。
下图覆盖官方申请表的全部甲、乙组档位,固定列为 100x、300x、500x、1,000x、1,500x、2,000x、2,500x、3,000x、3,500x、4,000x、4,500x、5,000x;每格为“预期中签手数 / 至少中一手总概率”。它是 110 个正式样本重跑后的模型记录,用于后续新股估算;本股申购期已结束,实际复盘以官方配售表为准,不将事后模型当成当时可得的承诺。
最终建议
- 申购结论(已结束): 事前精确申购 1,000 手、券商持仓融资作银行本金 + 银行 10 倍 IPO 融资;不为边际中签由 1,000 手加至 1,500 手。最终 2,513.54 倍认购下,1,000 手官方期望仅 0.50 手,验证了不追高申请档位的必要性。
- 资金冲突: 当前没有正在招股的新 IPO;未来同批新股应比较扣融资成本后的边际 EV(期望值)与占用资金,而非只看题材与认购倍数。
- 首日操作: 已持有者不把 HK$19.00 盘中价当收市价;在国际配售前五名占 88.76%、无基石和无实际绿鞋稳定行动的结构下,宜分批锁定收益,并观察收市成交与承接后再决定留仓。
- 后续触发: 上市收市价、第三日及第五日回报待回填。若首日收市显著回落或成交承接转弱,优先退出;若高位稳住且基本面后续能证明 NBC 放量、客户集中下降和亏损收窄,才重新评估中线持有。
来源
- 港交所招股书(上市文件 - [发售以供认购]):https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0730/2026073000010_c.pdf
- 港交所全球发售公告:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0730/2026073000004_c.pdf
- 港交所配售结果公告:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0806/2026080602047.pdf
- 港交所标题检索(2026-08-06 配售结果):https://www1.hkexnews.hk/search/titlesearch.xhtml?lang=en
- AASTOCKS 新股中心(首日盘中热度与时间表交叉核验):https://www.aastocks.com/sc/stocks/market/ipo/mainpage.aspx