02384 东山精密 最终申购分析
数据截至:2026-10-20 10:09(香港时间);招股书2026年10月20日,A股价格快照为当天10:01。
结论:谨慎可打,建议100手,券商持仓融资作银行本金+银行10倍融资,采用上限93.80港元缴款;03275 微亿智造建议0手。 100手申请款947,459.74港元,3天融资成本152.95港元。100倍公开认购、首日上涨5%的假设下,扣认购费和融资费用的条件期望净收益约420.52港元,未扣卖出费用。未验证孖展规模;如临近截单A股折价不足25%,或500倍情景仍无法支持首日5%上涨预期,则降为1手现金或不申购。
回填状态
已先检查2026年10月12日至20日港股新上市及已出配售结果样本:新增正式配发0只、上市后表现实质更新0只;新增待上市发行条款及招股书基本面2只;中签模型是否重跑:否;本次分析使用的数据截至 2026-10-20 10:09(香港时间)。
已核对港交所最近七日公告4页共1,845条、10月20日标题检索及阿思达克当前招股表。正式样本仍为124只、结构化曲线5,005条,普通模型继续读结构化数据;未重新解析历史配发文件。派生决策表已刷新。02636 传音控股10月20日尚在第3个交易日盘中,第3/5日收市回报留空;06157 瘦西湖文旅预计10月22日公布配发。新股最终发售价、公开认购倍数及分配基准预计10月27日公布,不能以招股首日热度代替。
公司基本面
02384 东山精密是全球电子制造商,收入以 PCB(印制电路板)为主,覆盖软板、汽车精密组件、触控显示及光模块。2025年收购索尔思光电、法国汽车零部件企业后,2026年上半年利润快速增长,收入结构也明显改变。本次IPO(首次公开招股)的申购逻辑是A/H(境内外两地上市股份)价格差、产业客户及50%基石锁货;核心风险是并购后财务可比性、客户集中、资本开支和A股继续下跌。
财务三表
财务年度为2023—2025年,金额人民币百万元,按本次香港招股书的国际财务报告准则口径。费用列正数。集团净利润、归母净利润、经营损益及税前损益分别成行。广义现金未能确认全部可随时动用金融产品,因此仅列披露的现金及现金等价物作可用现金下限,排除受限制存款及投资资产。
| 指标(人民币百万元) | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 营收 | 33,651.205 | 36,770.374 | 40,124.859 |
| 电子电路收入 | 23,261.396 | 24,800.814 | 25,620.293 |
| 精密组件收入 | 4,162.217 | 4,540.319 | 5,930.242 |
| 触控及显示模组收入 | 4,861.904 | 6,369.925 | 5,985.629 |
| 光模块收入 | 0.000 | 0.000 | 1,435.535 |
| 其他收入 | 1,365.688 | 1,059.316 | 1,153.160 |
| 毛利 | 4,680.207 | 4,216.678 | 4,964.288 |
| 销售费用 | 362.094 | 454.018 | 445.146 |
| 管理费用 | 1,124.729 | 1,312.533 | 1,562.557 |
| 研发费用 | 1,161.190 | 1,266.813 | 1,417.227 |
| 三费合计 | 2,648.013 | 3,033.364 | 3,424.930 |
| 经营利润/亏损 | 2,485.829 | 1,670.939 | 1,914.729 |
| 除税前利润/亏损 | 2,191.088 | 1,467.711 | 1,690.416 |
| 集团净利润/亏损 | 1,965.050 | 1,085.060 | 1,392.967 |
| 归母净利润 | 1,964.525 | 1,085.641 | 1,386.067 |
| 经调整净利润 | 未单独披露 | 未单独披露 | 未单独披露 |
| 经营活动净现金流 | 5,040.668 | 4,978.649 | 4,902.330 |
| 广义现金等价物(仅确认可用现金,下限) | 5,644.487 | 5,343.600 | 6,104.723 |
| 贸易应收款及应收票据 | 7,716.572 | 7,672.495 | 9,792.745 |
| 存货 | 6,293.879 | 6,152.656 | 8,928.944 |
| 总资产 | 43,808.753 | 45,573.749 | 60,250.538 |
| 总负债 | 25,618.396 | 26,687.646 | 38,548.699 |
| 指标 | 2024年同比 | 2025年同比 | 2023—2025年复合增长 |
|---|---|---|---|
| 营收 | +9.3% | +9.1% | +9.2% |
| 电子电路收入 | +6.6% | +3.3% | +4.9% |
| 精密组件收入 | +9.1% | +30.6% | +19.4% |
| 光模块收入 | 不适用(尚未并表) | 不适用(2025年第四季度开始并表) | 不适用 |
| 毛利 | -9.9% | +17.7% | +3.0% |
| 集团净利润/亏损 | -44.8% | +28.4% | -15.8% |
| 经调整净利润 | 未披露 | 未披露 | 不适用 |
| 经营活动净现金流 | -1.2% | -1.5% | -1.4% |
| 贸易应收款及应收票据 | -0.6% | +27.6% | +12.7% |
| 存货 | -2.2% | +45.1% | +19.1% |
| 指标 | 2025年比率 | 判断 |
|---|---|---|
| 电子电路收入占比 | 63.85% | 产品结构见下表 |
| 精密组件收入占比 | 14.78% | 产品结构见下表 |
| 光模块收入占比 | 3.58% | 产品结构见下表 |
| 毛利率 | 12.37% | 关注产品组合与并购影响 |
| 销售费用率 | 1.11% | 获客及海外拓展成本 |
| 管理费用率 | 3.89% | 规模扩张与组织成本 |
| 研发费用率 | 3.53% | 持续投入压低短期利润 |
| 集团净利率 | 3.47% | 勿与归母或经调整口径混用 |
| 经调整净利率 | 未单独披露 | 非会计准则指标,不能代替净利润 |
| 经营现金流/集团净利润 | 3.52倍 | 须结合营运资金和低利润基数判断 |
| 可用现金下限/营收 | 15.21% | 不含受限现金及非现金投资 |
| 应收及票据/营收 | 24.41% | 期末余额与年度收入对比 |
| 存货/营收 | 22.25% | 关注备货与减值 |
| 资产负债率 | 63.98% | 总负债/总资产,并非有息负债率 |
| 流动比率 | 1.006倍 | 接近1时安全垫有限 |
2026年上半年营收27,797.684百万元,同比增长63.95%;毛利5,403.480百万元、毛利率19.44%;集团净利润2,984.630百万元、归母2,956.899百万元;经营现金净流入2,268.536百万元,低于集团利润,现金转化约76.0%。同期光模块收入5,350.999百万元,占19.2%,毛利率39.2%;电子电路收入12,529.628百万元,占45.1%。2025年光模块只并表第四季度,2026年上半年是完整半年,不能把这部分同比增量全部当作内生订单增长。2025年底流动比率只有1.006倍;2026年6月底改善到约1.101倍,但总负债约44,618.340百万元。
行业与地位
| 问题 | 结论 |
|---|---|
| 细分行业 | 电子互连及精密制造;光模块用于数据中心、电信;软板主要服务消费电子及汽车。 |
| 市场地位 | 招股书引述灼识:2025年全球PCB第三、份额4.2%;以索尔思全年口径计算全球光模块第七、份额2.9%。排名口径与上市公司当年并表收入不同。 |
| 行业增长 | 全球PCB2025—2030年预测复合增长7.7%,数据中心PCB15.0%;数据通信光模块市场由2025年192亿美元预计增至2030年962亿美元,复合增长38.1%。均为行业咨询预测,不是公司业绩指引。 |
| 未来三年 | 本报告无独立盈利预测;若高速光模块良率、客户认证、珠海高端PCB扩产兑现,增长可延续;若云资本开支降温、价格竞争或并购整合不顺,营收增长与利润率可能同时回落。 |
主营产品
| 产品 | 内容 | 2023收入 | 占比 | 2024收入 | 占比 | 2025收入 | 占比 |
|---|---|---|---|---|---|---|---|
| 电子电路 | 软板、硬板、软硬结合板 | 23,261.396 | 69.1% | 24,800.814 | 67.4% | 25,620.293 | 63.9% |
| 精密组件 | 汽车与通信设备零部件 | 4,162.217 | 12.4% | 4,540.319 | 12.3% | 5,930.242 | 14.8% |
| 触控及显示模组 | 触控面板、液晶及有机发光显示模组 | 4,861.904 | 14.4% | 6,369.925 | 17.3% | 5,985.629 | 14.9% |
| 光模块 | 数据中心及电信光模块 | 0.000 | 0.0% | 0.000 | 0.0% | 1,435.535 | 3.6% |
| 其他 | 发光二极管显示、原材料及废料等 | 1,365.688 | 4.1% | 1,059.316 | 2.9% | 1,153.160 | 2.9% |
| 产品 | 白话解释 | 使用场景 | 商业模式 | 财务含义 |
|---|---|---|---|---|
| 印制电路板 | 把芯片及电子器件连接起来的电路底板;软板可弯曲 | 手机、汽车、服务器 | 按客户认证和订单生产的零件供货 | 收入主体;需资本开支及良率管理,软板价格受产品组合影响 |
| 精密组件 | 汽车金属结构及通信设备零部件 | 汽车底盘、热管理、通信基站 | 制造及项目配套 | 并购使汽车收入增加,但传统组件毛利偏低 |
| 触控显示模组 | 屏幕及触控面板组件 | 消费电子与车载显示 | 客户定制硬件 | 2025年毛利率仅4.5%,不能按高毛利软件估值 |
| 光模块 | 将电信号和光信号互相转换的器件 | 数据中心高速互连及电信传输 | 光芯片与模块制造 | 2026年高毛利增长核心;行业景气、技术升级及并购整合敏感 |
产品结构判断:2025年收入63.9%仍来自印制电路板,光模块仅3.6%;2026年上半年光模块19.2%却贡献约38.8%集团毛利。人工智能叙事有财务贡献支撑,但历史静态盈利及未来预期估值必须分开。
客户与渠道
| 指标 | 2023年 | 2024年 | 2025年 | 判断 |
|---|---|---|---|---|
| 第一大客户收入占比 | 55.8% | 51.3% | 46.5% | 2026年上半年降至30.1%,仍较集中 |
| 前五大客户收入占比 | 73.5% | 71.0% | 64.4% | 2026年上半年54.1%,多元化改善 |
| 客户性质 | 全球消费电子、汽车及通信客户 | 同类 | 同类并加入光模块客户 | 主要直接供货;不把匿名客户A直接写成已正式披露的品牌 |
| 回款及渠道 | 通常30—90天 | 通常30—90天 | 通常30—90天 | 索尔思通常30—120天;框架协议一般无最低采购量 |
2025年贸易应收及票据占营收24.4%,库存同比增长45.1%;部分来自并购,亦增加营运资金和减值风险。2026年上半年中国内地以外注册客户占83.2%,需关注汇率、关税及海外工厂管理;客户所在地不等同产品最终交付地。
创始人与高管团队
| 人员 | 职务 | 背景与分工 | 打新判断 |
|---|---|---|---|
| 袁富根及袁氏家族 | 创业及控制人背景 | 家族产业基础;袁永刚、袁永峰1998年加入,上市后家族合计约31.41%投票权(不含库存股) | 战略连续,家族治理及股权质押需关注 |
| 袁永刚 | 董事长、非执行董事(上市生效) | 负责整体战略,长期参与经营;赫尔大学信息工程背景 | 战略经验较长,不能误写为本次港股执行董事 |
| 袁永峰 | 执行董事、总经理 | 负责整体运营及发展,长期制造业履历 | 经营连续性较强 |
| 赵秀田 | 副董事长、非执行董事 | 负责海外业务、战略投资及并购,有美国企业工作经历 | 有助全球整合;并购回报仍待验证 |
| 单建斌 | 执行董事、执行总裁 | 制造业经历,负责执行经营管理 | 产能及供应链执行关键 |
| 王旭 | 执行董事、高级副总裁、财务总监 | 会计及上市公司财务履历,负责集团财务 | 高资本开支下关注债务及现金管理 |
| 冒小燕 | 执行董事、副总经理、董事会秘书 | 证券事务及投资者关系 | 两地披露与资本市场沟通 |
| 马力强 | 执行董事、超毅事业部负责人 | 2006年加入,负责超毅运营 | 高端电路板落地执行 |
团队具备长期经营、跨境并购和上市公司治理经验;短板是业务扩张速度快,整合、扩产、现金流及控制人股份质押风险不能由明星基石替代验证。
估值与基本面判断
上限93.80港元×发行后全部已发行股数1,945,390,732股(含6,046,200股库存股)=1824.78亿港元。
| 指标 | 发行估值 | 口径及判断 |
|---|---|---|
| 发行价隐含市值 | 182.478十亿港元(即1824.78亿港元) | 全部股份统一按H股发行价估值,未行使扩量及绿鞋;含库存股 |
| 发行归母市盈率 | 112.90倍 | 2025年归母利润1,386.067百万元,人民币按1:1.1661换算 |
| 发行集团利润市盈率 | 112.34倍 | 仅作口径对照,推荐估值采用归母 |
| 发行经调整市盈率 | 未单独披露 | 不能拿A股扣非净利润或集团经营利润代替 |
| 发行市销率 | 3.90倍 | 2025年营收口径 |
| 半年年化归母市盈率 | 26.46倍 | 简单半年×2的敏感性,不是全年预测 |
| A股自身价格锚 | 002384 东山精密123.54元人民币,折H股相同汇率约144.06港元;发行折价-34.89% | 腾讯10月20日10:01快照;两市场流动性与风险溢价不同,不能无风险套利 |
| 同业参考 | 002916 深南电路、002463 沪电股份、002938 鹏鼎控股 | 分别偏高端电路、服务器电路和软板;统一2025年会计口径估值未完成核实,不填伪精确倍数 |
| 可比中位数 | 未计算 | 业务和会计口径不一致;优先使用同一发行人的A股价格锚 |
发行价隐含市值不等于招股书按A股五日均价人民币154.13元与H股发行价分别计算的A/H混合市值338,798.3百万港元。后者不能直接代入全公司H股发行市盈率。集团2025年静态市盈率很高,安全边际来自A股折价和盈利改善预期;若A股继续明显下跌,两项支撑都会减弱。
外部分析观点
| 来源 | 类型 | 业务观点 | 本报告采用及修正 |
|---|---|---|---|
| 国盛证券2026-08-23中报点评(公司投资者关系页收录;同花顺转引) | 卖方研究 | 光芯片增长及扩产、印制电路板与光模块受益于人工智能需求;公开转引2026年归母预测约75.23亿元 | 采纳产品升级逻辑;预测属于卖方,不作为本报告保证收益,不与招股书历史会计口径混列 |
| 瑞恩资本2026-05-20递表分析(新浪转载) | 网络专业分析 | 全球制造布局与四类产品的结构 | 采用业务分类;该时点文件早于最终招股书,财务与条款全部以10月20日正式版本更新 |
| 智通财经2026-10-20招股报道 | 财经媒体 | 引入阿里等基石及光模块增长 | 名单有事实依据,但有品牌参与并不代表全部6.8亿美元都是同类产业资金 |
外部观点支持业务转型;本报告不把A股目标价、卖方盈利预测或基石认购解释成港股首日回报承诺,最终认购需求仍待10月27日公告。
IPO 结构
| 项目 | 数据与口径 |
|---|---|
| 股票 | 02384 东山精密;A股为002384 东山精密 |
| 机制 | 机制B;无强制回拨 |
| 价格/每手 | 最高93.80港元;每手100股 |
| 一手金额 | 证券本金9,380港元;含认购费最高缴款9,474.59港元 |
| 全球发售 | 113,783,200股;上限总额10,672,864,160港元 |
| 发行后股本 | 1,945,390,732股(含库存股);不含库存股1,939,344,532股 |
| 初始公开发售 | 11,378,400股=113,784手,约10% |
| 酌情回拨 | 最多额外5,689,000股;公开盘最多17,067,400股、170,674手,约15%;不用于本报告测算 |
| 官方甲尾/乙头 | 500手(50,000股)/600手(60,000股);含费4,737,298.66/5,684,758.38港元 |
| 基石 | 20名,总额679,999,000美元,约5,336.564百万港元 |
| 基石占比 | 上限价56,891,600股;基础发售50.00%,扩量或绿鞋其一悉数行使43.48%,两者悉数行使37.81% |
| 首日真正可售(基础口径) | 113,783,200-56,891,600=56,891,600股;约全部发行后股本2.924%,约基础H股发行数50%;不把A股当作可直接卖出的H股 |
| 发售量调整权 | 另增最多17,067,400股,仅国际发售;与绿鞋分开 |
| 绿鞋 | 基本17,067,400股;扩量权全行使后最多19,627,500股;不保证稳价 |
| 保荐人 | 瑞银、海通国际、广发融资、中信证券香港 |
| 募集净额及用途 | 上限定价约10,516.9百万港元;64.5%产能及设施、20%投资并购、5.5%偿债、10%营运资金 |
| 主要时间 | 10月20日招股、10月23日截止、10月27日结果、10月28日上市 |
首日可售数字是未扩量、未超配及未有其他新锁定时的基础估计;国际超配或扩量可增加可售H股,最终要按配发结果重算。公开发售回拨改变散户与国际盘分布,但不改变基础发行总数。
基石投资者
以下股数按上限93.80港元、每手100股向下取整,全部六个月锁定。较低最终定价会增加基石股数,须再核对可分配数量。
| 基石投资者 | 背景 | 投资额(百万美元) | 上限定价股数/占基础发售 | 锁定 | 判断 |
|---|---|---|---|---|---|
| Aurora SF | 最终经济出资为江苏永钢集团,经银行掉期安排 | 150.000 | 12,549,900/11.03% | 6个月 | 产业或财务属性依背景判断 |
| 永联投资 | 永卓控股旗下工业制造与投资平台 | 87.999 | 7,362,500/6.47% | 6个月 | 产业或财务属性依背景判断 |
| 摩根资产管理 | 摩根大通旗下受托资产管理 | 75.000 | 6,274,900/5.51% | 6个月 | 产业或财务属性依背景判断 |
| Alibaba Investment | 阿里巴巴全资战略投资载体 | 45.000 | 3,764,900/3.31% | 6个月 | 产业或财务属性依背景判断 |
| CPE Bodhi | 私募基金控制的投资平台 | 38.000 | 3,179,300/2.79% | 6个月 | 产业或财务属性依背景判断 |
| LMR | 全球多策略基金 | 30.000 | 2,509,900/2.21% | 6个月 | 产业或财务属性依背景判断 |
| 睿远基金 | 睿远香港管理的基金 | 30.000 | 2,509,900/2.21% | 6个月 | 产业或财务属性依背景判断 |
| Montage HK | 澜起科技全资海外投资平台 | 25.000 | 2,091,600/1.84% | 6个月 | 产业或财务属性依背景判断 |
| 东方资产管理 | 东方证券旗下代客管理账户 | 20.000 | 1,673,300/1.47% | 6个月 | 产业或财务属性依背景判断 |
| Spring River Greater China Fund | 科技投资基金 | 20.000 | 1,673,300/1.47% | 6个月 | 产业或财务属性依背景判断 |
| 简街 | 国际证券投资及交易机构 | 20.000 | 1,673,300/1.47% | 6个月 | 产业或财务属性依背景判断 |
| 晶合集成香港 | 晶合集成全资投资平台 | 19.000 | 1,589,600/1.40% | 6个月 | 产业或财务属性依背景判断 |
| 保银 | 独立资产管理基金 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| 飞速创新 | 网络设备上市公司旗下投资主体 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| 天弘基金 | 蚂蚁控股的公募基金管理人,代表基金 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| 新华资产管理 | 新华人寿背景的受托账户 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| Ghisallo | 集合投资基金 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| Jump Trading | 国际交易集团 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| 一村资本 | 无锡国资最终控制的产业投资平台 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
| 罗仲立 | 物流企业创办人及个人财务投资 | 15.000 | 1,254,900/1.10% | 6个月 | 产业或财务属性依背景判断 |
基石穿透结论
这批资金既有熟悉的产业公司,也有基金和交易型机构。Alibaba Investment是阿里全资战略投资载体,Montage HK为澜起科技全资平台,晶合集成香港与飞速创新具有半导体、网络产业背景;摩根、睿远、保银、LMR、简街、Jump等属于资产管理或交易资金,不能统称产业订单背书。
最大认购方Aurora SF的法律持股经基金与银行掉期安排实现,最终经济资金来自江苏永钢集团;永联投资由永卓控股拥有,属于工业企业背景。二者合计约2.38亿美元,不能分别当作无关联的两家国际长线基金;一村资本最终为无锡国资背景,东方资产管理则是代表客户账户,不能简单写成其母公司的自有战略投资。
上市流程
| 节点 | 日期 | 星期 | 散户需要关注的事项 |
|---|---|---|---|
| 申购截止 | 2026-10-23 | 周五 | 官方中午12:00;网上白表提交11:30截止,券商通常更早截单 |
| 融资资金释放(测算假设) | 2026-10-26 | 周一 | 默认按可能暗盘前一日;不是已确认的券商到账承诺 |
| 定价 | 2026-10-26 | 周一 | 中午12:00前定价;关注是否下限定价及发售规模调整 |
| 公布结果和分配基准 | 2026-10-27 | 周二 | 官方23:00前;券商可见配发时间以其系统为准 |
| 暗盘 | 2026-10-27(如有) | 周二 | 阿思达克未确认支持;需以所用券商实际开放为准,不能保证可提前卖出 |
| 正式上市 | 2026-10-28 | 周三 | 预期09:00开始买卖 |
热度判断
阿思达克10月20日当前招股表确认02384 东山精密正在招股,详情页“孖展供应”显示暂无相关资料。截至本报告尚无可核实的融资总额、认购人数或最终公开倍数。 不能因A股折价、阿里基石或新闻关注度直接写成“百倍超购”。
用30倍低位、100倍基准压力、300—1,000倍过热作规划情景,不代表预测;完整表仍固定覆盖100—5,000倍。公开盘本金约10.67亿港元,体量大,A/H发行与机器人题材的散户资金结构不同;未必适合用小盘新股历史中签率机械外推。近期02636 传音控股首日跌5.72%、01256 奕斯伟计算首日跌0.97%,只作风险背景,不能说明本股必然破发。
申购测算
融资假设:券商 LTV(抵押借款比例)50%、券商年化6.8%;券商借款作银行本金,银行总申购倍数10倍,银行无利息,每只固定100港元。采用招股书约1美元兑7.8475港元换算内部融资预算。按最高价申请,单只最大可执行官方档位为 100手;这是档位核对结果,不代表应当用满。
两只同为10月23日(周五)截止。资金释放暂按10月26日(周一)假设,计息按“1天+截止日至释放日之间休息日”,10月24—25日两天周末,合计 3天。这是用户融资规则的假设,券商未确认实际到账;即使10月27日(周二)才释放,按此规则仍为3天。若券商截单提前到10月22日、释放跨额外假期或实际按自然日收费,须重算。
正式甲尾 500手、乙头 600手 均直接从招股书申请表确定,分组按不含费用的认购本金是否超过500万港元;不能用含费用金额或只算理论分界。下表的甲尾、乙头及顶头槌仅作比较,不属于当前可执行建议。
模型继续使用124只已验证正式样本、5,005条曲线;没有新增配发,未重训。所有列固定使用初始10%公开盘 113,784手,不把酌情15%上限代入。模型是经验拟合,未给出完整分配分布;整笔“至少中一手”概率按 min(预期手数,1)×100% 近似,不是官方中签率,也不是严格统计下界。分段模型可能出现相邻档位非单调、概率封顶过早等现象,不能据此机械加杠杆。
完整申请表共 42档:从1手到甲尾,再从乙头到56,892手顶头槌。图片中的手数区间为显示取整,以下完整数值表才是期望值;每格为“预期中签手数/整笔至少中一手近似概率”。
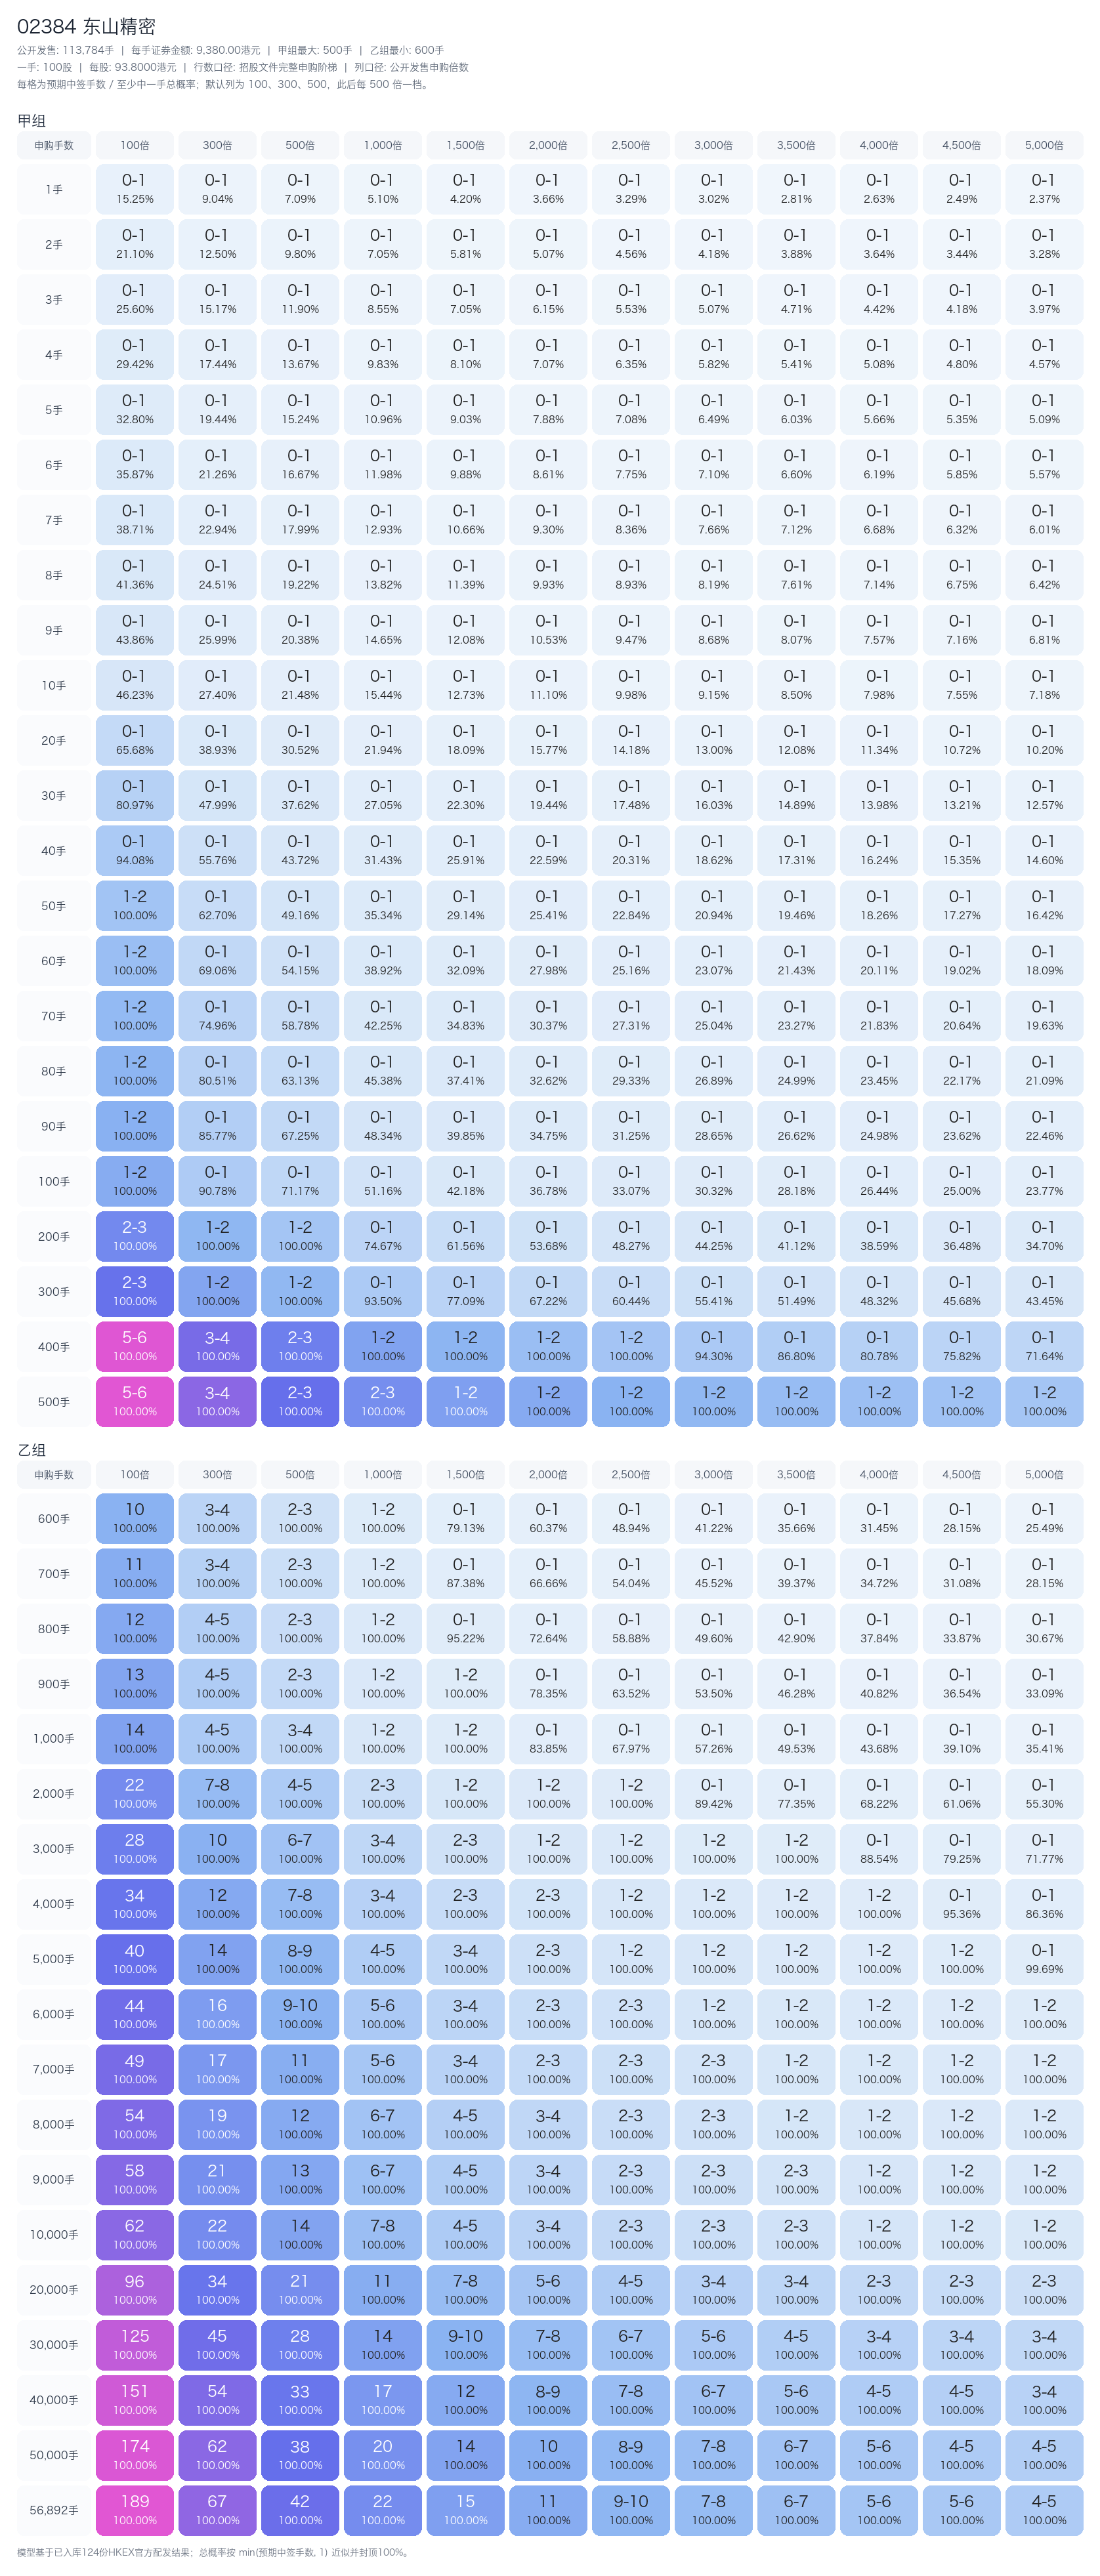
| 官方档位 | 100倍 | 300倍 | 500倍 | 1000倍 | 1500倍 | 2000倍 | 2500倍 | 3000倍 | 3500倍 | 4000倍 | 4500倍 | 5000倍 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1手 | 0.153/15.3% | 0.090/9.0% | 0.071/7.1% | 0.051/5.1% | 0.042/4.2% | 0.037/3.7% | 0.033/3.3% | 0.030/3.0% | 0.028/2.8% | 0.026/2.6% | 0.025/2.5% | 0.024/2.4% |
| 2手 | 0.211/21.1% | 0.125/12.5% | 0.098/9.8% | 0.070/7.0% | 0.058/5.8% | 0.051/5.1% | 0.046/4.6% | 0.042/4.2% | 0.039/3.9% | 0.036/3.6% | 0.034/3.4% | 0.033/3.3% |
| 3手 | 0.256/25.6% | 0.152/15.2% | 0.119/11.9% | 0.086/8.6% | 0.071/7.1% | 0.061/6.1% | 0.055/5.5% | 0.051/5.1% | 0.047/4.7% | 0.044/4.4% | 0.042/4.2% | 0.040/4.0% |
| 4手 | 0.294/29.4% | 0.174/17.4% | 0.137/13.7% | 0.098/9.8% | 0.081/8.1% | 0.071/7.1% | 0.064/6.4% | 0.058/5.8% | 0.054/5.4% | 0.051/5.1% | 0.048/4.8% | 0.046/4.6% |
| 5手 | 0.328/32.8% | 0.194/19.4% | 0.152/15.2% | 0.110/11.0% | 0.090/9.0% | 0.079/7.9% | 0.071/7.1% | 0.065/6.5% | 0.060/6.0% | 0.057/5.7% | 0.054/5.4% | 0.051/5.1% |
| 6手 | 0.359/35.9% | 0.213/21.3% | 0.167/16.7% | 0.120/12.0% | 0.099/9.9% | 0.086/8.6% | 0.077/7.7% | 0.071/7.1% | 0.066/6.6% | 0.062/6.2% | 0.059/5.9% | 0.056/5.6% |
| 7手 | 0.387/38.7% | 0.229/22.9% | 0.180/18.0% | 0.129/12.9% | 0.107/10.7% | 0.093/9.3% | 0.084/8.4% | 0.077/7.7% | 0.071/7.1% | 0.067/6.7% | 0.063/6.3% | 0.060/6.0% |
| 8手 | 0.414/41.4% | 0.245/24.5% | 0.192/19.2% | 0.138/13.8% | 0.114/11.4% | 0.099/9.9% | 0.089/8.9% | 0.082/8.2% | 0.076/7.6% | 0.071/7.1% | 0.067/6.7% | 0.064/6.4% |
| 9手 | 0.439/43.9% | 0.260/26.0% | 0.204/20.4% | 0.147/14.7% | 0.121/12.1% | 0.105/10.5% | 0.095/9.5% | 0.087/8.7% | 0.081/8.1% | 0.076/7.6% | 0.072/7.2% | 0.068/6.8% |
| 10手 | 0.462/46.2% | 0.274/27.4% | 0.215/21.5% | 0.154/15.4% | 0.127/12.7% | 0.111/11.1% | 0.100/10.0% | 0.092/9.2% | 0.085/8.5% | 0.080/8.0% | 0.075/7.5% | 0.072/7.2% |
| 20手 | 0.657/65.7% | 0.389/38.9% | 0.305/30.5% | 0.219/21.9% | 0.181/18.1% | 0.158/15.8% | 0.142/14.2% | 0.130/13.0% | 0.121/12.1% | 0.113/11.3% | 0.107/10.7% | 0.102/10.2% |
| 30手 | 0.810/81.0% | 0.480/48.0% | 0.376/37.6% | 0.270/27.0% | 0.223/22.3% | 0.194/19.4% | 0.175/17.5% | 0.160/16.0% | 0.149/14.9% | 0.140/14.0% | 0.132/13.2% | 0.126/12.6% |
| 40手 | 0.941/94.1% | 0.558/55.8% | 0.437/43.7% | 0.314/31.4% | 0.259/25.9% | 0.226/22.6% | 0.203/20.3% | 0.186/18.6% | 0.173/17.3% | 0.162/16.2% | 0.154/15.4% | 0.146/14.6% |
| 50手 | 1.058/100.0% | 0.627/62.7% | 0.492/49.2% | 0.353/35.3% | 0.291/29.1% | 0.254/25.4% | 0.228/22.8% | 0.209/20.9% | 0.195/19.5% | 0.183/18.3% | 0.173/17.3% | 0.164/16.4% |
| 60手 | 1.165/100.0% | 0.691/69.1% | 0.541/54.1% | 0.389/38.9% | 0.321/32.1% | 0.280/28.0% | 0.252/25.2% | 0.231/23.1% | 0.214/21.4% | 0.201/20.1% | 0.190/19.0% | 0.181/18.1% |
| 70手 | 1.265/100.0% | 0.750/75.0% | 0.588/58.8% | 0.423/42.3% | 0.348/34.8% | 0.304/30.4% | 0.273/27.3% | 0.250/25.0% | 0.233/23.3% | 0.218/21.8% | 0.206/20.6% | 0.196/19.6% |
| 80手 | 1.359/100.0% | 0.805/80.5% | 0.631/63.1% | 0.454/45.4% | 0.374/37.4% | 0.326/32.6% | 0.293/29.3% | 0.269/26.9% | 0.250/25.0% | 0.235/23.5% | 0.222/22.2% | 0.211/21.1% |
| 90手 | 1.447/100.0% | 0.858/85.8% | 0.672/67.2% | 0.483/48.3% | 0.399/39.9% | 0.348/34.8% | 0.312/31.2% | 0.286/28.6% | 0.266/26.6% | 0.250/25.0% | 0.236/23.6% | 0.225/22.5% |
| 100手(单只可执行最大) | 1.532/100.0% | 0.908/90.8% | 0.712/71.2% | 0.512/51.2% | 0.422/42.2% | 0.368/36.8% | 0.331/33.1% | 0.303/30.3% | 0.282/28.2% | 0.264/26.4% | 0.250/25.0% | 0.238/23.8% |
| 200手 | 2.235/100.0% | 1.325/100.0% | 1.039/100.0% | 0.747/74.7% | 0.616/61.6% | 0.537/53.7% | 0.483/48.3% | 0.443/44.3% | 0.411/41.1% | 0.386/38.6% | 0.365/36.5% | 0.347/34.7% |
| 300手 | 2.799/100.0% | 1.659/100.0% | 1.301/100.0% | 0.935/93.5% | 0.771/77.1% | 0.672/67.2% | 0.604/60.4% | 0.554/55.4% | 0.515/51.5% | 0.483/48.3% | 0.457/45.7% | 0.434/43.4% |
| 400手 | 5.876/100.0% | 3.254/100.0% | 2.472/100.0% | 1.703/100.0% | 1.369/100.0% | 1.173/100.0% | 1.040/100.0% | 0.943/94.3% | 0.868/86.8% | 0.808/80.8% | 0.758/75.8% | 0.716/71.6% |
| 500手(甲尾) | 5.947/100.0% | 3.640/100.0% | 2.897/100.0% | 2.125/100.0% | 1.773/100.0% | 1.559/100.0% | 1.411/100.0% | 1.301/100.0% | 1.214/100.0% | 1.144/100.0% | 1.085/100.0% | 1.035/100.0% |
| 600手(乙头) | 10.113/100.0% | 3.597/100.0% | 2.225/100.0% | 1.159/100.0% | 0.791/79.1% | 0.604/60.4% | 0.489/48.9% | 0.412/41.2% | 0.357/35.7% | 0.314/31.4% | 0.281/28.1% | 0.255/25.5% |
| 700手 | 11.167/100.0% | 3.972/100.0% | 2.457/100.0% | 1.280/100.0% | 0.874/87.4% | 0.667/66.7% | 0.540/54.0% | 0.455/45.5% | 0.394/39.4% | 0.347/34.7% | 0.311/31.1% | 0.281/28.1% |
| 800手 | 12.169/100.0% | 4.329/100.0% | 2.677/100.0% | 1.394/100.0% | 0.952/95.2% | 0.726/72.6% | 0.589/58.9% | 0.496/49.6% | 0.429/42.9% | 0.378/37.8% | 0.339/33.9% | 0.307/30.7% |
| 900手 | 13.126/100.0% | 4.669/100.0% | 2.887/100.0% | 1.504/100.0% | 1.027/100.0% | 0.784/78.4% | 0.635/63.5% | 0.535/53.5% | 0.463/46.3% | 0.408/40.8% | 0.365/36.5% | 0.331/33.1% |
| 1,000手 | 14.047/100.0% | 4.997/100.0% | 3.090/100.0% | 1.610/100.0% | 1.099/100.0% | 0.838/83.8% | 0.680/68.0% | 0.573/57.3% | 0.495/49.5% | 0.437/43.7% | 0.391/39.1% | 0.354/35.4% |
| 2,000手 | 21.937/100.0% | 7.803/100.0% | 4.826/100.0% | 2.514/100.0% | 1.717/100.0% | 1.310/100.0% | 1.062/100.0% | 0.894/89.4% | 0.773/77.3% | 0.682/68.2% | 0.611/61.1% | 0.553/55.3% |
| 3,000手 | 28.473/100.0% | 10.128/100.0% | 6.263/100.0% | 3.263/100.0% | 2.228/100.0% | 1.700/100.0% | 1.378/100.0% | 1.161/100.0% | 1.004/100.0% | 0.885/88.5% | 0.793/79.3% | 0.718/71.8% |
| 4,000手 | 34.261/100.0% | 12.187/100.0% | 7.536/100.0% | 3.926/100.0% | 2.681/100.0% | 2.045/100.0% | 1.658/100.0% | 1.397/100.0% | 1.208/100.0% | 1.065/100.0% | 0.954/95.4% | 0.864/86.4% |
| 5,000手 | 39.548/100.0% | 14.068/100.0% | 8.700/100.0% | 4.532/100.0% | 3.095/100.0% | 2.361/100.0% | 1.914/100.0% | 1.612/100.0% | 1.394/100.0% | 1.230/100.0% | 1.101/100.0% | 0.997/99.7% |
| 6,000手 | 44.469/100.0% | 15.818/100.0% | 9.782/100.0% | 5.096/100.0% | 3.480/100.0% | 2.654/100.0% | 2.152/100.0% | 1.813/100.0% | 1.568/100.0% | 1.383/100.0% | 1.238/100.0% | 1.121/100.0% |
| 7,000手 | 49.103/100.0% | 17.467/100.0% | 10.801/100.0% | 5.627/100.0% | 3.842/100.0% | 2.931/100.0% | 2.376/100.0% | 2.002/100.0% | 1.731/100.0% | 1.527/100.0% | 1.367/100.0% | 1.238/100.0% |
| 8,000手 | 53.507/100.0% | 19.033/100.0% | 11.770/100.0% | 6.131/100.0% | 4.187/100.0% | 3.194/100.0% | 2.589/100.0% | 2.181/100.0% | 1.887/100.0% | 1.664/100.0% | 1.489/100.0% | 1.349/100.0% |
| 9,000手 | 57.718/100.0% | 20.531/100.0% | 12.696/100.0% | 6.614/100.0% | 4.516/100.0% | 3.445/100.0% | 2.793/100.0% | 2.353/100.0% | 2.035/100.0% | 1.795/100.0% | 1.606/100.0% | 1.455/100.0% |
| 10,000手 | 61.764/100.0% | 21.970/100.0% | 13.587/100.0% | 7.078/100.0% | 4.833/100.0% | 3.687/100.0% | 2.989/100.0% | 2.518/100.0% | 2.178/100.0% | 1.921/100.0% | 1.719/100.0% | 1.557/100.0% |
| 20,000手 | 96.461/100.0% | 34.312/100.0% | 21.219/100.0% | 11.053/100.0% | 7.548/100.0% | 5.758/100.0% | 4.668/100.0% | 3.932/100.0% | 3.401/100.0% | 2.999/100.0% | 2.685/100.0% | 2.431/100.0% |
| 30,000手 | 125.201/100.0% | 44.535/100.0% | 27.541/100.0% | 14.347/100.0% | 9.797/100.0% | 7.474/100.0% | 6.058/100.0% | 5.103/100.0% | 4.414/100.0% | 3.893/100.0% | 3.485/100.0% | 3.156/100.0% |
| 40,000手 | 150.648/100.0% | 53.587/100.0% | 33.139/100.0% | 17.263/100.0% | 11.788/100.0% | 8.993/100.0% | 7.290/100.0% | 6.141/100.0% | 5.312/100.0% | 4.684/100.0% | 4.193/100.0% | 3.797/100.0% |
| 50,000手 | 173.897/100.0% | 61.857/100.0% | 38.253/100.0% | 19.927/100.0% | 13.607/100.0% | 10.380/100.0% | 8.415/100.0% | 7.088/100.0% | 6.131/100.0% | 5.407/100.0% | 4.840/100.0% | 4.383/100.0% |
| 56,892手 | 188.956/100.0% | 67.214/100.0% | 41.565/100.0% | 21.652/100.0% | 14.785/100.0% | 11.279/100.0% | 9.143/100.0% | 7.702/100.0% | 6.662/100.0% | 5.876/100.0% | 5.259/100.0% | 4.763/100.0% |
融资费用比较(港元;均按3天,券商额外手续费假设0):
| 档位 | 含认购费申请款 | 券商单层利息 | 券商+银行总费用 | 资金档位 |
|---|---|---|---|---|
| 1手 | 9,474.59 | 5.30 | 100.53 | 可执行 |
| 10手 | 94,745.97 | 52.95 | 105.30 | 可执行 |
| 50手 | 473,729.86 | 264.77 | 126.48 | 可执行 |
| 100手 | 947,459.74 | 529.54 | 152.95 | 可执行 |
| 500手 | 4,737,298.66 | 2,647.70 | 364.77 | 仅边界比较 |
| 600手 | 5,684,758.38 | 3,177.23 | 417.72 | 仅边界比较 |
| 56,892手 | 539,028,789.59 | 301,265.41 | 30,226.54 | 仅边界比较 |
银行方案融资成本=申请款÷10×6.8%×3÷365+100;券商单层=申请款×6.8%×3÷365。小额申购可避免银行固定费,但并不自动改善股票本身的收益风险。费用只对实际借款计息,不按未使用额度计息。
单只100手的情景 EV(期望净收益,港元):
| 认购情景 | 期望手数/总概率 | 打平涨幅 | 首日-10% | 首日0% | 首日+5% | 首日+10% | 首日+20% |
|---|---|---|---|---|---|---|---|
| 100倍 | 1.532/100.0% | 2.07% | -1,734.58 | -297.85 | +420.52 | +1,138.89 | +2,575.62 |
| 300倍 | 0.908/90.8% | 2.80% | -1,090.29 | -238.82 | +186.91 | +612.65 | +1,464.11 |
| 1000倍 | 0.512/51.2% | 4.20% | -681.28 | -201.35 | +38.61 | +278.57 | +758.49 |
公式:期望净收益=预期手数×每手证券本金×(首日涨跌幅-1.0085%认购费用率)-融资费用。仅对获配部分扣认购佣金及征费,未获配认购款按退回处理。未计卖出佣金、印花税及其他卖出费用,实际到手收益更低;未给无依据的情景概率,所以表格属于条件收益敏感性,不能解释成已验证的平均盈利预测。
100手在100/300/1,000倍时,至少中一手近似概率分别100.0%/90.8%/51.2%;首日上涨5%对应条件期望净收益420.52/186.91/38.61港元,均未扣卖出费用。100手相较50手在100倍、首日5%情景下增加约150.87港元条件期望收益,多占473,729.88港元认购款;该边际收益不适合在无法确认定价折扣与市场风险时盲目扩大。
最终建议
- 当前建议 02384 东山精密100手,券商持仓融资作银行本金+银行10倍融资;只按3天计息假设,成本152.95港元。最终申购前重看A股价格及券商截单时间,不能因单只可执行100手就视为必须申购。
- 03275 微亿智造0手,保留其融资预算。两只同日截止,优先02384 东山精密;06157 瘦西湖文旅资金预计10月21日释放,若实际延迟到新股截止以后,应按实际可用档位缩小本次申请,不叠加未到账资金。
- 截单前若H股相对A股折价不足25%,或预期首日涨幅降到对应费用打平线以下,改为1手现金或放弃融资;500倍时100手、首日5%的条件期望净收益约113.52港元,继续升温时手续费和模型误差会吞噬优势。
- 10月27日核对最终发售价、扩量、基石比例及正式配发;若可售盘显著增加、A股再跌或国际配售承接弱,下调首日收益预期。若券商确有暗盘且相对最终价上涨8%以上,可优先兑现;若无暗盘,上市首日不追涨,跌破发行价且承接弱时执行退出,不能把绿鞋当保本。
复核记录:已回读全稿并复核官方事实、日期星期、42档申请表、甲尾乙头、3天融资成本、全部情景净收益、会计标签、章节顺序、表格及链接;已修正光模块并表前同比标签和个别收益尾数。报告未披露个人持仓或私人融资额度。
来源
- 港交所正式招股书/全球发售(2026-10-20):概要5—15页、业务154—155页、财务222页及附录一A、董事268—273页、基石278—286页、发售结构301—306页、申请表313—314页。
- 港交所全球发售正式通告(2026-10-20)。
- 港交所标题检索:10月20日06:22“上市文件—发售以供认购”,不是单凭新上市信息页。
- 阿思达克当前招股中心、02384 东山精密招股详情:10月20日09:42起核对,孖展暂无资料及暗盘尚未确认。
- 腾讯002384 东山精密行情:10月20日10:01快照,A股123.54元人民币;盘中值只用于估值锚,不入上市后收市样本。
- 公司投资者关系研究报告目录、同花顺转引国盛2026-08-23观点:卖方预测与本报告历史数据分开。
- 瑞恩资本递表分析(新浪转载)、智通财经10月20日招股报道:仅采用已与最终招股书核对的业务、基石信息。
- 02636 传音控股官方配发结果、港交所最近公告索引:近期样本回填核查。