02636 传音控股最终申购分析
数据截至:2026-10-07 10:12(中国标准时间)
结论:谨慎可打 400 手,使用券商持仓融资作为银行 10 倍新股融资本金。 02636 传音控股是全球新兴市场手机龙头、已有盈利和现金流,但 2025 年收入下降 4.5%、净利润下降 53.5%,核心智能手机销量与毛利率承压。建议把它当作“基石锁货 + 稳定品牌”的供需交易,而不是低估值成长股;若最终公开认购升至 1,500 倍以上且暗盘弱,降为现金小额或放弃。
回填状态
已先检查上一周和本周港股新上市、已公布配售结果及上市后表现:本次更新 5 项上市后表现,分别补齐 06731 本末科技、03757 罗博特科、03228 景旺电子、09607 彤程新材的第 5 个交易日收盘表现,以及 06802 欢创科技的第 3 个交易日表现。122 份官方配发结果样本未新增,故甲乙组中签模型未重跑;backfill_decision_tables.py 已成功刷新 123 行派生决策表。
本报告的基本面、结构和热度数据截至 2026-10-07 10:12。02636 传音控股尚未公布最终发售价、最终公开认购倍数、分配基准及配发结果;预计于 2026-10-14(周三)公布,均为届时必须复核的节点。
公司基本面
02636 传音控股以 TECNO(面向中高端消费者的手机品牌)、Infinix(面向年轻消费者的手机品牌)及 itel(面向大众市场的高性价比手机品牌)销售智能手机、功能手机,并将既有终端用户与渠道延伸至移动互联网服务、配件和物联网产品。公司覆盖超过 100 个国家及地区、拥有逾 2,900 家经销商;收入高度依赖手机硬件及新兴市场需求。核心风险不是“没有规模”,而是智能手机销量下滑、毛利率下降、应收款上升和单一区域需求变化会同时压低利润与现金流。
财务三表
金额单位:人民币百万元;合并口径,均取自招股书会计师报告。广义现金等价物为“流动金融资产 + 受限银行存款 + 现金及现金等价物”的近似口径,并非招股书原列示项目。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 62,294.9 | 68,715.3 | 65,591.2 |
| 智能手机收入 | 51,406.1 | 57,906.0 | 54,820.8 |
| 功能手机收入 | 5,942.0 | 5,290.5 | 3,626.8 |
| 移动互联网服务收入 | 791.1 | 835.0 | 942.0 |
| 其他产品收入 | 4,155.7 | 4,683.8 | 6,201.7 |
| 毛利 | 14,439.9 | 14,340.8 | 12,278.3 |
| 销售及营销开支 | 4,328.5 | 4,835.9 | 5,204.0 |
| 管理开支 | 1,808.2 | 1,995.4 | 1,922.2 |
| 研发开支 | 2,256.0 | 2,516.6 | 2,950.2 |
| 三费合计 | 8,392.8 | 9,347.9 | 10,076.4 |
| 经营利润 | 6,585.7 | 6,382.1 | 2,816.0 |
| 除税前利润 | 6,714.4 | 6,677.6 | 3,182.8 |
| 净利润 | 5,587.1 | 5,597.3 | 2,605.2 |
| 经调整净利润 | 未披露 | 未披露 | 未披露 |
| 经营活动净现金流 | 11,848.7 | 2,795.0 | 1,350.0 |
| 现金及现金等价物 | 11,029.1 | 11,310.1 | 11,122.6 |
| 广义现金等价物(近似) | 26,117.6 | 24,815.4 | 22,494.7 |
| 应收账款及票据 | 1,965.1 | 3,376.5 | 3,726.3 |
| 存货 | 10,443.4 | 8,663.4 | 8,902.9 |
| 总资产 | 46,121.0 | 45,062.4 | 44,382.3 |
| 总负债 | 27,944.1 | 24,716.9 | 23,733.6 |
| 指标 | 2024 同比 | 2025 同比 | 两年复合年增长率 |
|---|---|---|---|
| 营收 | 10.3% | -4.5% | 2.6% |
| 智能手机收入 | 12.6% | -5.3% | 3.3% |
| 功能手机收入 | -11.0% | -31.4% | -21.9% |
| 移动互联网服务收入 | 5.5% | 12.8% | 9.1% |
| 其他产品收入 | 12.7% | 32.4% | 22.2% |
| 毛利 | -0.7% | -14.4% | -7.8% |
| 净利润 | 0.2% | -53.5% | -31.7% |
| 经营活动净现金流 | -76.4% | -51.7% | -66.2% |
| 应收账款及票据 | 71.8% | 10.4% | 37.7% |
| 存货 | -17.0% | 2.8% | -7.7% |
| 指标 | 2025 比率 | 判断 |
|---|---|---|
| 智能手机收入占比 | 83.6% | 绝对主业,销量与毛利压力决定利润弹性。 |
| 功能手机收入占比 | 5.5% | 连续两年下滑,是产品升级中的被替代部分。 |
| 移动互联网服务收入占比 | 1.4% | 有用户生态想象,但当前规模不足以改变财务重心。 |
| 毛利率 | 18.7% | 较 2024 年下降 2.2 个百分点。 |
| 销售及营销费用率 | 7.9% | 品牌和渠道维护投入上升。 |
| 管理费用率 | 2.9% | 相对稳定。 |
| 研发费用率 | 4.5% | 持续投入,但尚未抵消手机主业利润下滑。 |
| 净利率 | 4.0% | 由 8.1% 明显收缩。 |
| 经调整净利率 | 未披露 | 不以自定义“经调整”口径美化盈利。 |
| 经营活动净现金流/净利润 | 51.8% | 现金转换明显弱于 2023 年,需持续跟踪。 |
| 广义现金等价物/营收 | 34.3% | 流动性缓冲仍厚,但近两年下降。 |
| 应收账款及票据/营收 | 5.7% | 绝对比例不高,增速却快于收入。 |
| 存货/营收 | 13.6% | 手机硬件行业的库存和价格风险仍在。 |
| 资产负债率 | 53.5% | 较 2023 年下降,但并非轻资产模式。 |
| 流动比率 | 1.64 倍 | 短期偿债压力可控。 |
2026 年前四个月收入为人民币 23,290.2 百万元,高于上年同期的人民币 17,908.1 百万元;毛利率为 21.9%,也高于上年同期的 18.4%。这显示 2025 年的下滑并非线性延续,但只有四个月,不能替代完整年度趋势。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 面向新兴市场的智能终端:以手机设计、品牌、供应链协调和经销渠道为核心,并附带移动互联网服务与物联网产品。 |
| 行业增长 | 招股书引用弗若斯特沙利文数据:新兴市场手机出货量由 2021 年约 14.29 亿部增至 2025 年约 17.55 亿部,2021—2025 年复合年增长率为 5.3%;预计 2030 年约 26.67 亿部,2025—2030 年复合年增长率为 8.7%。 |
| 公司地位 | 按 2025 年收入计,公司全球手机市场排名第八、份额 1.7%;按新兴市场手机出货量计排名第一、份额 20.0%。非洲市场手机出货量份额为 53.1%。 |
| 未来三年增长 | 公司没有可供本报告使用的业绩指引。乐观条件是新兴市场智能机渗透、品牌升级和互联网服务变现;保守条件是智能手机继续降量、平均售价回升不足以弥补毛利率下行,或非洲及其他新兴市场汇率、关税和竞争恶化。 |
主营产品
| 产品分部 | 主要内容 | 2023 收入 | 2023 占比 | 2024 收入 | 2024 占比 | 2025 收入 | 2025 占比 | 判断 |
|---|---|---|---|---|---|---|---|---|
| 智能手机 | TECNO、Infinix 等智能终端 | 51,406.1 | 82.5% | 57,906.0 | 84.3% | 54,820.8 | 83.6% | 最大收入来源,2025 年下滑。 |
| 功能手机 | itel 等基础通信终端 | 5,942.0 | 9.5% | 5,290.5 | 7.7% | 3,626.8 | 5.5% | 结构性收缩最快。 |
| 移动互联网服务 | 预装、线上服务和应用生态 | 791.1 | 1.3% | 835.0 | 1.2% | 942.0 | 1.4% | 规模小但增长较稳定。 |
| 其他产品 | 配件、家居、出行及其他产品 | 4,155.7 | 6.7% | 4,683.8 | 6.8% | 6,201.7 | 9.5% | 提供补充增长,需观察可持续性。 |
产品结构判断:收入靠手机,估值叙事则加入“终端用户生态”。智能手机收入 2025 年下降,同时招股书披露其销量由 2024 年的 1.065 亿部降至 0.968 亿部、毛利率由 19.6% 降至 17.7%;因此不能把服务业务或品牌故事当作短期利润已转折的证据。
| 产品 | 白话解释 | 场景 | 商业属性 | 财务含义 |
|---|---|---|---|---|
| 智能手机 | 把芯片、屏幕、系统和本地化软件整合为自有品牌手机 | 非洲、南亚、中东等新兴市场的个人通信与移动上网 | 硬件销售 + 品牌渠道 | 规模最大,受销量、平均售价、元器件成本和汇率共同影响。 |
| 功能手机 | 基础通话与短信终端 | 低价及低渗透市场 | 低价硬件 | 正在被智能手机替代,收入拖累明显。 |
| 移动互联网服务 | 终端内的内容、应用和线上服务 | 已售手机用户 | 服务及流量变现 | 资产较轻但仍不足以对冲硬件周期。 |
客户与渠道
| 指标 | 2023 | 2024 | 2025 | 判断 |
|---|---|---|---|---|
| 第一大客户收入占比 | 12.7% | 14.5% | 13.4% | 单一客户可见但并非决定性依赖。 |
| 前五大客户收入占比 | 36.7% | 37.0% | 34.5% | 集中度可控,但经销渠道风险不可忽略。 |
| 客户性质 | 经销商及区域渠道 | 经销商及区域渠道 | 经销商及区域渠道 | 以经销分销为主。 |
| 回款条款 | 招股书未按年度汇总披露 | 招股书未按年度汇总披露 | 招股书未按年度汇总披露 | 应收账款增长快于收入,后续看回款和渠道库存。 |
渠道判断:02636 传音控股通过逾 2,900 家经销商覆盖逾 100 个国家及地区。渠道广度是进入新兴市场的护城河,也把库存、汇率、当地监管和终端需求波动传导为应收和毛利压力;2025 年应收账款及票据增长 10.4%,是上市后应重点跟踪的质量指标。
创始人与高管团队
| 人员 | 职务 | 背景与分工 | 打新判断 |
|---|---|---|---|
| 竺兆江 | 董事长、总经理、实际控制人 | 2013 年起带领公司,曾任职于浙江奉通及宁波波导,负责长期战略和经营。 | 手机出海经验和实际控制力是经营连续性的正面因素,也意味着关键人依赖高。 |
| 张祺 | 职工代表董事、副总经理 | 2013 年起在公司任职,参与日常经营管理。 | 创始班底稳定,有助执行;但团队仍须用利润修复验证升级路线。 |
| 肖永辉 | 财务负责人 | 负责财务管理与披露口径。 | 财务制度成熟度较好;仍要看现金流和应收的实际改善。 |
| 曾春 | 董事会秘书 | 负责董事会及投资者沟通相关工作。 | A 股与 H 股双重披露下的沟通质量值得持续观察。 |
团队判断:管理层在手机行业和海外渠道的任职年限长,适配新兴市场终端生意;但 2025 年利润与经营现金流显著回落,团队当前最需要兑现的不是扩张能力,而是高端化、成本管理、渠道回款和服务变现能力。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 发行市值 | 约 HK$437.0 亿—480.3 亿 | 发售价 HK$35.30—38.80 × 上市后约 12.378 亿股,假设未行使绿鞋 | 为统一发行价的 A 股及 H 股(境外上市外资股)合计口径,不等同只看 H 股流通盘。 |
| 发行市盈率 | 约 15—17 倍 | 发行市值 / 2025 年归母利润,按招股书示例汇率近似换算 | 不是亏损概念股定价,但利润基数已明显回落。 |
| 发行市销率 | 约 0.61—0.67 倍 | 发行市值 / 2025 年收入,按相同近似换算 | 绝对不高,不能单独抵消手机行业的利润波动。 |
| 可比公司 A | 同一主体 A 股 | 业务相同、交易市场和流动性不同 | 不能把 A 股二级市场价格机械套到 H 股。 |
| 可比公司 B | 小米集团等智能终端品牌 | 市场、区域、产品与服务收入结构差异较大 | 只可作业务锚,不用未同日更新倍数制造精确比较。 |
| 可比中位数 | 未采用 | 缺少同日、同口径、可比的 H 股估值集 | 不以失真的横向倍数替代经营判断。 |
基本面结论:02636 传音控股的规模、盈利历史和新兴市场渠道明显优于一般小盘新股;但 2025 年的销量、毛利、净利和经营现金流一起转弱,说明本次申购的安全垫来自供需和基石锁定,而不是“业绩正在上修”。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 |
|---|---|---|---|
| 弗若斯特沙利文(招股书引用) | 行业研究 | 给出新兴市场手机出货量、增长和市场份额口径。 | 用于行业空间和公司排名,不把市场增速直接等同公司业绩增速。 |
| 经济通 | 财经媒体 | 指出公司为“非洲手机王”、确认招股日程和 12 家基石主体。 | 仅用作与官方文件交叉核验,不将媒体标题视为收益预测。 |
| 信报财经新闻 | 财经媒体 | 归纳基石、集资用途及发行结构。 | 用于再核对公开资料;金额和机制仍以港交所全球发售文件为准。 |
外部观点判断:本次未找到可核验、专门针对 02636 传音控股发行定价的卖方报告,故不以网络情绪补足估值空白。可采纳的是渠道与市场地位,不能采纳的是把“非洲手机王”标签直接推导为暗盘涨幅。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 02636 传音控股 |
| 发行机制 | 机制 B |
| 发售价/最高发售价 | HK$35.30—38.80;按 HK$38.80 缴款 |
| 每手股数 | 100 股 |
| 一手金额 | 证券金额 HK$3,880;入场费 HK$3,919.13 |
| 全球发售 | 86,648,300 股 H 股(境外上市外资股) |
| 发行价隐含市值(港币) | 约 HK$437.0 亿—480.3 亿;按统一发行价及上市后约 12.378 亿股计算,假设绿鞋未行使 |
| 初始公开发售 | 8,664,900 股、86,649 手,占全球发售 10.0% |
| 最大酌情回拨 | 最多额外重新分配 4,332,300 股;公开发售最多 12,997,200 股、占全球发售 15.0%。本报告的中签测算不使用该上限。 |
| 甲尾 / 乙头申请档位 | 甲尾 1,000 手;乙头 1,500 手 |
| 基石名单 | GIC(新加坡政府投资公司)、易方达基金管理及易方达香港、金兴环球、Millennium(千禧管理)、才华资本、奇点资产、中银理财、江波龙、Digimoc(联发科全资投资载体)、宏芯宇香港、科宇盛达 |
| 基石总投资金额 | 约 HK$1,245.50 百万元,不含经纪佣金及交易征费 |
| 基石占全球发售 | 低/中/高价对应 35,282,900 股(40.72%)/ 33,616,400 股(38.80%)/ 32,099,800 股(37.05%) |
| 首日真实可售 | 按最高价和未行使绿鞋估算,全球发售 86.65 百万股减基石 32.10 百万股,约 54.55 百万股、约上市后股份 4.41%;基石锁定六个月。 |
| 绿鞋 | 有,最多 12,997,200 股,约全球发售 15% |
| 保荐人 | 中信证券(香港) |
| 时间表 | 2026-10-07 至 2026-10-12 招股;2026-10-14 结果及暗盘;2026-10-15 上市 |
基石投资者
| 基石投资者 | 表层背景 | 投资金额 | 最高价认购股数 / 占全球发售 | 锁定 | 打新判断 |
|---|---|---|---|---|---|
| GIC(新加坡政府投资公司) | 新加坡主权财富基金 | HK$133.33m | 3.44m / 3.97% | 6 个月 | 高质量长线机构背书。 |
| 易方达基金管理、易方达香港 | 公募及香港资产管理实体 | HK$125.49m | 3.23m / 3.73% | 6 个月 | 机构资金,不是产业方。 |
| 金兴环球 | 比亚迪全资附属公司 | HK$172.58m | 4.45m / 5.13% | 6 个月 | 唯一明确产业公司背景,金额仍属财务投资级别。 |
| Millennium(千禧管理) | 多策略资产管理机构 | HK$117.65m | 3.03m / 3.50% | 6 个月 | 交易型机构,锁定有助减少初期供应。 |
| 才华资本 | 资产管理机构 | HK$117.65m | 3.03m / 3.50% | 6 个月 | 财务投资。 |
| 奇点资产 | 资产管理机构 | HK$117.65m | 3.03m / 3.50% | 6 个月 | 财务投资。 |
| 中银理财 | 银行理财子公司 | HK$78.43m | 2.02m / 2.33% | 6 个月 | 机构资金。 |
| 江波龙 | A 股上市存储公司 | HK$232.94m | 6.00m / 6.93% | 6 个月 | 有硬件产业属性,但不应夸大为业务协同承诺。 |
| Digimoc | 联发科全资拥有的投资载体 | HK$70.59m | 1.82m / 2.10% | 6 个月 | 具芯片产业背景,规模有限。 |
| 宏芯宇香港 | 投资实体 | HK$40.00m | 1.03m / 1.19% | 6 个月 | 小额财务投资。 |
| 科宇盛达 | 投资实体 | HK$39.22m | 1.01m / 1.17% | 6 个月 | 小额财务投资。 |
基石穿透结论
基石按“12 个主体、易方达两家实体”汇总,合计约 HK$12.455 亿;媒体口径偶见按协议或实体拆分为 13 名,金额与官方表格合计一致。GIC 是知名主权基金,金兴环球背后为比亚迪,Digimoc 背后为联发科,江波龙亦是硬件产业公司;其余主要是资产管理、银行理财或投资平台。
因此本次基石的真实含义是约 37.05%—40.72% 发售股份在六个月内锁定,并有少量产业链背书;它不等于比亚迪、联发科或江波龙承诺采购、合作或为 02636 传音控股的经营业绩背书。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 | | --- | --- | --- | | 申购截止 | 2026-10-12 | 周一 | 香港公开发售中午 12:00 截止;券商通常更早截单。 | | 券商/托管商可查配发及资金释放 | 2026-10-14 | 周三 | 通常为暗盘前一日,实际以券商为准。 | | 公布发售价、认购倍数、分配基准 | 2026-10-14 | 周三 | 必看最终认购倍数、一手中签率及分配基准。 | | 暗盘交易 | 2026-10-14 | 周三 | 以券商暗盘平台安排为准。 | | 正式上市买卖 | 2026-10-15 | 周四 | 联交所上午 9:00 开始买卖。 |
热度判断
截至 2026-10-07 10:12,AASTOCKS(港股资讯平台)与经济通均显示 02636 传音控股刚开始招股,未见可稳定回读的公开孖展倍数或最终公开认购倍数。盘中孖展、预约额和基石金额都不能等同最终公开认购倍数,尤其本次为机制 B。
测算情景只用于敏感度:低位 100 倍、基准 300 倍、偏热 1,000 倍、过热 1,500 倍。支持热度的因素是新兴市场龙头、已有盈利、基石锁定约四成发售股份和初期可售 H 股较少;抑制热度的因素是 2025 年利润下滑、A 股已有交易历史、手机行业主题不如纯人工智能概念稀缺。300 倍不是预测值。
申购测算
用户默认融资规则:券商贷款价值比(LTV)50%、券商年化利率 6.8%、银行新股融资 10 倍、银行固定费 HK$100、银行不计利息。按最高价,400 手申请证券金额为 HK$1,552,000;以券商借款作为银行本金,计息天数按 2026-10-12 截止至 2026-10-14 资金释放的 2 天计算,券商利息约 HK$57.83,加固定费后总融资成本约 HK$157.83。400 手是当前最大可执行申请档位;不披露私人持仓、可借额度或其反推值。
中签全表为“预期中签手数 / 至少中一手总概率”。当前模型输出的是预期中签手数而不是完整分配分布,故总概率按 min(预期中签手数, 1) × 100% 近似并封顶 100%。模型基于 122 份已入库港交所官方配发结果;甲组留出测试集平均绝对误差为 2.529 手。机制 B 只使用初始公开发售 86,649 手(10%)测算,不将最多 15% 的酌情回拨计入任何情景。
下图覆盖招股书申请表的全部档位:1 手至甲尾 1,000 手,以及乙头 1,500 手至顶头槌 43,324 手;列为 100 倍、300 倍、500 倍、其后每 500 倍一档直至 5,000 倍。
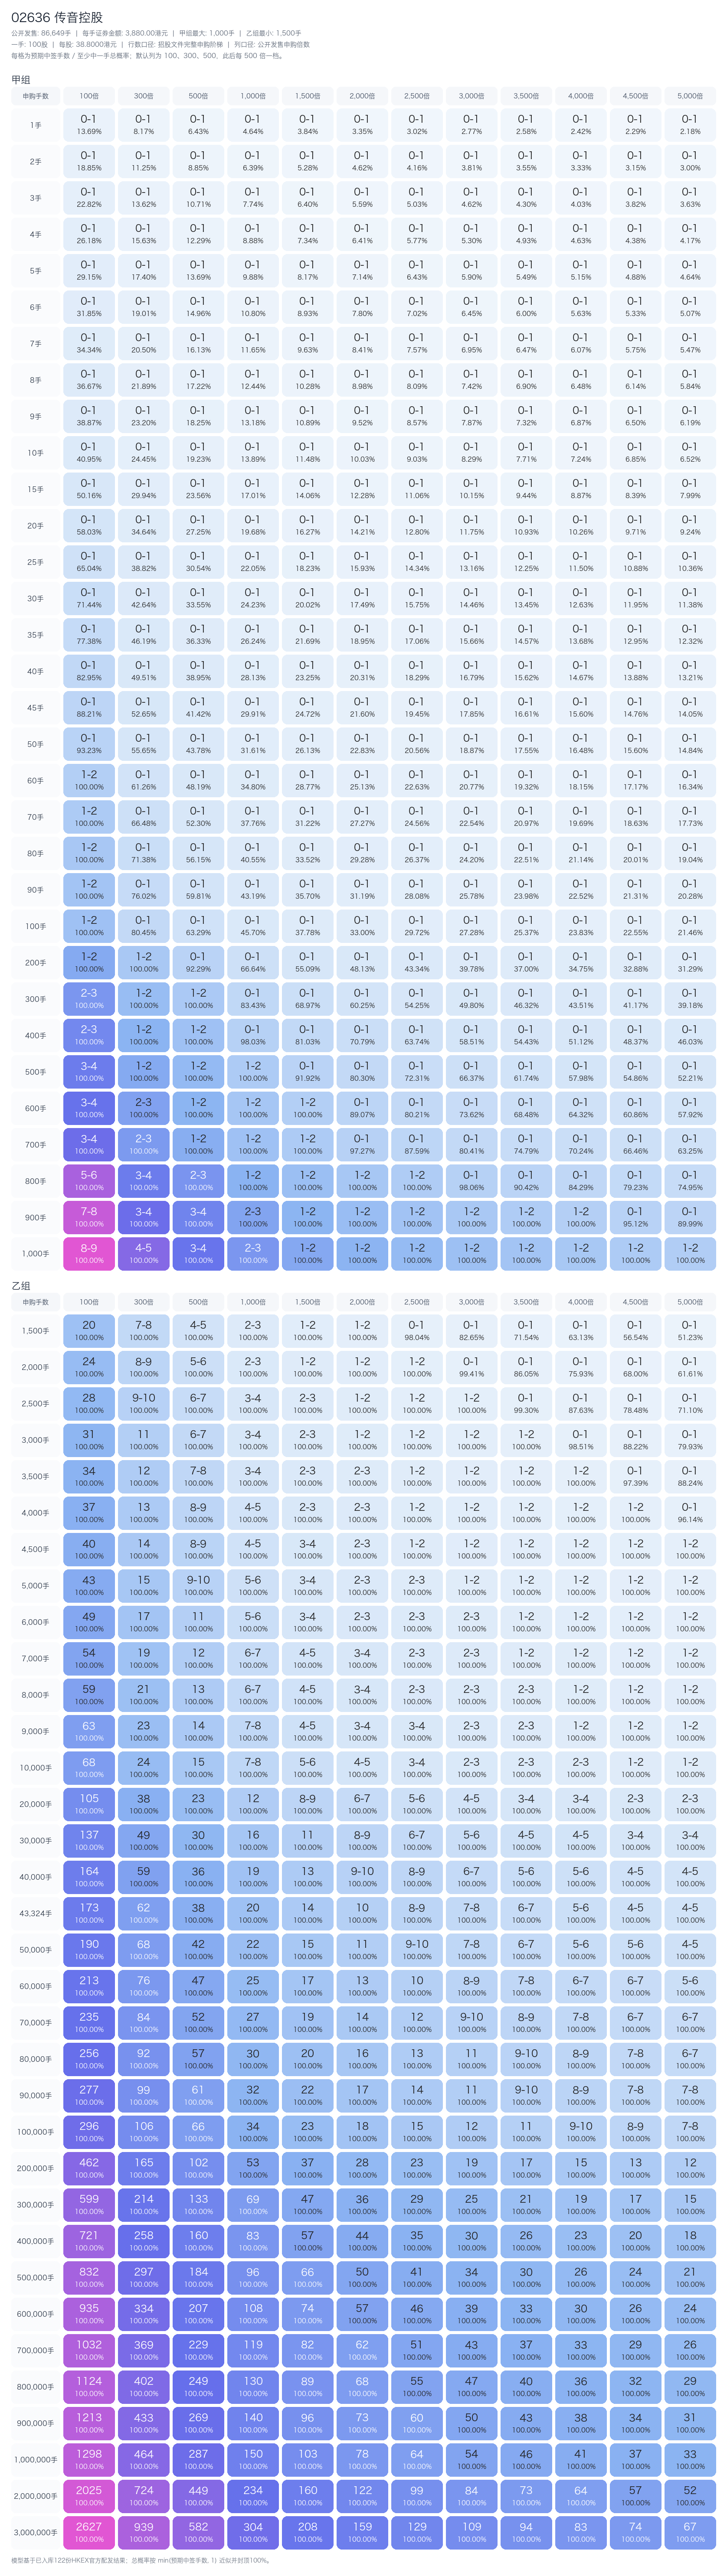
关键档位摘录:
| 申购档位 | 100 倍 | 300 倍(基准) | 500 倍 | 1,000 倍 | 1,500 倍 |
|---|---|---|---|---|---|
| 1 手 | 0.14 / 13.7% | 0.08 / 8.2% | 0.06 / 6.4% | 0.05 / 4.6% | 0.04 / 3.8% |
| 可执行最大 400 手 | 2.89 / 100% | 1.73 / 100% | 1.36 / 100% | 0.98 / 98.0% | 0.81 / 81.0% |
| 甲尾 1,000 手 | 8.28 / 100% | 4.65 / 100% | 3.55 / 100% | 2.47 / 100% | 1.99 / 100% |
| 乙头 1,500 手 | 19.98 / 100% | 7.14 / 100% | 4.43 / 100% | 2.31 / 100% | 1.58 / 100% |
| 顶头槌 43,324 手 | 173.02 / 100% | 61.84 / 100% | 38.33 / 100% | 20.03 / 100% | 13.70 / 100% |
基准情景为 300 倍、初始 10% 公开盘:400 手预期中签 1.73 手。若首日涨 5% / 10% / 20%,扣除融资成本后的期望值(EV,期望收益)约为 HK$178 / HK$513 / HK$1,185;费用打平涨幅约 2.35%。若热度升至 1,000 倍,10% 首日涨幅的期望值约 HK$222;若升至 1,500 倍且首日仅涨 5%,期望值约 HK$-1。模型是历史分配规律的估计,不是配发保证。
01256 奕斯伟计算在 2026-10-06 截止,正常资金释放日早于 02636 传音控股的 2026-10-12 截止,理论上可接力。若券商额度或退款延迟,优先保留已提交的 01256 奕斯伟计算 100 手,02636 传音控股降为现金小额,不以额外融资硬叠加。
最终建议
- 精确申购 400 手,使用券商持仓融资作为银行 10 倍新股融资本金。 申请证券金额 HK$1,552,000,按两天计息的总融资成本约 HK$157.83。
- 资金冲突时先保留
01256 奕斯伟计算既有 100 手。 其退款正常释放后再执行02636 传音控股;若释放异常,后者不追融资。 - 暗盘/首日纪律: 暗盘涨幅达到 10%—20% 可先卖一半;低于 5% 且最终认购很热时以减仓为先;高于 30% 且成交活跃才保留小部分观察开盘。
- 上调条件: 最终公开认购低于 300 倍、定价未贴上限、国际配售稳健且暗盘强。下调条件: 最终公开认购超过 1,500 倍、上限定价同时暗盘疲弱,或配发结果的一手中签率显著低于模型敏感度。
来源
- 港交所招股书/全球发售文件:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/1007/2026100700008_c.pdf
- 港交所全球发售公告:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/1007/2026100700002_c.pdf
- 港交所标题检索:https://www1.hkexnews.hk/search/titlesearch.xhtml?lang=zh&market=SEHK
- AASTOCKS 正在招股/即将上市页面:https://www.aastocks.com/sc/stocks/market/ipo/mainpage.aspx
- 经济通招股资料:https://www.etnet.com.hk/www/tc/stocks/ipo-info.php?code=2636
- 经济通新股新闻:https://www.etnet.com.hk/www/tc/stocks/ipo-news-article/20261007161/%E3%80%90%E6%96%B0%E8%82%A1%E4%B8%8A%E5%B8%82%E3%80%91%E3%80%8C%E9%9D%9E%E6%B4%B2%E6%89%8B%E6%A9%9F%E7%8E%8B%E3%80%8D%E5%82%B3%E9%9F%B3%E6%8E%A7%E8%82%A1%2802636%29%E6%8B%9B%E8%82%A1%E5%85%A5%E5%A0%B43920%E5%85%83%EF%BC%8C%E6%96%B0%E5%8A%A0%E5%9D%A1%E4%B8%BB%E6%AC%8A%E5%9F%BA%E9%87%91GIC%E7%AD%8912%E5%AE%B6%E5%9F%BA%E7%9F%B3%E8%AA%8D%E8%B3%BC
- 信报财经新闻:https://www.hkej.com/instantnews/announcement/article/4533988/%E6%96%B0%E8%82%A1IPO%E4%B8%A8%E5%82%B3%E9%9F%B3%E6%8E%A7%E8%82%A1%E4%BB%8A%E8%B5%B7%E6%8B%9B%E8%82%A1%2B%E5%85%A5%E5%A0%B4%E8%B2%BB3919%E5%85%83
- 公司投资者关系及治理资料:https://www.transsion.com/zh-CN/report/corporate-governance