君正股份 03223 最终申购分析
数据截至:2026-08-17 10:13 HKT
结论:可打,建议申购 100 手,使用券商持仓融资作为银行本金加银行 10 倍首次公开发行融资。它是盈利的 A+H(同时有 A 股和 H 股)半导体设计公司,H 股最高价相对 8 月 14 日 A 股收市价有明显折让;但公开盘只有 10%、估值并不低,若热度升至 1,000 倍以上应降为一手现金或放弃融资。
回填状态
已先检查 2026-08-10 至 2026-08-17 港股新上市、已公布配售结果及上市后表现:新增/更新 0 只;正式配售曲线无新增或修复,中签模型未重跑。本次已执行决策表回填,110 只正式配售样本及结构化曲线保持一致;ipo_master、ipo_terms、ipo_market_performance、ipo_fundamentals_snapshot 各为 111 行,回填脚本测试 4/4 通过。本次分析使用的数据截至 2026-08-17 10:13。
03223 君正股份尚未出配售结果。待更新节点为:2026-08-21(周五)定价,2026-08-24(周一)不迟于 23:00 公布发售价、最终公开认购倍数和分配基准,2026-08-25(周二)上市。
公司基本面
君正股份是无晶圆厂芯片设计商,产品覆盖存储、计算与模拟芯片,主要面向汽车电子、工业和医疗、人工智能物联网及智能安防。它的核心不是单一热门概念:存储芯片贡献约六成收入,计算芯片贡献约三成,模拟芯片提供汽车电子敞口。优点是已盈利、经营现金流为正、产品和客户基础较成熟;核心风险是半导体周期、存货高、渠道可见度有限,以及此次发行价对应的估值需要靠 A/H 折让和市场情绪支撑。
财务三表
金额单位:人民币百万元。按国际财务报告准则编制;Y1/Y2/Y3 分别为 2023/2024/2025 年。
| 指标 | Y1 | Y2 | Y3 |
|---|---|---|---|
| 营收 | 4,530.9 | 4,212.6 | 4,741.0 |
| 存储芯片收入 | 2,911.6 | 2,589.5 | 2,911.3 |
| 计算芯片收入 | 1,108.4 | 1,090.1 | 1,293.4 |
| 模拟芯片收入 | 408.9 | 471.5 | 505.6 |
| 其他收入 | 102.1 | 61.5 | 30.7 |
| 毛利 | 1,608.0 | 1,473.1 | 1,554.6 |
| 销售及分销费用 | 323.1 | 303.2 | 333.0 |
| 行政费用 | 180.2 | 217.1 | 272.0 |
| 研发费用 | 708.3 | 681.3 | 712.0 |
| 三费合计 | 1,211.6 | 1,201.7 | 1,317.0 |
| 税前利润 | 545.2 | 410.0 | 413.7 |
| 净利润 | 515.7 | 364.2 | 375.3 |
| 经调整净利润 | 515.7 | 409.3 | 431.1 |
| 经营活动现金流 | 558.2 | 363.5 | 622.6 |
| 现金及现金等价物 | 3,924.6 | 3,711.9 | 4,087.1 |
| 应收账款及票据 | 407.3 | 391.0 | 470.8 |
| 存货 | 2,404.8 | 2,672.0 | 2,974.6 |
| 总资产 | 12,742.0 | 12,926.9 | 13,573.2 |
| 总负债 | 912.5 | 844.0 | 1,084.3 |
| 指标 | Y2 同比 | Y3 同比 | 两年复合年均增长率 |
|---|---|---|---|
| 营收 | -7.0% | 12.5% | 2.3% |
| 存储芯片收入 | -11.1% | 12.4% | 0.0% |
| 计算芯片收入 | -1.6% | 18.7% | 8.0% |
| 模拟芯片收入 | 15.3% | 7.2% | 11.2% |
| 毛利 | -8.4% | 5.5% | -1.7% |
| 净利润 | -29.4% | 3.1% | -14.7% |
| 经调整净利润 | -20.6% | 5.3% | -8.6% |
| 经营活动现金流 | -34.9% | 71.3% | 5.6% |
| 应收账款及票据 | -4.0% | 20.4% | 7.5% |
| 存货 | 11.1% | 11.3% | 11.2% |
| 指标 | Y3 比率 | 判断 |
|---|---|---|
| 存储芯片收入占比 | 61.4% | 第一主业,业绩仍受存储周期影响 |
| 计算芯片收入占比 | 27.3% | 第二主业,2025 年恢复快于整体 |
| 模拟芯片收入占比 | 10.7% | 汽车电子敞口,连续增长但体量较小 |
| 毛利率 | 32.8% | 2025 年受价格和组合影响下降 |
| 销售及分销费用率 | 7.0% | 渠道型业务的正常投入 |
| 行政费用率 | 5.7% | 较 2024 年上升 |
| 研发费用率 | 15.0% | 芯片设计所需的持续投入 |
| 净利率 | 7.9% | 已盈利,但低于 2023 年 |
| 经调整净利率 | 9.1% | 非经常项目调整后略高于净利率 |
| 经营活动现金流/净利润 | 165.9% | 现金转化优于利润表 |
| 现金及现金等价物/营收 | 86.2% | 流动性充足 |
| 应收账款及票据/营收 | 9.9% | 绝对值可控,2025 年回升需跟踪 |
| 存货/营收 | 62.7% | 较高,是周期和备货风险的主要载体 |
| 资产负债率 | 8.0% | 总杠杆低 |
| 流动比率 | 8.7 倍 | 短期偿债压力低 |
2026 年第一季度收入 1,559.8 百万元,同比增 47.1%;净利润 320.3 百万元,同比增 334.8%,毛利率升至 42.6%。这说明存储和计算芯片的需求、售价与产品组合在短期改善,但该改善亦与上游产能紧张和价格上行有关,不能直接线性外推为全年利润率。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 面向汽车、工业、医疗、边缘智能与安防的无晶圆厂芯片设计;产品为存储、计算及模拟芯片。 |
| 行业增长 | 招股书引用弗若斯特沙利文:全球特色存储芯片市场 2025 年约 158 亿美元,预计 2030 年约 295 亿美元,2026-2030 年复合年均增长率 11.8%;全球网络摄像机系统级芯片市场预计同期复合年均增长率 11.6%。这些为受托行业报告,适宜作需求方向参考,不能当作公司业绩指引。 |
| 公司地位 | 按 2025 年收入:全球静态随机存取存储器第二、全球特色动态随机存取存储器第七、全球非易失性闪存第七、全球网络摄像机系统级芯片第二;其中静态随机存取存储器市占率 23.9%,网络摄像机系统级芯片市占率 17.6%。 |
| 未来三年增长 | 增长取决于车规存储、低功耗存储、边缘计算和人工智能微控制器产品量产,以及并购资源整合。保守情景下,存储价格回落、代工供应紧张或客户去库存会同时压收入和毛利。 |
主营产品
| 产品分部 | 主要内容 | Y1 收入 | Y1 占比 | Y2 收入 | Y2 占比 | Y3 收入 | Y3 占比 | 判断 |
|---|---|---|---|---|---|---|---|---|
| 存储芯片 | 动态随机存取存储器、静态随机存取存储器、非易失性闪存及闪存 | 2,911.6 | 64.3% | 2,589.5 | 61.5% | 2,911.3 | 61.4% | 主业,周期属性最强 |
| 计算芯片 | 智能视觉系统级芯片、嵌入式微处理器及人工智能微控制器 | 1,108.4 | 24.5% | 1,090.1 | 25.9% | 1,293.4 | 27.3% | 复苏快,兼具安防和边缘智能题材 |
| 模拟芯片 | 车载发光二极管驱动、功率管理与组合芯片 | 408.9 | 9.0% | 471.5 | 11.2% | 505.6 | 10.7% | 汽车电子增量来源 |
| 其他 | 开发板、技术服务及租金 | 102.1 | 2.3% | 61.5 | 1.5% | 30.7 | 0.6% | 非核心 |
产品结构判断:收入靠存储芯片,增长弹性靠计算芯片和车规模拟芯片。存储芯片在 2025 年收入仅回到 2023 年附近,反映公司仍不能摆脱周期;计算芯片 2026 年一季度受关键原材料紧张和售价上升推动,短期高增长未必完全可持续。
| 产品 | 白话解释 | 场景 | 商业属性 | 财务含义 |
|---|---|---|---|---|
| 存储芯片 | 给设备保存和快速读取数据 | 汽车、工业控制、医疗、智能终端 | 芯片销售,依赖设计导入和代工供应 | 规模最大,售价、库存与晶圆供给会放大周期 |
| 计算芯片 | 让摄像头、穿戴设备等在本地处理图像和运算 | 安防、人工智能物联网、边缘设备 | 高集成度芯片销售 | 有较强主题弹性,但消费需求和原材料价格会扰动利润 |
| 模拟芯片 | 管理电源、灯光和信号的基础芯片 | 车灯、座舱、工业和家电 | 车型/设备导入后的持续供货 | 增长较稳,验证周期长,但仍受车市和价格竞争影响 |
客户与渠道
| 指标 | Y1 | Y2 | Y3 | 判断 |
|---|---|---|---|---|
| 第一大客户收入占比 | 21.0% | 19.4% | 17.1% | 集中度下降但单一客户仍有影响 |
| 前五大客户收入占比 | 54.5% | 51.9% | 50.7% | 约半数收入来自五大客户,需关注订单波动 |
| 客户性质 | 分销商和直接销售客户 | 分销商和直接销售客户 | 电子系统制造商及元器件分销商 | 以渠道销售为主 |
| 回款条款 | 通常预付款或视信用状况授信 | 同左 | 30-90 天授信或部分预付款 | 账期可调整,需持续看应收和渠道库存 |
渠道判断:公司同时使用买断和寄售。寄售货物在终端售出前仍列作公司存货,能减少提前确认收入;但买断模式下,公司并不掌握分销商全部未售库存,渠道终端需求的可见度有限。2025 年存货达到 2,974.6 百万元、同比增 11.3%,是比低负债更应关注的风险。
创始人与高管团队
| 人员 | 职务 | 背景与分工 | 打新判断 |
|---|---|---|---|
| 刘强博士 | 执行董事、董事长及总经理 | 自公司 2005 年成立起任董事长及总经理,负责总体战略、核心产品研发方向;有中科院计算机背景。 | 创始人长期主导技术与经营,治理连续性较强。 |
| 张晋 | 执行董事、副总经理 | 公司创立以来任董事及副总经理,负责计算技术战略和关键技术研发。 | 计算芯片第二曲线有技术负责人。 |
| 黄磊 | 执行董事、副总经理 | 2009 年加入,历任芯片设计、系统级芯片部门负责人;负责合肥君正和智能视觉业务。 | 业务线负责人背景匹配智能视觉扩张。 |
| 先勇辉 | 执行董事、副总经理 | 自成立起任副总经理,负责嵌入式微控制器业务及子公司运营。 | 有助于执行人工智能微控制器产品线。 |
| 高敏 | 财务总监、副总经理 | 自 2015 年起任副总经理及财务总监,负责财务运营与资金管理。 | 低杠杆和资金管理的执行责任清晰。 |
团队判断:技术与经营层任期长,适合芯片设计这种需要多年产品迭代和客户导入的行业。需留意董事张晋 2021 年曾在业绩披露敏感期卖出 A 股、公司已披露后续内控整改;这不是当前经营事项,但反映治理执行仍应观察。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 统一发行价市盈率 | 约 120-130 倍 | 最高发售价乘上市后总股本,再按约 1.1-1.15 港元兑人民币折算,除以 2025 年净利润 | 高,不能仅用盈利标签判断便宜 |
| 统一发行价经调整市盈率 | 约 105-115 倍 | 同上,分母为 2025 年经调整净利润 | 仍处高位 |
| 统一发行价市销率 | 约 9-10 倍 | 同上,分母为 2025 年收入 | 需要成长和 A/H 折让支撑 |
| A 股价格锚 | 2026-08-14 收市价人民币 143.62 元 | 香港经济日报折算约港币 167.15 元 | 最高发售价约为该锚的 62.6%,折让约 37.4% |
| 可比公司 | 兆易创新、瑞芯微、普冉股份等 | 存储或计算芯片细分可比,不是完整一对一可比 | 本次未取同一时点实时倍数,避免机械比较 |
| 招股书混合市值 | 港币 753.1 亿元 | 招股书按 A 股五日均价及最高 H 股发售价计算 | 不能与统一发行价口径混用 |
基本面结论:公司质量好于典型未盈利主题新股:盈利、现金流、细分排名和 A 股市场锚均存在。但 2025 年利润只温和增长、存货偏高,且统一发行价估值并不便宜。申购逻辑是 A/H 折让、低公开盘与基石锁货,不是低估值长线买入。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 |
|---|---|---|---|
| 香港经济日报,2026-08-17 | 财经媒体 | 以 8 月 14 日 A 股收市价折算,H 股最高发售价的理论水位为 62.6%;同时概述三条产品线与 11 名基石。 | 采用为动态 A/H 折让锚,但 A 股价格会变,不能当作上市首日收益保证。 |
| 财联社及阿思达克当日招股报道 | 财经媒体 | 确认今日启动招股、发行规模、招股期和芯片三分部。 | 只用于交叉核验时效性条款,核心数据仍以港交所招股书为准。 |
| 卖方或网络分析 | 未披露 | 截至本报告截点,未检索到可独立核验、且已披露完整估值方法的当期卖方或网络分析。 | 不以未验证的热度、孖展或社交媒体观点上调申购。 |
外部观点判断:媒体强化了 A/H 折让和稀缺芯片题材,但没有提供能替代招股书的盈利预测。热度必须等到券商孖展与最终公开认购结果,而非从首日报道推断。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 君正股份 |
| 发行机制 | 机制 B |
| 发售价/最高发售价 | 最高港币 102.80 元;最终价待定 |
| 每手股数 | 100 股 |
| 一手金额 | 港币 10,383.68(按最高价,含申请相关费用) |
| 全球发售 | 31,287,300 股 H 股 |
| 发行价隐含市值 | 统一发行价口径约港币 529.4 亿元;不等同招股书按 A 股市价和 H 股发售价混合计算的港币 753.1 亿元 |
| 初始公开发售 | 3,128,800 股,31,288 手,占全球发售 10% |
| 最大酌情回拨 | 最多另回拨 1,564,200 股,公开盘上限 4,693,000 股、占全球发售 15%;非强制回拨,测算不采用 |
| 甲尾 / 乙头申请档位 | 甲尾 40 手;乙头 50 手 |
| 基石名单 | Emerald Prime、广发基金、Perseverance、高毅及华泰资本、华勤新加坡、工银理财、Arrow Target、汇添富香港、奇点资产、Heading Pioneer、Dream’ee |
| 基石总投资金额 | 约 1.9165 亿美元,约港币 15.0344 亿元 |
| 基石占全球发售 | 最高价下 14,624,500 股,占超额配售前全球发售 46.74%;绿鞋全数行使后为 40.65% |
| 首日真实可售 | 约 16,662,800 股 H 股为非基石发售股份,占超额配售前全球发售 53.26%、上市后总股本约 3.24%;实际流通仍受国际配售持有人行为影响 |
| 绿鞋 | 有,最多 4,693,000 股,占全球发售 15% |
| 保荐人 | 国泰君安国际为独家保荐人;另有华泰国际、平安证券香港、老虎证券、浙商国际、富途证券国际等承销机构 |
| 时间表 | 8 月 17-20 日招股;8 月 21 日定价;8 月 24 日公布结果;8 月 25 日上市 |
基石投资者
| 基石投资者 | 表层背景 | 投资金额 | 最高价下认购股数/占全球发售 | 锁定 | 打新判断 |
|---|---|---|---|---|---|
| Emerald Prime | 上海创科天地相关股权投资平台,部分上海国资背景 | 6,000 万美元 | 4,578,600 股 / 14.63% | 6 个月 | 最大单一基石,偏财务和地方产业资本 |
| 广发基金 | 广发证券控股的公募基金管理人 | 3,000 万美元 | 2,289,300 股 / 7.32% | 6 个月 | 头部金融机构背书 |
| Perseverance、高毅及华泰资本 | 资产管理机构及总回报掉期安排 | 1,965 万美元 | 1,499,400 股 / 4.79% | 6 个月 | 财务投资,华泰只是法律持股/对冲载体 |
| 华勤新加坡 | 华勤技术全资子公司,智能产品原始设计制造平台 | 1,500 万美元 | 1,144,600 股 / 3.66% | 6 个月 | 唯一较强的下游智能硬件产业属性 |
| 工银理财 | 工商银行全资理财子公司 | 1,500 万美元 | 1,144,600 股 / 3.66% | 6 个月 | 大型金融机构,不是芯片产业方 |
| 其余五家基金/资管机构 | Arrow Target、汇添富香港、奇点、Heading Pioneer、Dream’ee | 5,200 万美元 | 3,968,000 股 / 12.68% | 6 个月 | 主要是专业财务资本 |
| 合计 | 11 名基石 | 19,165 万美元 | 14,624,500 股 / 46.74% | 6 个月 | 锁货比例高 |
基石穿透结论
基石的真实属性以金融资本为主:广发基金、工银理财、汇添富、高毅、奇点及各基金载体均是资产管理或财务投资者;Emerald Prime 带有上海产业投资平台色彩。它们提供的核心价值是锁定约 46.74% 的发售股份,而不是共同承担经营协同。
华勤新加坡是较有辨识度的产业方,母公司华勤技术为双重上市的智能产品原始设计制造平台,覆盖移动终端、计算和数据中心、人工智能物联网等领域,和君正的芯片应用端有潜在联系。但其占发售仅 3.66%,不能把整组基石包装成强产业链联合投资。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-08-20 | 周四 | 白表 11:30 截止、12:00 封盘;券商通常更早截单 |
| 定价 | 2026-08-21 | 周五 | 不迟于中午 12:00 |
| 券商/托管商可查配发及资金释放 | 2026-08-24 | 周一 | 以券商实际可见配发和释放为准 |
| 公布发售价、认购倍数、分配基准 | 2026-08-24 | 周一 | 不迟于 23:00,重点看最终公开盘规模与一手中签率 |
| 暗盘交易 | 待券商确认 | 待确认 | 招股书未列散户暗盘安排,不预设为确定收益 |
| 正式上市买卖 | 2026-08-25 | 周二 | 09:00 起 |
热度判断
截至 2026-08-17 10:13,阿思达克显示 03223 君正股份正在招股,但未见可核验的累计孖展或公开认购倍数。当天媒体报道仅说明招股刚开始,不能把 A/H 折让或“芯片题材”当作最终超购倍数。
情景范围设为 100 倍、300 倍、500 倍、1,000 倍以上:100 倍是低热度,300 倍为基准,500 倍为偏热,1,000 倍以上为过热。机制 B 的模型仅使用初始 10% 公开盘;招股书所称最多 15% 的酌情回拨不是强制触发,不能用盘中孖展倍数假设已经回拨。
申购测算
融资口径为券商质押率 50%、年化 6.8%,银行首次公开发行融资 10 倍、固定费用港币 100 元。按 8 月 20 日截止、8 月 24 日预计可查配发/资金释放计算,计息 3 天。最高可执行的正式申购档位为 100 手,申请金额港币 1,038,367.38 元;券商本金港币 103,836.74 元、银行融资额港币 934,530.64 元,融资成本约港币 158.03 元。
中签全表的每格为预期中签手数 / 整笔申请至少中一手总概率。模型用 110 只正式配售样本;总概率按 min(预期中签手数, 1) 近似,封顶 100%。图中覆盖招股书全部正式档位:甲组 1-40 手、乙组 50-15,644 手;列固定为 100、300、500、1,000 至 5,000 倍。
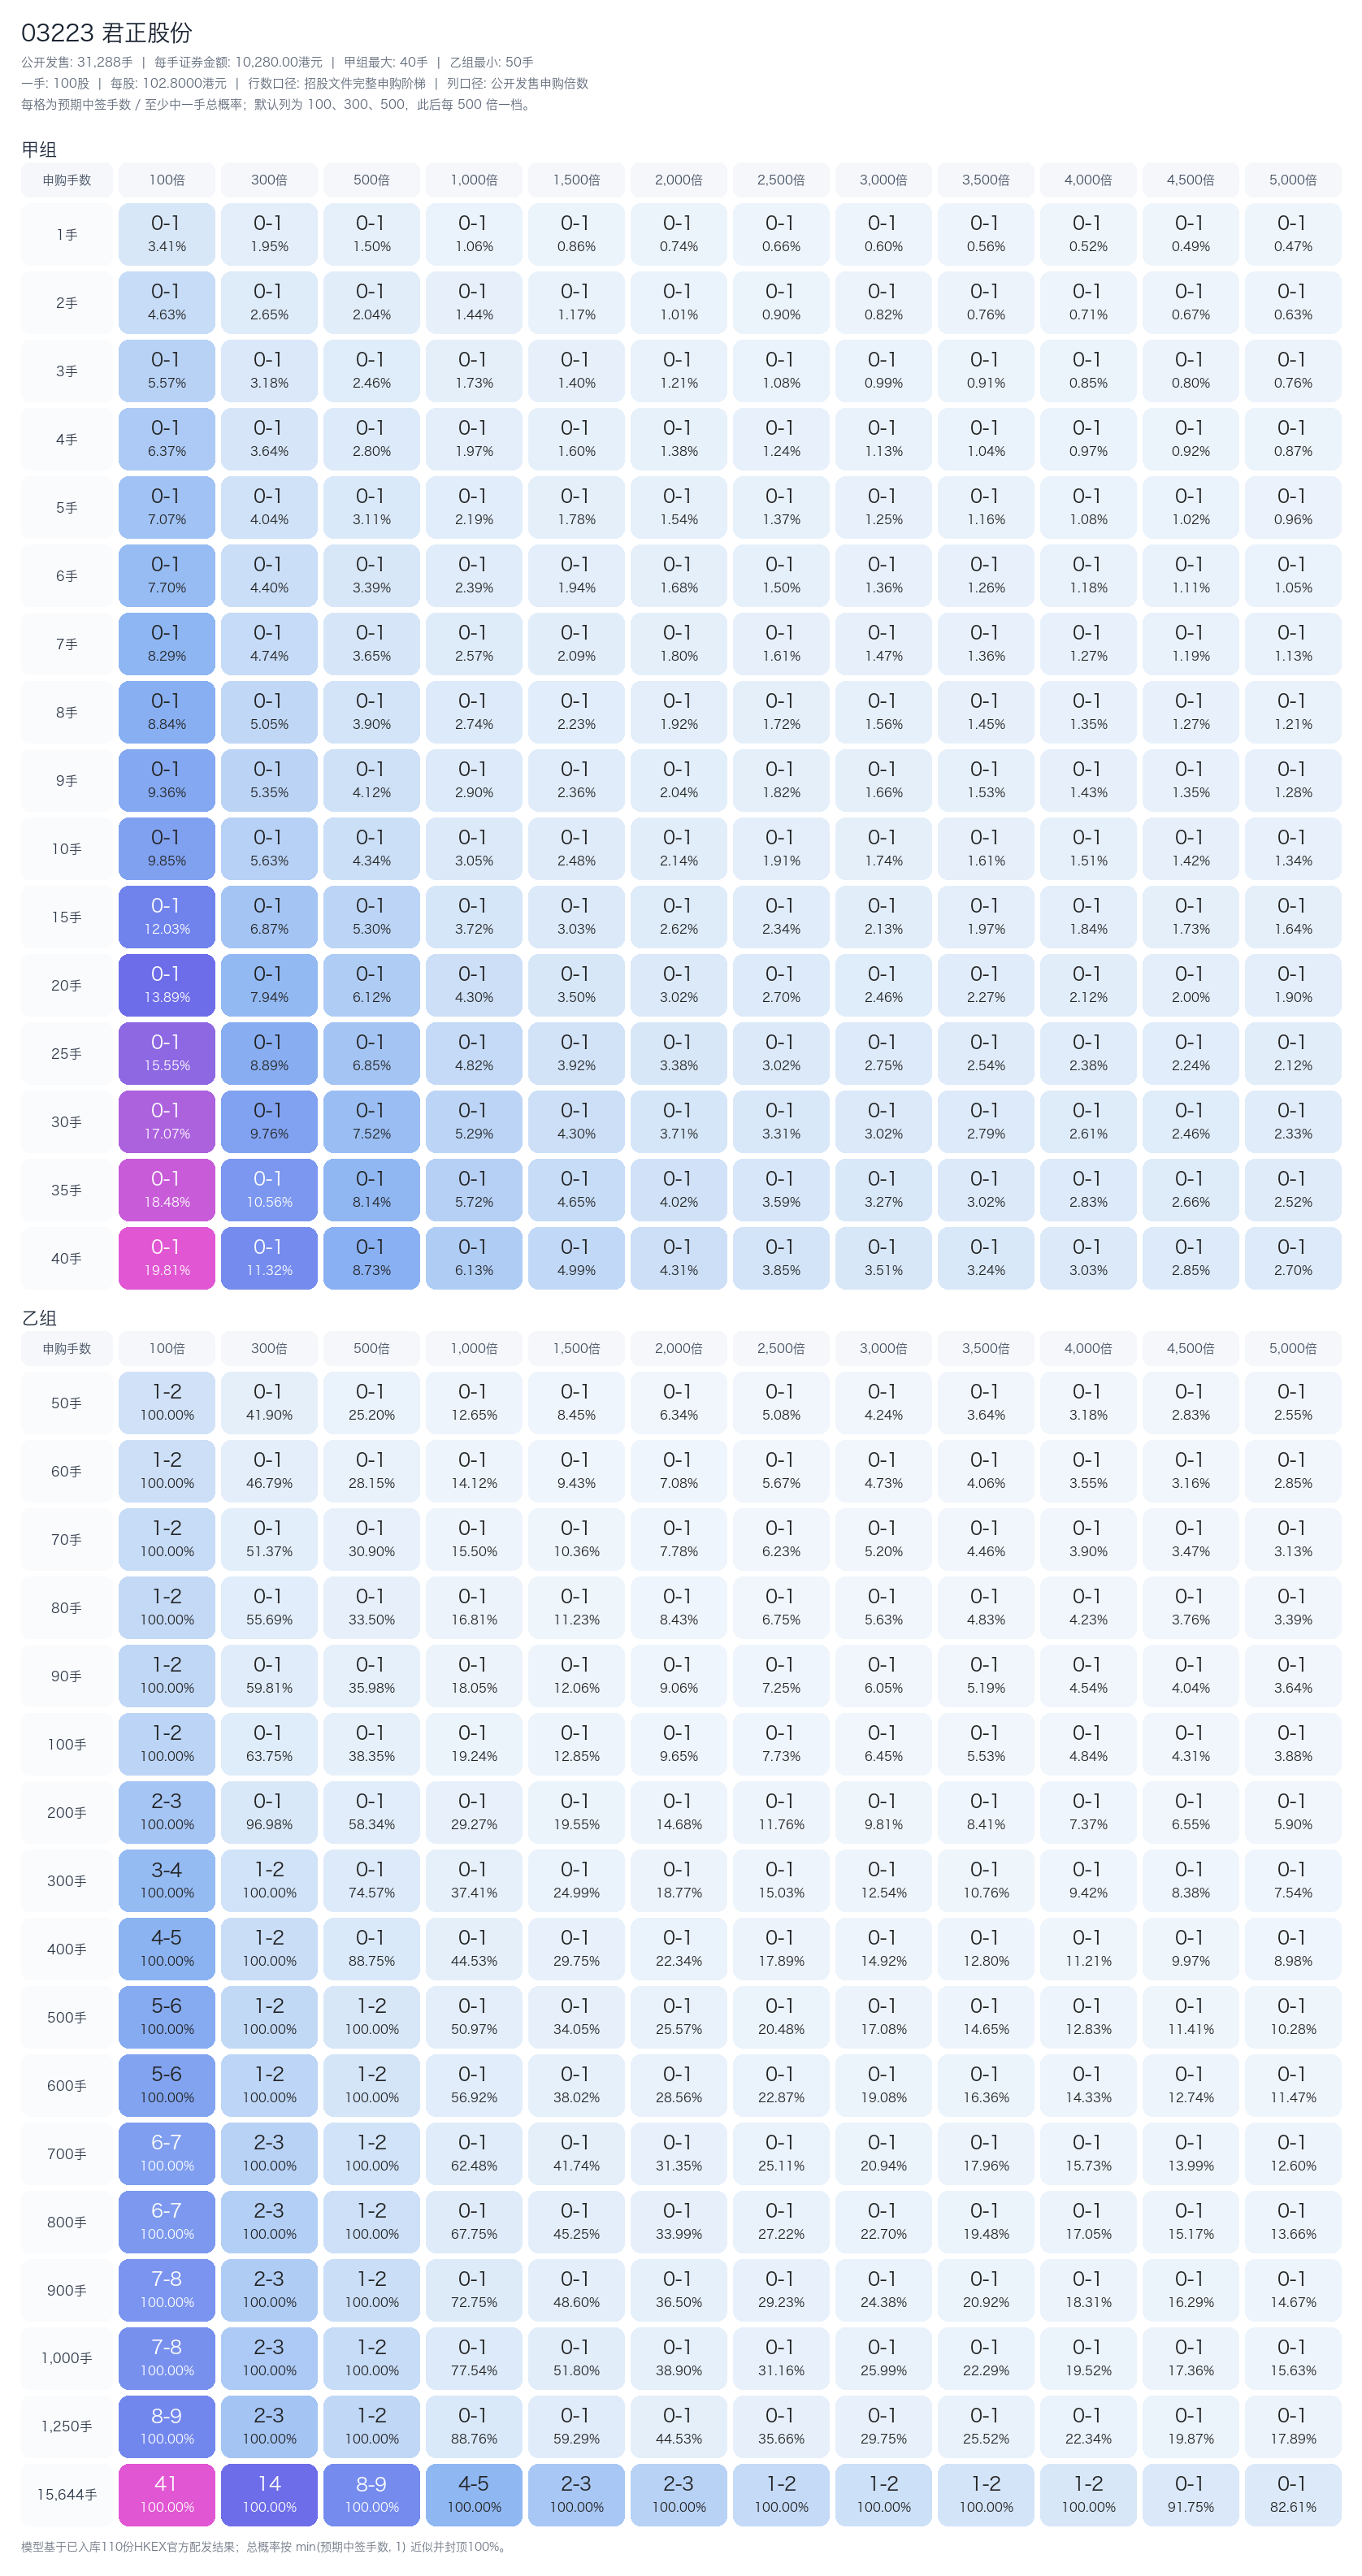
关键档位摘录:
| 申购档位 | 100 倍 | 300 倍 | 500 倍 | 1,000 倍 | 1,500 倍 | 5,000 倍 |
|---|---|---|---|---|---|---|
| 1 手 | 0.034 / 3.41% | 0.020 / 1.95% | 0.015 / 1.50% | 0.011 / 1.06% | 0.009 / 0.86% | 0.005 / 0.47% |
| 甲尾 40 手 | 0.198 / 19.81% | 0.113 / 11.32% | 0.087 / 8.73% | 0.061 / 6.13% | 0.050 / 4.99% | 0.027 / 2.70% |
| 乙头 50 手 | 1.250 / 100.00% | 0.419 / 41.90% | 0.252 / 25.20% | 0.126 / 12.65% | 0.084 / 8.45% | 0.025 / 2.55% |
| 可执行最大 100 手 | 1.902 / 100.00% | 0.637 / 63.75% | 0.383 / 38.35% | 0.192 / 19.24% | 0.129 / 12.85% | 0.039 / 3.88% |
| 顶头槌 15,644 手 | 40.516 / 100.00% | 13.579 / 100.00% | 8.168 / 100.00% | 4.098 / 100.00% | 2.737 / 100.00% | 0.826 / 82.61% |
基准情景为 300 倍、初始 10% 公开盘:100 手预期获配 0.637 手,获配市值约港币 6,553 元,费用打平首日涨幅约 2.41%。假设首日涨 5% / 10% / 20%,扣融资成本后的期望收益约为港币 170 / 497 / 1,153 元。若热度升至 1,000 倍,10% 首日涨幅的期望收益仅约港币 40 元;升至 1,500 倍时约为负港币 26 元。
最终建议
- 精确申购:100 手,进入乙组;使用券商持仓融资作为银行本金加银行 10 倍首次公开发行融资。不要为扩大金额而跨越当前可执行档位。
- 申购条件:A/H 折让维持、孖展未显著高于 500 倍时执行;若可见孖展或最终公开认购预示 1,000 倍以上,改为一手现金或不参与融资。
- 资金冲突:截至本次扫描没有另一只正在招股的新股;若出现新股重叠,优先保留折让、基石锁货和边际期望收益更高者。
- 暗盘/上市动作:暗盘若涨幅达到 10%-20%,先卖出半数;暗盘弱于 5% 且最终认购超过 1,000 倍,优先离场。若 A 股价格在招股期显著走弱,应下调本建议,即使最终公开盘不热。
- 上调条件:最终定价未在上限、公开认购低于 300 倍、国际配售与暗盘强。下调条件:A 股折让快速收窄、公开认购升至 1,000 倍以上、最终价上限但暗盘疲弱,或配发结果显示乙组边际显著恶化。
来源
- 港交所招股书(上市文件—发售以供认购):https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0817/2026081700003.pdf
- 港交所全球发售公告:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0817/2026081700001.pdf
- 港交所标题检索:2026-08-17 对 03223 INGENIC 检索,确认上述两份文件及公告时间。
- 阿思达克新股中心:https://www.aastocks.com/sc/stocks/market/ipo/mainpage.aspx
- 香港经济日报当日招股及 A/H 折让报道:https://inews.hket.com/article/4177277/Ingenic-Semiconductor-03223-ipo
- 港股新股资料交叉核验:https://www.etnet.com.hk/www/tc/stocks/ipo-info.php?code=03223