深圳市景旺电子(03228)最终申购分析
数据截至:2026-09-21 10:28(香港时间)。结论:强打,建议申购 200 手,使用券商持仓融资作为银行本金加银行 10 倍 IPO 融资。 同批优先级第一;若最终公开认购升至 1,500 倍以上或暗盘指示明显低于发行价,再降为 10 手或放弃。
回填状态
已先检查上一周和本周港股新上市及已公布配售结果样本:本轮新增/更新 0 只;116 只正式配售曲线均已入库,故中签模型未重跑。已运行 backfill_decision_tables.py,四张派生表各 117 行,其中 46 只已有首日收市、24 只已补基本面。本文使用的数据截至 2026-09-21 10:28。
03228 深圳市景旺电子尚未公布最终发售价、最终公开认购倍数、一手中签率及分配基准;这些结果预计于 2026-09-28(星期一)披露,上市日为 2026-09-29(星期二)。
公司基本面
景旺电子是 A+H 印制电路板(PCB)制造商,主业是刚性板、多层板、高密度互连板、柔性板及刚挠结合板,主要供给汽车电子、通信及数据基础设施、智能设备和工业控制。其基本面强于一般纯概念新股:2025 年收入和利润仍增长,汽车电子客户基础深,AI 服务器相关 PCB 开始放量;但汽车板价格竞争和铜等原料成本已将该分部毛利率压低,AI 收入目前仍只是总收入的小比例。
财务三表
金额单位:人民币百万元;2023-2025 为审计历史数,2026 年前四个月仅作趋势参考。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 10,757.3 | 12,659.4 | 15,308.1 |
| PCB 收入 | 10,240.9 | 11,984.8 | 14,372.6 |
| 汽车电子收入 | 4,375.0 | 5,814.2 | 6,952.9 |
| 通信及数据基础设施收入 | 772.1 | 932.0 | 1,590.7 |
| 毛利 | 2,492.3 | 2,877.7 | 3,304.9 |
| 销售及营销开支 | 192.1 | 245.6 | 288.2 |
| 行政开支 | 563.0 | 630.7 | 715.3 |
| 研发开支 | 600.7 | 757.6 | 929.9 |
| 除税前利润 | 1,047.5 | 1,320.4 | 1,464.4 |
| 净利润 | 911.0 | 1,160.2 | 1,244.0 |
| 经营现金流、现金、应收、存货 | 本次全球发售摘要未将完整数列汇总;以会计师报告及最终业绩为准 | 同左 | 同左 |
| 指标 | 2024 同比 | 2025 同比 | 两年复合增速 |
|---|---|---|---|
| 营收 | 17.7% | 20.9% | 19.3% |
| 汽车电子收入 | 32.9% | 19.6% | 26.1% |
| 通信及数据基础设施收入 | 20.7% | 70.7% | 45.5% |
| 毛利 | 15.5% | 14.8% | 15.1% |
| 净利润 | 27.4% | 7.2% | 16.7% |
2025 年毛利率为 21.6%、净利率为 8.1%;收入增速快于利润,反映材料与产品组合压力。2026 年前四个月收入同比增长 17.8% 至人民币 53.41 亿元,但净利润同比降 25.3% 至人民币 3.17 亿元,不能只看全年历史增速。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 汽车电子 PCB、高多层/HDI PCB、通信及 AI 数据基础设施 PCB。 |
| 公司地位 | 招股书引述灼识咨询:按 2025 年收入为全球最大汽车电子 PCB 供应商,份额 10.6%;全球 PCB 供应商第 11 位,份额 2.5%。 |
| 客户覆盖 | 全球前十大 Tier 1 汽车供应商中八家为客户,客户遍布 53 个国家或地区。 |
| 三年增长判断 | 汽车电子稳健放量、AI 板卡认证和高层板产能爬坡是上行触发;原料涨价、汽车板降价或 AI 导入慢于预期是下行触发。 |
主营产品
| 产品/终端 | 2023 收入 | 2024 收入 | 2025 收入 | 2025 占比 | 判断 |
|---|---|---|---|---|---|
| 汽车电子 PCB | 4,375.0 | 5,814.2 | 6,952.9 | 45.4% | 第一收入来源,认证壁垒高但毛利承压。 |
| 智能设备 PCB | 3,258.1 | 3,672.8 | 3,705.2 | 24.2% | 成熟需求,增速放缓。 |
| 工控及医疗 PCB | 1,835.8 | 1,565.9 | 2,123.8 | 13.9% | 分散的第二梯队。 |
| 通信及数据基础设施 PCB | 772.1 | 932.0 | 1,590.7 | 10.4% | 增长最快,AI 相关 PCB 2025 年仅人民币 198.2 百万元,占总收入 1.3%。 |
| 其他(含含铜残余物) | 516.4 | 674.5 | 935.4 | 6.1% | 不是核心估值逻辑。 |
PCB 是电子设备内部连接元件;高多层板和 HDI 板用于高密度、高速传输,ASP(平均售价)与毛利通常高于通用板。通信及数据基础设施板的平均售价从 2023 年每平方米人民币 1,152 元升至 2025 年人民币 1,569 元,2026 年前四个月为人民币 2,309 元,支持 AI 叙事;但汽车电子板毛利率已由 2023 年 31.1% 降至 2026 年前四个月 13.8%,是利润端的核心反证。
客户与渠道
公司服务逾 800 名客户,汽车 Tier 1 深度认证带来转换成本和订单黏性。招股书在摘要中未把单一最大客户及前五客户的完整历年占比集中列示,本报告不以未经核实的集中度数字替代;需要跟踪的不是客户数量,而是汽车板降价能否由高阶板、AI 板及成本转嫁抵消。
创始人与高管团队
景旺电子为 A 股上市多年的 PCB 制造商,控制股东集团于发售后仍将控制约 52.21% 表决权。全球发售文件的重点是已有生产、研发与客户体系,而非以创始人故事支撑估值;打新判断应以产品认证、产能利用率、汽车板毛利及 AI 板导入兑现为准。
估值与基本面判断
| 指标 | 估值/口径 | 判断 |
|---|---|---|
| H 股组件市值 | 约 HK$50.97 亿 | 72,944,300 股新 H 股乘最高价。 |
| 统一 H 价假设总市值 | 约 HK$750.7 亿 | HK$69.88 乘发行后 1,074,268,341 股;仅作统一发行价比较。 |
| A/H 混合市值 | 约 HK$1,312.81 亿 | 招股书以近五日 A 股均价 HK$126.02 与 H 股最高价混合计算,不能直接当作统一 H 股估值。 |
| 统一 H 价 P/E | 约 52 倍 | 以 2025 年净利润折港币计算;不算便宜。 |
| 核心估值锚 | 汽车电子龙头、AI PCB 渗透 | 质量和景气优于纯题材,但价格已预支部分成长。 |
基本面结论:这是有利润、产业位置和客户认证支撑的硬件制造标的,打新价值主要来自供给、基石锁定与科技制造热度,而非低估值。净利润放缓、汽车板毛利下滑和 AI 收入基数小,决定了不可追逐过热融资。
外部分析观点
| 来源 | 类型 | 可采纳部分 | 本报告处理 |
|---|---|---|---|
| 港交所招股书 | P0 官方来源 | 市场排名、客户覆盖、历史财务、产品及发售机制。 | 作为全部事实与估值口径的基础。 |
| AASTOCKS 新股中心 | P1 市场来源 | 当前招股状态和券商展示的截止/上市信息。 | 仅用于状态交叉核验,不把展示热度当最终认购倍数。 |
外部媒体或孖展数字尚未形成可靠、可回读的一致口径,故不把“AI PCB”标签直接换算成首日收益。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 深圳市景旺电子 |
| 发行机制 | 机制 B;测算只用初始 10% 公开盘。 |
| 发售价/最高发售价 | 最高 HK$69.88。 |
| 每手股数/一手最高应付 | 100 股 / HK$7,058.47。 |
| 全球发售 | 72,944,300 股 H 股。 |
| 初始公开发售 | 7,294,500 股,72,945 手。 |
| 最大酌情回拨 | 招股书载最多调整至 15%;不用于中签测算。 |
| 甲尾/乙头 | 700 手 / 800 手。 |
| 发行后股份数 | 1,074,268,341 股。 |
| 基石 | CPE、Vertex(中际旭创)、大族数控附属公司、剑桥科技、易方达、天弘、摩根资管、霸菱、建滔等。 |
| 基石总额 | 约 US$310 百万,约 HK$2,431 百万。 |
| 基石占全球发售 | 最高价约 34,790,000 股,约 47.69%;锁定六个月。 |
| 绿鞋 | 招股书披露的超额配售安排以最终文件为准。 |
| 保荐人 | 以港交所全球发售文件封面及最终配发结果为准。 |
基石投资者
| 基石类别 | 背景 | 金额/锁定 | 打新判断 |
|---|---|---|---|
| 产业链及上市公司相关投资者 | Vertex、中际旭创关联;大族数控附属公司;剑桥科技;建滔等。 | 合计 US$310 百万,六个月。 | 存在可识别的 PCB、光通信及制造产业链信号。 |
| 机构投资者 | CPE、易方达、天弘、摩根资管、霸菱等。 | 同上。 | 提供资金与锁定,不等同于订单承诺。 |
基石穿透结论
近半发售股份由基石锁定,且名单中确有上市公司和产业链相关主体,质量高于纯地方基金或单一财务平台。仍须区分“投资认可”与“经营协同”:招股书没有把基石认购变成采购协议,首日供给分析不能把该部分当需求保证。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-09-24 | 星期四 | 公开发售中午截止,券商通常会提前截单。 |
| 预计定价 | 2026-09-25 | 星期五 | 中午十二时前。 |
| 公布结果及分配基准 | 2026-09-28 | 星期一 | 最终价、公开认购倍数和一手中签率待此日确认。 |
| 资金释放/可查配发 | 2026-09-28 起 | 星期一 | 实际以券商为准。 |
| 正式上市 | 2026-09-29 | 星期二 | 上午九时。 |
热度判断
截至时点未采用未经证实的盘中孖展数字。情景为低位 100 倍、基准 500 倍、过热 1,500 倍;盘中孖展只是资金预约,不是最终香港公开发售认购倍数。行业地位、基石与低于一亿股的初始公开盘支持热度,但 A+H 估值、汽车板利润压力会限制安全垫。
申购测算
按默认融资条件测算:券商年化 6.8%、银行 IPO 10 倍、银行固定费 HK$100,按 2026-09-24 截止至 2026-09-28 资金释放计 3 天。可执行最大档为 200 手,申请金额 HK$1,411,694.80,融资成本约 HK$178.90。
中签表按 116 份官方配发结果训练;每格为预期中签手数/至少中一手总概率,概率为 min(预期手数, 1) 的近似,且机制 B 固定使用初始 72,945 手公开盘。
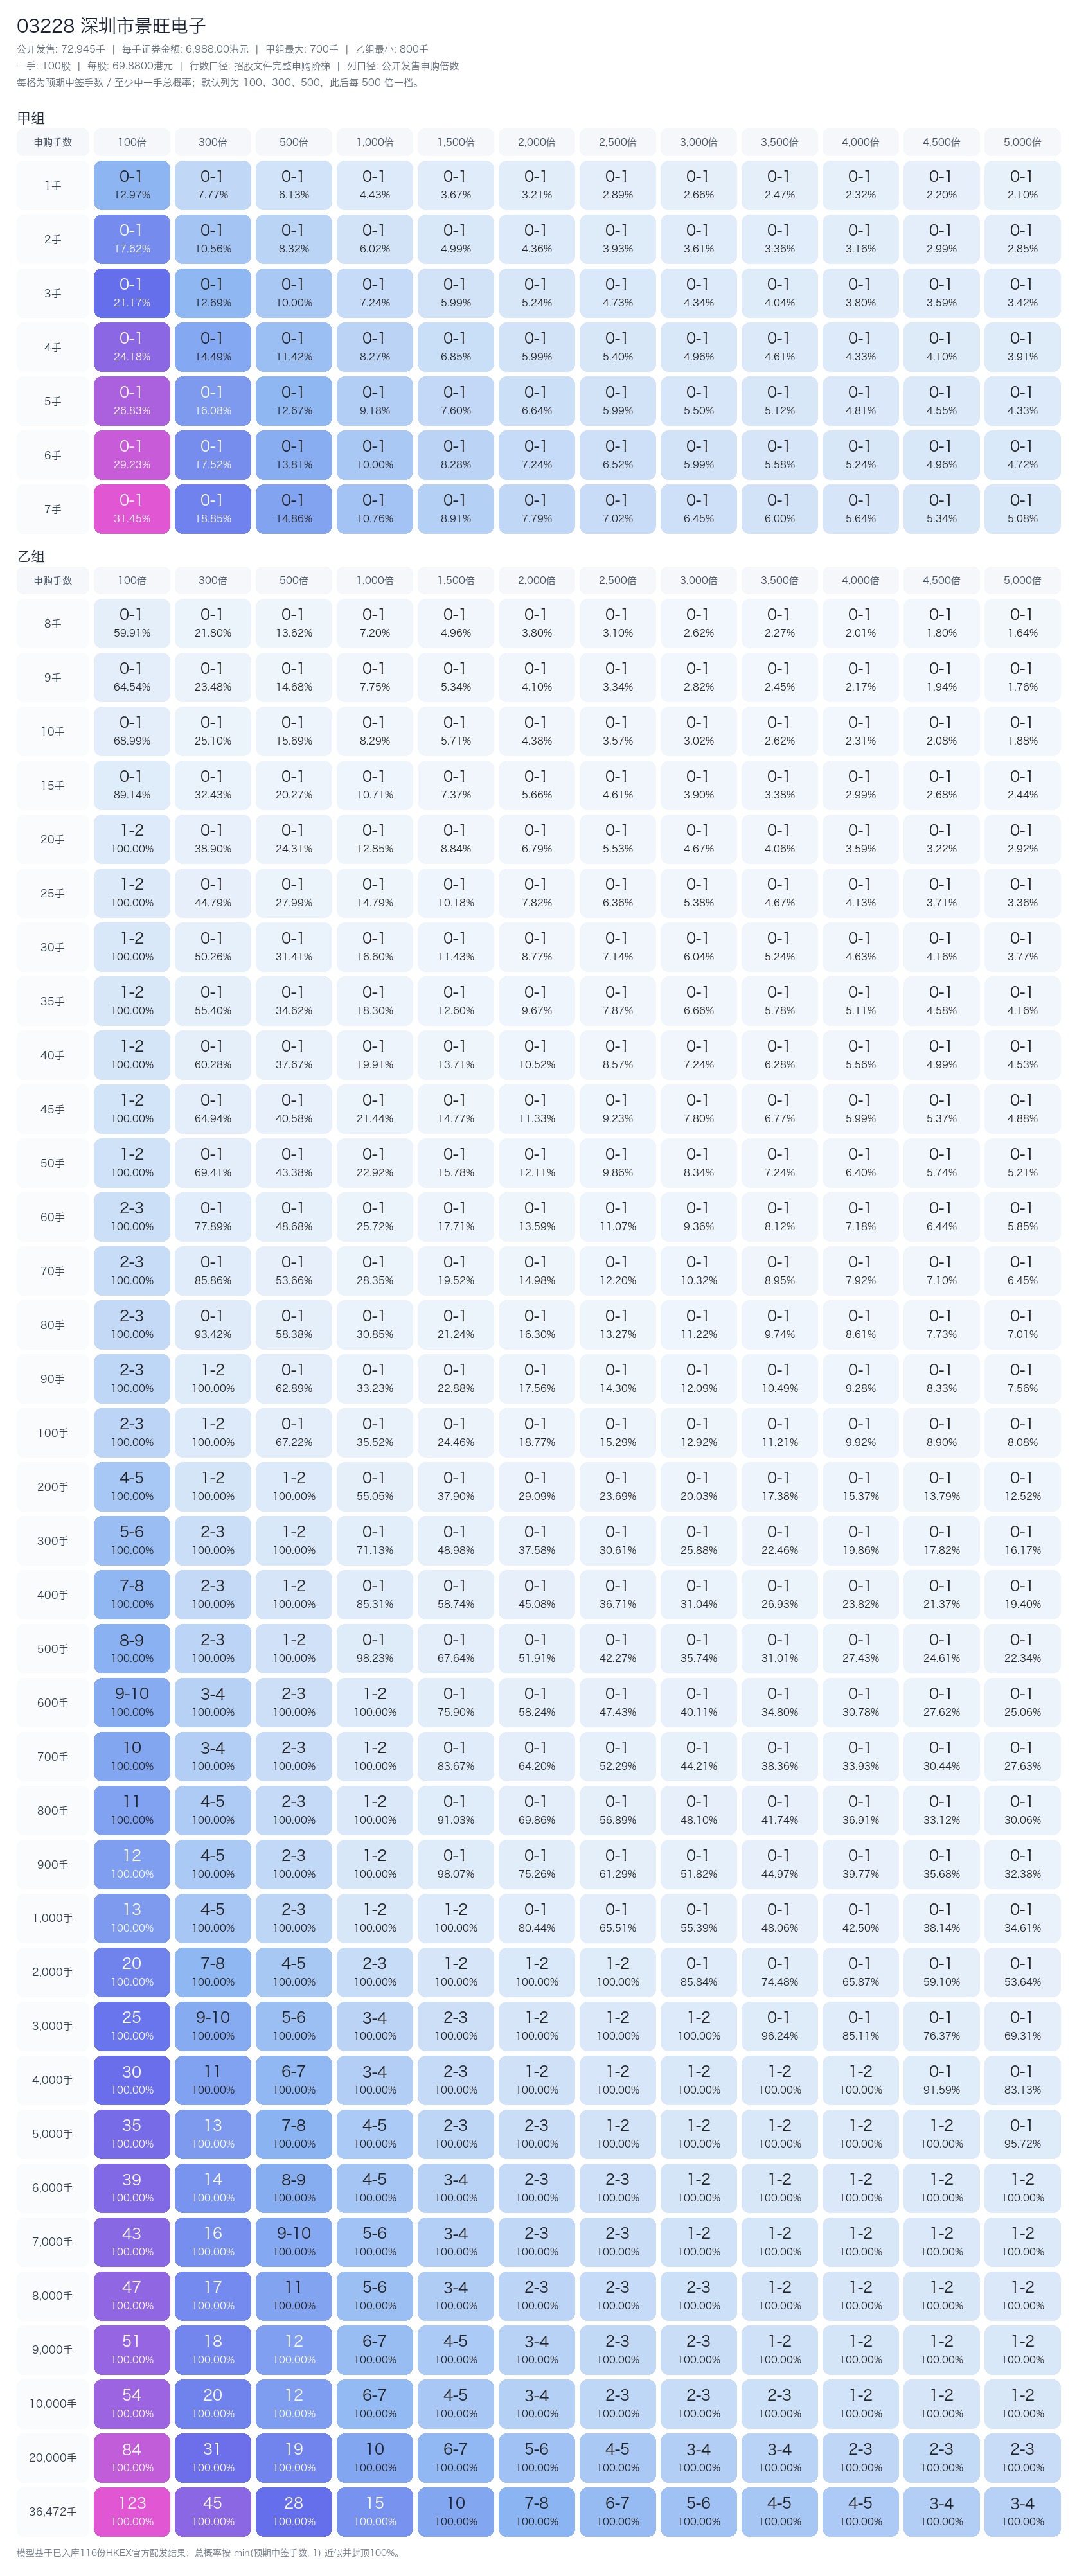
基准 500 倍下:10 手预计 0.18 手/17.6%,建议的 200 手预计 0.83 手/82.6%,甲尾 700 手预计 2.50 手。按 200 手的预期获配市值计算,融资成本打平约需 3.1% 的首日涨幅;若最终热度为 1,500 倍以上,应显著下调该预期。
最终建议
- 申购 200 手,使用券商持仓融资作为银行本金加银行 10 倍 IPO 融资。 这已是默认融资条件下的最大合法申请档,不建议跨到乙组。
- 同批资金优先级:
03228 深圳市景旺电子第一,06731 本末动力第二;不为03757 罗博特科智能科技或09607 肜程新材料占用融资额度。 - 若 9 月 28 日公布的公开认购不高于约 500 倍、基石无缩减且暗盘强于发行价,可按计划参与;若热度超过 1,500 倍、汽车板毛利风险被市场重新定价,降至 10 手或放弃。
- 暗盘或首日涨幅超过 20% 且成交承接变弱时分批兑现;暗盘低于发行价,优先控制仓位,不把产业叙事当作补仓理由。