中际旭创 03308 最终申购分析
数据截至:2026-07-22 10:25 HKT
结论:可打偏强,建议申购 20 手,使用券商持仓融资作为银行本金加银行 10x IPO 融资;若截止前公开热度升至 3,000x 以上而暗盘预约承接没有同步增强,降为现金 1-2 手。这是高定价 A+H AI 光模块龙头,不应因题材热度而越过可执行档位。
回填状态
已先检查上一周和本周港股新上市/已出配售结果样本:正式配发曲线新增/更新 0 只;中签模型未重跑;当前已校验正式配发样本为 108 只。本次已运行 uv run --locked python backfill_decision_tables.py,决策表为 109 行;样本索引与曲线文件无缺口,文件名也已确认匹配 108 只样本。本次分析使用的数据截至 2026-07-22 10:25 HKT。
本次已运行 uv run --locked python scan_current_ipos.py --format markdown。完整扫描在 HKEX 补全阶段未产出可解析报告,故不能把该结果视为“无新股”;以 AASTOCKS 重放解析及 HKEXnews 标题检索交叉确认的 current_offering_count = 1 如下:
| 当前候选 | 股票名 | 官方招股文件 | FINAL_ANALYSIS 状态 |
|---|---|---|---|
| 03308 | 中际旭创 | 港交所上市文件 | 原缺失,本次创建 |
03308 中际旭创 尚未公布配发结果。待更新节点:2026-07-29(周三)公布最终发售价、公开认购倍数和分配基准;2026-07-30(周四)上市。
公司基本面
03308 中际旭创 是深交所创业板已上市的光模块厂商(A 股 300308),此次为 A+H 上市。收入几乎全部来自光模块,2025 年由 AI 数据中心拉动的高速产品已占收入 89.2%。公司核心优势是 400G、800G、1.6T 的快速量产和头部云服务商导入;核心风险也同样集中:美国收入占比高、客户极度集中、行业产品周期短且价格压力大,且美国国防部在 2026-06-08 将公司列入 CMC List,招股书称该名单本身不构成经济制裁,但仍是估值折价和订单扰动风险。
财务三表
金额单位:人民币百万元。Y1/Y2/Y3 对应 2023/2024/2025;净利润为 IFRS(国际财务报告准则)年度利润,经营利润为招股书披露的 operating profit(经营利润)。
| 指标 | Y1 | Y2 | Y3 |
|---|---|---|---|
| 营收 | 10,718.0 | 23,862.2 | 38,239.9 |
| 高速光模块收入 | 7,106.0 | 19,969.9 | 34,092.4 |
| 中低速光模块收入 | 3,075.9 | 2,915.9 | 3,364.1 |
| 其他收入 | 536.0 | 976.4 | 783.4 |
| 毛利 | 3,384.5 | 7,941.1 | 15,875.9 |
| 销售费用 | 124.8 | 199.3 | 226.2 |
| 管理费用 | 483.3 | 683.8 | 771.8 |
| 研发费用 | 739.4 | 1,244.0 | 1,615.3 |
| 三费合计 | 1,347.5 | 2,127.1 | 2,613.3 |
| 经营利润 | 2,155.4 | 6,081.8 | 13,129.0 |
| 除税前利润 | 2,492.5 | 6,052.4 | 13,599.6 |
| 净利润 | 2,207.6 | 5,371.8 | 11,579.8 |
| 经调整净利润 | 2,364.8 | 5,594.4 | 11,848.3 |
| 经营现金流 | 1,854.7 | 3,138.2 | 10,875.1 |
| 现金及现金等价物 | 3,233.9 | 4,987.8 | 10,943.8 |
| 应收账款及票据(摊余成本) | 2,904.8 | 4,670.6 | 6,349.5 |
| 存货 | 4,294.7 | 7,051.3 | 12,680.7 |
| 总资产 | 20,006.7 | 28,866.3 | 45,289.0 |
| 总负债 | 5,232.3 | 8,573.4 | 13,667.8 |
| 指标 | Y2 YoY | Y3 YoY | 两年 CAGR(复合年增长率) |
|---|---|---|---|
| 营收 | 122.6% | 60.3% | 88.9% |
| 高速光模块收入 | 181.0% | 70.7% | 119.0% |
| 中低速光模块收入 | -5.2% | 15.4% | 4.6% |
| 毛利 | 134.6% | 99.9% | 116.0% |
| 净利润 | 143.3% | 115.6% | 129.0% |
| 经调整净利润 | 136.6% | 111.8% | 123.8% |
| 经营现金流 | 69.2% | 246.5% | 142.1% |
| 应收账款及票据 | 60.8% | 35.9% | 47.8% |
| 存货 | 64.2% | 79.8% | 71.4% |
| 指标 | Y3 比率 | 判断 |
|---|---|---|
| 高速光模块收入占比 | 89.2% | AI 数据中心高速升级是业绩主引擎,同时提高单一景气依赖 |
| 中低速光模块收入占比 | 8.8% | 低速产品退居补充,产品结构明显升级 |
| 毛利率 | 41.5% | 较 2023 年的 31.6% 大幅改善,规模与高速产品组合贡献显著 |
| 销售费用率 | 0.6% | 大客户直供特征明显,销售投放不是利润的主要拖累 |
| 管理费用率 | 2.0% | 随规模扩张被摊薄 |
| 研发费用率 | 4.2% | 绝对研发投入增,费率下降,需持续验证技术代际领先 |
| 净利率 | 30.3% | 高于传统制造业,但高度依赖当前 AI 资本开支周期 |
| 经调整净利率 | 31.0% | 股份支付调整后与法定口径差异不大 |
| 经营现金流/净利润 | 93.9% | 现金转化良好,但存货与应收随扩张占用资金 |
| 现金及现金等价物/营收 | 28.6% | 账上现金充足,上市募资并非单纯为补流动性 |
| 应收账款及票据/营收 | 16.6% | 占比下降;账期通常不超过 90 天 |
| 存货/营收 | 33.2% | 高速迭代下的备货和技术变更风险需要持续观察 |
| 资产负债率 | 30.2% | 杠杆处于可控区间 |
| 流动比率 | 2.69x | 短期偿债缓冲充足 |
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 数据中心、云计算、电信网络和 AI 基础设施使用的光互连解决方案,核心产品是 400G、800G、1.6T 高速光模块。 |
| 行业增长 | 招股书引述 CIC:全球光互连市场预计 2026-2029 年 CAGR 为 33.2%;1.6T 市场 2026-2030 年 CAGR 超过 50%。 |
| 公司地位 | 按 2025 年收入计,公司连续第五年为全球第一光互连方案供应商,全球市占率 21.2%;高速数通光模块市占率 28.1%。 |
| 未来三年增长 | 1.6T 放量、3.2T/NPO/CPO/XPO 技术储备和海外产能是上行变量;AI 资本开支转弱、价格竞争和出口限制是下行情景。 |
主营产品
| 产品分部 | 主要内容 | Y1 收入 | Y1 占比 | Y2 收入 | Y2 占比 | Y3 收入 | Y3 占比 | 判断 |
|---|---|---|---|---|---|---|---|---|
| 高速光模块 | 400G、800G、1.6T 等 | 7,106.0 | 66.3% | 19,969.9 | 83.7% | 34,092.4 | 89.2% | 主业和增长来源 |
| 中低速光模块 | 200G、100G 及以下 | 3,075.9 | 28.7% | 2,915.9 | 12.2% | 3,364.1 | 8.8% | 存量补充 |
| 其他 | 光器件、车载光电子等 | 536.0 | 5.0% | 976.4 | 4.1% | 783.4 | 2.0% | 非核心 |
产品结构判断:高速光模块从 2023 年的约三分之二收入升至 2025 年近九成,盈利弹性很强,但也把公司与 AI 服务器、云厂商网络升级周期绑定得更紧。NPO、CPO、XPO 目前仍是技术储备,不能当作短期业绩主依据。
| 产品 | 白话解释 | 场景 | 商业属性 | 财务含义 | | --- | --- | --- | --- | | 高速光模块 | 把交换机、服务器和 AI 集群之间的电信号转换为高速光信号 | 超大规模数据中心、AI 集群 | 客户认证后批量供货,技术代际迭代快 | 单价和毛利较高,决定增长,但客户议价能力也强 | | 中低速光模块 | 用于较低带宽网络连接 | 电信和既有数据中心网络 | 规模销售、成熟产品 | 稳定补充,价格压力通常更大 | | 光器件及其他 | 光通信部件与车载光电子等 | 产业链延伸 | 非核心多元化 | 对整体估值贡献有限 |
客户与渠道
| 指标 | Y1 | Y2 | Y3 | 判断 |
|---|---|---|---|---|
| 第一大客户收入占比 | 36.3% | 22.8% | 24.1% | 单一客户依赖高 |
| 前五大客户收入占比 | 75.0% | 77.2% | 76.0% | 客户集中度极高 |
| 美国收入占比 | 75.9% | 60.5% | 57.3% | 海外和政策风险显著 |
| 客户性质 | 云服务商、AI 计算解决方案商等 | 云服务商、AI 计算解决方案商等 | 云服务商、AI 计算解决方案商等 | 头部企业直供、认证壁垒与议价集中并存 |
| 回款条款 | 通常不超过 90 天 | 通常不超过 90 天 | 通常不超过 90 天 | 招股书称按客户信用特征确定 |
公司没有长期最低采购承诺,客户可以调整订单、规格或进度。客户集中和美国暴露不是边缘风险,而是基本面估值的核心折价因素。
创始人与高管团队
| 人员 | 职务 | 背景与分工 | 打新判断 |
|---|---|---|---|
| 刘圣博士 | 执行董事、总裁 | 2008 年创办苏州旭创,长期聚焦光通信和先进制造研发。 | 技术创始人仍在经营一线,匹配高速迭代赛道。 |
| 王晓东 | 执行董事 | 控股股东王伟修之子,参与公司治理。 | 控制权和管理层并存,需留意 A 股既有股东结构。 |
| 王军 | 高级管理层、联席公司秘书 | 招股书列为高级管理层,负责公司管理及资本市场披露相关安排。 | A+H 上市后信息披露执行值得跟踪。 |
| 董事会 | 3 名执行、1 名非执行、4 名独立非执行董事 | 上市后八人董事会。 | 治理框架完整;历史上控股股东曾因承诺计算口径收到监管警示函,招股书称事件已结案。 |
团队判断:技术和量产能力已经由业绩验证,且公司不是单纯的概念型 AI 票。需要继续验证的是大客户订单延续性、海外供应链及出口合规,而不是创始人是否具备行业经验。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 发行隐含市值 | 约 HK$1,181.43bn | HK$1,010 × 上市后 1,169,734,641 股;未行使绿鞋的统一发行价简化口径 | A+H 股价不可互换;招股书按 A 股最近收盘价计算的混合市值为 HK$1,577.30bn,二者不可混用 |
| 发行 P/E(市盈率) | 约 88.5x | 简化市值 / 2025 年净利润按招股书汇率折港币 | 对硬件制造并不便宜,市场定价的是 AI 光互连稀缺性与业绩增速 |
| 发行经调整 P/E | 约 86.5x | 简化市值 / 2025 年经调整净利润按招股书汇率折港币 | 非 IFRS 调整幅度不大,不能显著改变估值判断 |
| 发行 P/S(市销率) | 约 26.8x | 简化市值 / 2025 年收入按招股书汇率折港币 | 需要靠 1.6T/3.2T 增长和高毛利维持 |
| 可比公司 A | 新易盛 | 中国高速光模块行业锚 | 同受 AI 资本开支和技术代际影响 |
| 可比公司 B | 天孚通信 | 光器件/光通信产业链锚 | 产品结构与整机光模块不同,不能机械横比 |
| 可比中位数 | 未采用静态数值 | 同业 A 股估值随实时股价波动,且 A/H 流动性、客户及产品结构不同 | 本报告以公司自身增长、筹码和最终热度判断为主 |
基本面结论:这是业绩、现金流和行业地位均强的 AI 基础设施核心资产,但不是低估值防守票。对打新有利的是高速产品驱动的高增长和大额基石锁定;不利的是高估值、美国敞口、客户集中与极短产品周期。首日表现更取决于最终定价、国际配售质量和公开盘热度,而非仅凭“AI”标签。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 | | --- | --- | --- | | AASTOCKS 新股中心 | 财经行情平台 | 已列出一手 50 股、最高入场费 HK$51,009.29、2026-07-27 截止及 2026-07-30 上市。 | 仅用于当前发售状态和时间表交叉核验,不将平台热度替代最终公开超购倍数。 | | 公司官网 | 公司资料 | 展示公司光模块业务与产品方向。 | 作为公司背景补充;财务、份额、客户和发售机制仍以招股书为准。 | | 港交所招股书 | 官方披露 | 给出 AI 光互连增长、客户集中、CMC List、财务和基石完整披露。 | 本报告的事实和估值判断均以该 P0 来源为准。 |
外部观点判断:公开可复核的第三方卖方研究未纳入本报告,不以转述型“必涨”观点替代分析。当前最有用的外部信息是发售状态;真正影响申购收益的是 7 月 29 日披露的最终发售价、公开认购倍数和配售基准。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 中际旭创 |
| 发行机制 | Mechanism B(机制 B),申购测算仅按初始 10% 香港公开发售口径 |
| 发售价/最高发售价 | 最高 HK$1,010.00 |
| 每手股数 | 50 股 |
| 一手金额 | HK$51,009.29(含申请费用) |
| 全球发售 | 54,500,000 股 |
| 发行价隐含市值(港币) | 约 HK$1,181.43bn;按最高发售价乘以上市后总股本,未行使绿鞋;与招股书 A/H 混合市值口径不同 |
| 初始公开发售 | 5,450,000 股 / 109,000 手 |
| 最大酌情回拨 | Sponsor-OCs 可酌情从国际配售调拨;最终公开盘上限为初始发售量的 15%,不纳入本报告模型情景 |
| 甲尾 / 乙头申请档位 | 80 手 / 100 手 |
| 基石名单 | Temasek、HHLR、JPMorgan Asset Management、BlackRock、ADIA、Wellington、Bain、Boyu、IDG、阿里巴巴、腾讯、CPP Investments 等共 37 名/组 |
| 基石总投资金额 | 约 US$3.45bn,约 HK$27.04bn |
| 基石占全球发售 | 26,772,200 股,占全球发售 49.12%,占上市后总股本 2.29%(最高价、未行使绿鞋) |
| 首日真实可售 | 约 27,727,800 股,占上市后总股本约 2.37%;为全球发售扣除基石后口径,不等同全部自由流通股 |
| 绿鞋 | 有,最多 8,175,000 股(初始全球发售 15%) |
| 保荐人 | 高盛、中金 |
| 时间表 | 2026-07-22 至 2026-07-27 招股;2026-07-29 公布结果;2026-07-30 上市 |
基石投资者
| 基石投资者 | 表层背景 | 投资金额 | 认购股数 / 占全球发售 | 锁定 | 打新判断 |
|---|---|---|---|---|---|
| Temasek、Taibai、True Light | 新加坡主权投资体系及关联基金 | US$600m | 4,656,100 股 / 8.54% | 6 个月 | 强长期资金背书,非业务订单承诺 |
| HHLR、JPM AM、BlackRock | 全球/跨境资产管理机构 | US$1,050m | 8,536,150 股 / 15.66% | 6 个月 | 机构认可度高,但主要是财务投资 |
| ADIA、Wellington、Bain、Boyu、IDG 等 | 主权基金、全球资管、私募和科技基金 | US$1,750m | 13,579,950 股 / 24.92% | 6 个月 | 锁货覆盖广,改善首日供给结构 |
| 阿里巴巴、腾讯、CPP Investments 等 | 上市科技公司投资主体/长期资本 | US$150m | 1,164,000 股 / 2.14% | 6 个月 | 有知名战略资本参与,但金额占比不应被夸大为业务协同 |
| 全部基石 | 共 37 名/组 | US$3.45bn | 26,772,200 股 / 49.12% | 6 个月 | 接近规则允许上限的锁货力度 |
基石穿透结论
本次基石既有 Temasek、ADIA、BlackRock、JPMorgan、Wellington 等耳熟能详的长期机构,也有阿里巴巴和腾讯的投资主体;基石结构的质量和金额都很强。更重要的是其占初始全球发售 49.12%,接近 50% 规则上限,明显压缩了首日可出售发售股份。
但基石本质上仍以财务投资和资产管理资金为主,不能直接推导为云厂商采购、技术绑定或收益保底。最终认购股数受最终价格和规则上限调整,必须以配发结果公告为准。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 招股开始 | 2026-07-22 | 周三 | 09:00;券商可更早开放 |
| 申购截止 | 2026-07-27 | 周一 | 官方 12:00;券商通常提前截单 |
| 券商/托管商可查配发及资金释放 | 2026-07-29 | 周三 | 通常为暗盘前一日;实际以券商为准 |
| 公布发售价、认购倍数、分配基准 | 2026-07-29 | 周三 | 官方不晚于 11:00;重点看一手中签率和实际回拨 |
| 暗盘交易 | 2026-07-29 | 周三 | 以券商暗盘平台安排为准 |
| 正式上市买卖 | 2026-07-30 | 周四 | 09:00 |
热度判断
截至 2026-07-22 10:25 HKT,AASTOCKS 已列示 03308 中际旭创 正在招股、最低一手金额和时间表;招股首日尚没有可复核的终局孖展或公开认购数据。盘中孖展倍数、预约人数和媒体热度只可作情绪信号,不能等同最终公开超购倍数,也不能代替机制 B 的初始 10% 公开盘。
热度情景:低位 100x;基准 300x-500x;偏热 1,000x-1,500x;过热 2,000x-3,000x;非理性 3,000x+。大额基石、AI 光模块龙头和 A+H 稀缺性可能抬高热度,但单手金额高达五万港元会限制纯小额散户参与。所有测算严格按 109,000 手初始公开盘,不把 15% 酌情再分配或盘中孖展倍数当作已发生事实。
申购测算
默认融资规则:券商 LTV(贷款价值比)50%,券商年化利率 6.8%,银行 IPO 融资 10x,银行固定费 HK$100,银行无利息。按 2026-07-27 截止、2026-07-29 资金释放,计息 1 天。按真实申请阶梯,当前最大可执行档位为 20 手:申请金额 HK$1,020,185.85,合计融资成本约 HK$119.01;下一可申请档为 40 手,超过可执行额度。
中签全表已按招股书申请表的全部真实阶梯生成,倍数列固定为 100,300,500,1000,1500,2000,2500,3000,3500,4000,4500,5000。每个格子为预期中签手数/至少中一手总概率;概率按 min(预期中签手数, 1) 近似并封顶。机制 B 仅按初始 10% 公开盘测算。
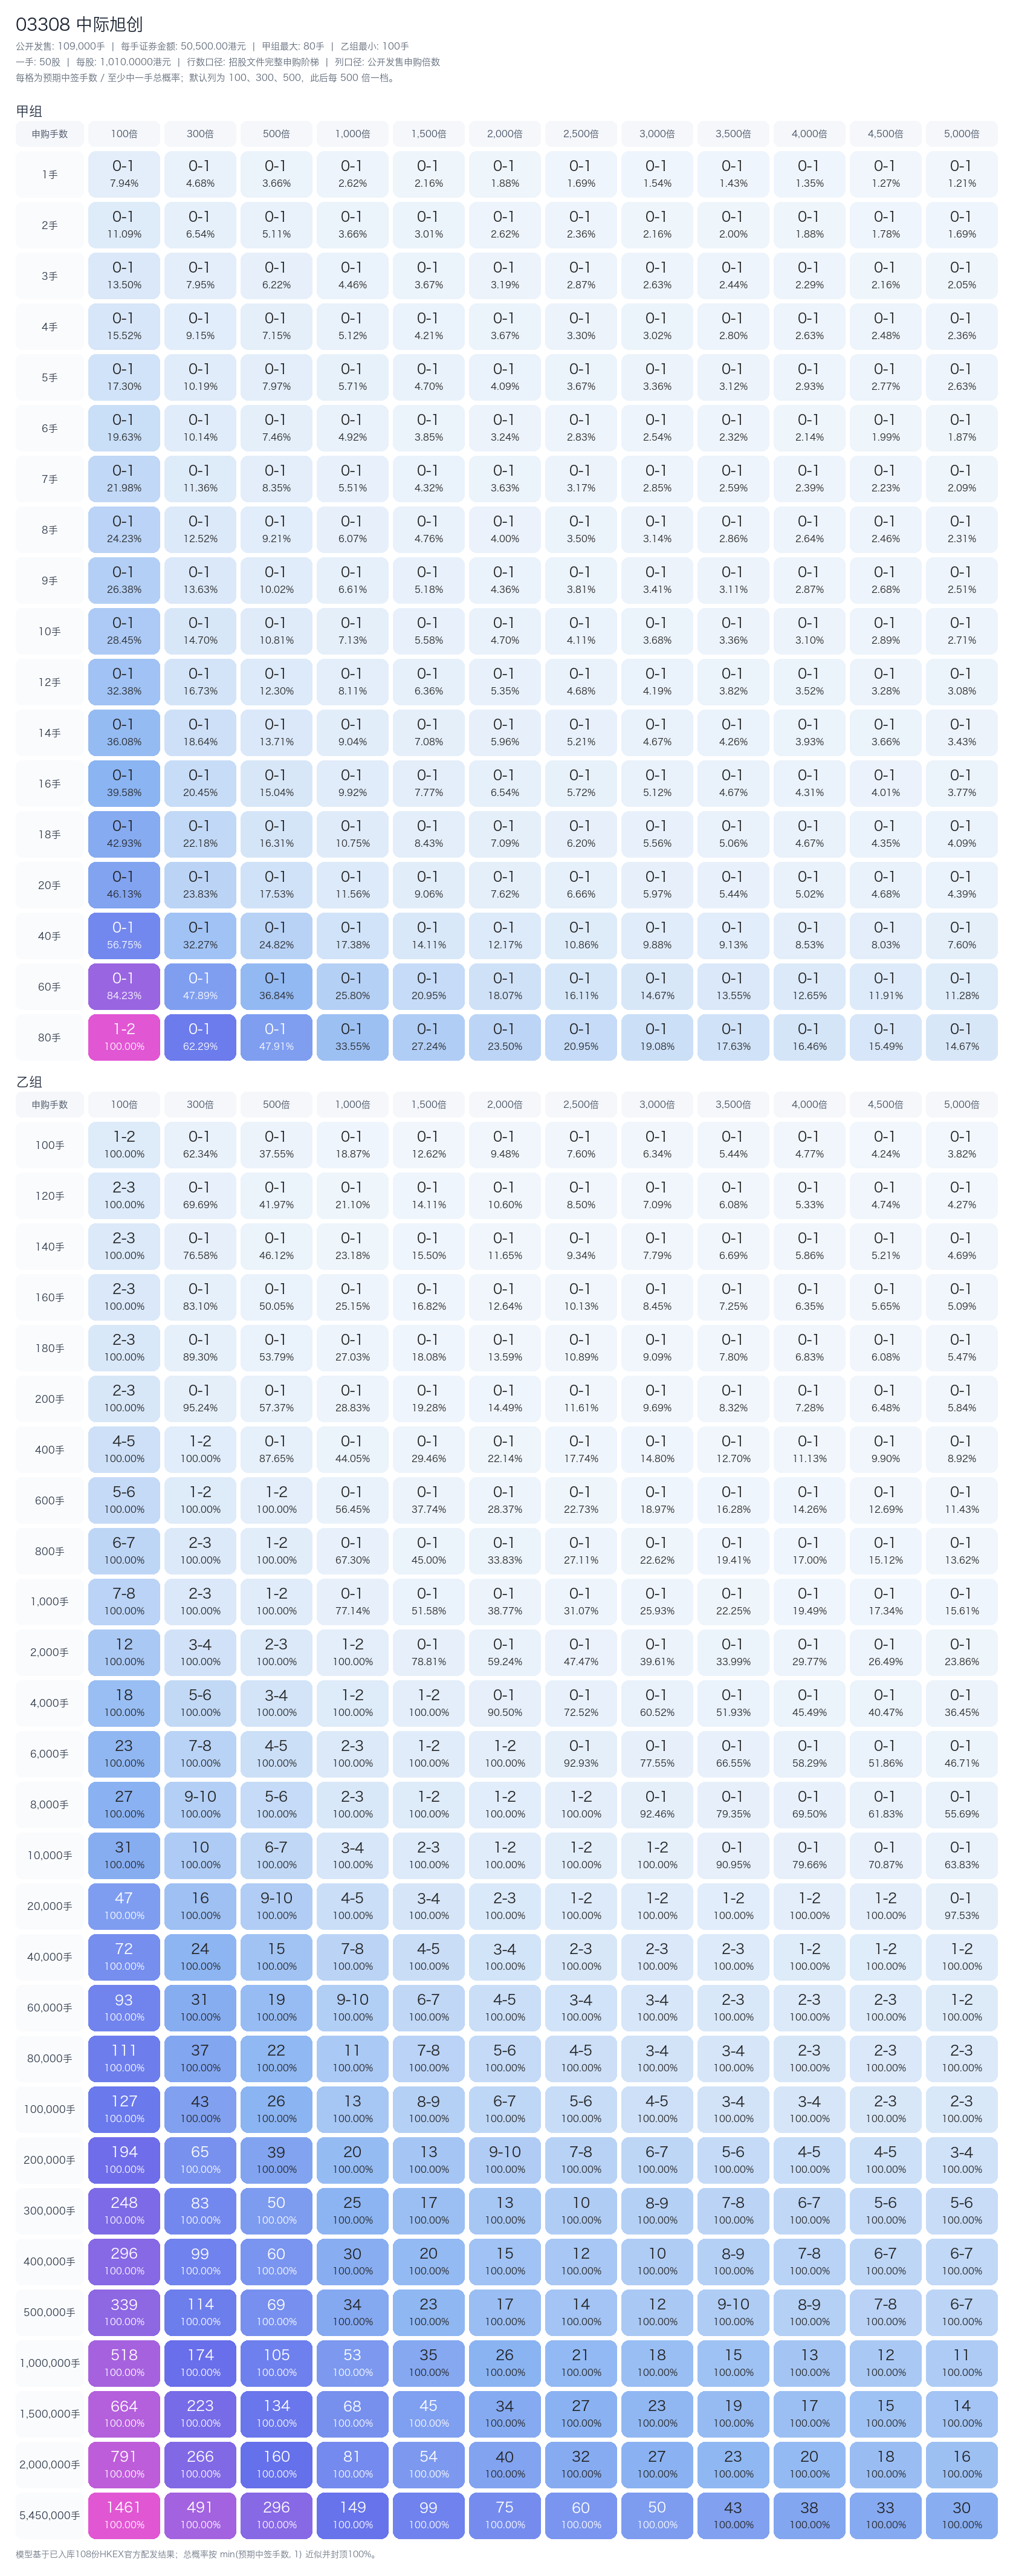
关键档位摘录:
| 申购档位 | 100x | 300x | 500x | 1000x | 1500x | 2000x | 3000x | 5000x |
|---|---|---|---|---|---|---|---|---|
| 1 手 | 0.079 / 7.9% | 0.047 / 4.7% | 0.037 / 3.7% | 0.026 / 2.6% | 0.022 / 2.2% | 0.019 / 1.9% | 0.015 / 1.5% | 0.012 / 1.2% |
| 可执行最大 20 手 | 0.462 / 46.2% | 0.239 / 23.9% | 0.175 / 17.5% | 0.116 / 11.6% | 0.091 / 9.1% | 0.076 / 7.6% | 0.060 / 6.0% | 0.044 / 4.4% |
| 甲尾 80 手 | 1.105 / 100.0% | 0.629 / 62.9% | 0.483 / 48.3% | 0.339 / 33.9% | 0.275 / 27.5% | 0.237 / 23.7% | 0.193 / 19.3% | 0.148 / 14.8% |
| 乙头 100 手 | 1.850 / 100.0% | 0.622 / 62.2% | 0.374 / 37.4% | 0.188 / 18.8% | 0.126 / 12.6% | 0.095 / 9.5% | 0.063 / 6.3% | 0.038 / 3.8% |
| 顶头槌 5,450,000 手 | 1,457.128 / 100.0% | 489.713 / 100.0% | 294.952 / 100.0% | 148.242 / 100.0% | 99.128 / 100.0% | 74.506 / 100.0% | 49.821 / 100.0% | 30.007 / 100.0% |
以 20 手为例,单手上涨 10% 的毛利润约 HK$5,050,15% 约 HK$7,575。期望值(Expected Value, EV)已扣除 HK$119.01 融资成本:
| 公开超购情景 | 预期中签 | 10% 首日涨幅 EV | 15% 首日涨幅 EV | 费用打平涨幅 |
|---|---|---|---|---|
| 300x | 0.239 手 | HK$1,097 | HK$1,706 | 0.98% |
| 500x | 0.175 手 | HK$776 | HK$1,223 | 1.33% |
| 1000x | 0.116 手 | HK$471 | HK$766 | 2.02% |
| 1500x | 0.091 手 | HK$343 | HK$574 | 2.57% |
| 2000x | 0.076 手 | HK$270 | HK$464 | 3.06% |
| 3000x | 0.060 手 | HK$186 | HK$338 | 3.91% |
| 5000x | 0.044 手 | HK$105 | HK$217 | 5.31% |
测算含义:20 手 在 300x-1,500x 的中性至偏热区间仍有正期望值,且费用打平涨幅低;超过 3,000x 后,中签概率已降至 6% 左右,融资带来的边际收益变小。由于最终价格有可能低于上限,实际申请额、成本和 EV 应以最终配发公告修正。
最终建议
- 精确申购:
20 手。 - 融资方式:券商持仓融资作为银行本金 + 银行 10x IPO 融资;申请额
HK$1,020,185.85,预计融资成本HK$119.01。 - 同批冲突:当前确认的招股候选仅有
03308 中际旭创;若后续出现新股,优先保留给基本面更强、基石与最终定价更优、且 500x-1,500x 情景下 EV 更高的标的。 - 若最终公开热度在
300x-1,500x、最终价格未显著高于可接受的 A+H 估值锚且暗盘预约稳健,维持 20 手;若热度达到3,000x+而暗盘承接走弱,改为现金 1-2 手或放弃融资。 - 若最终公开热度低于
300x且国际配售质量、基石实际认购比例维持强势,20 手的赔率更好;若基石最终比例显著降低、国际配售质量弱或出现出口/客户负面消息,则下调或放弃。 - 暗盘/首日:若暗盘高开后能维持
10%以上且市场情绪稳定,可分批兑现;若高开回落并跌破5%,优先保护打新收益,不把其当作单纯长期持仓替代品。
来源
- 港交所招股书:03308 中际旭创官方招股文件
- 港交所全球发售公告:03308 中际旭创全球发售公告
- 当前发售状态交叉检查:AASTOCKS 新股中心
- 公司业务背景:中际旭创官网
- 配发结果公告:尚未公布,预计 2026-07-29 在 HKEXnews 披露