罗博特科智能科技(03757)最终申购分析
数据截至:2026-09-21 10:28(香港时间)。结论:放弃,申购 0 手、融资 0。 公司收购德国 ficonTEC 后收入构成发生根本变化,但历史收入下滑、2025 年及 2026 年前四个月持续亏损;高价一手和低初始公开盘只会放大博弈,不足以抵消基本面与整合风险。
回填状态
已先检查上一周和本周港股新上市及已公布配售结果样本:本轮新增/更新 0 只;116 只正式配售曲线均已入库,模型未重跑。backfill_decision_tables.py 已完成,四张派生表各 117 行;本分析使用的数据截至 2026-09-21 10:28。
03757 罗博特科智能科技尚无最终发售价、公开认购倍数、分配基准及配发结果,预期于 2026-09-28(星期一)公布,计划于 2026-09-29(星期二)上市。
公司基本面
罗博特科原本以光伏智能制造自动化设备和 R2Fab MES(制造执行系统)为主,收购 ficonTEC 后并入光电子芯片封装、测试和自动化设备。故事从“光伏自动化”转向“光电/半导体设备”,但财务上同时出现原业务急剧缩量、收购并表后收入重构、费用率上升和亏损扩大;这是并购整合期的高不确定性标的,不应按单一 AI 或光芯片概念给高确定性估值。
财务三表
金额单位:人民币百万元;2026 年前四个月为未审计比较期。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 1,569.6 | 1,104.2 | 948.8 |
| 智能制造设备及系统 | 1,490.4 | 1,021.4 | 433.1 |
| ficonTEC 光电子设备及测试设备 | - | 50.2 | 439.1 |
| 其他收入 | 79.3 | 32.7 | 76.6 |
| 毛利 | 343.4 | 316.5 | 327.5 |
| 销售及市场推广开支 | 49.3 | 54.5 | 93.8 |
| 行政开支 | 67.4 | 53.2 | 121.5 |
| 研发开支 | 85.8 | 84.4 | 106.3 |
| 除税前利润/(亏损) | 85.3 | 60.4 | (50.4) |
| 净利润/(亏损) | 79.5 | 63.2 | (45.0) |
| 经营现金流、现金、应收、存货 | 以会计师报告为准;摘要未完整汇总 | 同左 | 同左 |
| 指标 | 2024 同比 | 2025 同比 | 判断 |
|---|---|---|---|
| 营收 | -29.7% | -14.1% | 连续收缩。 |
| 原智能制造业务 | -31.5% | -57.6% | 核心旧业务大幅下降。 |
| ficonTEC 收入 | 新并表 | +775.2% | 并表重构,不等于内生持续增长。 |
| 毛利 | -7.8% | +3.5% | 毛利改善不足以覆盖费用与融资成本。 |
| 净利润 | -20.5% | 转亏 | 盈利质量恶化。 |
截至 2026 年 4 月 30 日止四个月,收入人民币 198.6 百万元,同比 142.8%,但净亏损扩大至人民币 74.7 百万元;销售、行政及研发费用率分别升至 12.2%、25.1% 和 27.4%。这说明收入规模尚不足以摊薄收购、海外交付和研发成本。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 光伏智能制造装备、光电子芯片封装/测试自动化与 MES 软件。 |
| 行业增长 | 招股书引述灼识咨询:全球光伏智能制造设备市场 2021-2025 年增长,之后增速显著放缓;光电子相关设备空间更大但项目制波动也更强。 |
| 公司地位 | 按 2025 年收入,在光伏电池智能制造自动化设备市场份额约 2.6%;ficonTEC 是进入光电子设备的核心载体。 |
| 未来三年 | 取决于 ficonTEC 订单、交付和毛利兑现,以及光伏旧业务止跌;两者任何一个不达标都会使并购叙事失效。 |
主营产品
| 产品分部 | 2023 收入 | 2024 收入 | 2025 收入 | 2025 占比 | 判断 |
|---|---|---|---|---|---|
| 智能制造设备及系统 | 1,490.4 | 1,021.4 | 433.1 | 45.6% | 原主业,收入跌幅最严重。 |
| ficonTEC 光电子组装及测试设备 | - | 50.2 | 439.1 | 46.3% | 并购后核心,但项目制、海外交付和整合风险高。 |
| 其他 | 79.3 | 32.7 | 76.6 | 8.1% | 不构成主要估值锚。 |
ficonTEC 的完整生产线与测试设备单价高、技术门槛高,但客户验收和项目节奏决定确认收入,不能把单年并表收入直接外推。2025 年 ficonTEC 业务毛利率约 36.1%,高于旧业务,但截至 2026 年 4 月 30 日其分部已亏损,需等待订单可见度和规模化交付证明。
客户与渠道
公司由面向中国光伏客户的设备销售,转向由 ficonTEC 服务海外光电子、芯片制造商、OSAT(封装测试厂)及无晶圆厂客户。收入地域和客户结构随并购大幅变化,客户认证周期长、设备验收与应收回款风险均高。招股书摘要没有将完整的最大客户和前五客户比率并列,本报告不虚构集中度数字;应以配发后后续公告中的订单、交付、应收与现金流验证。
创始人与高管团队
罗博特科为 A 股上市公司。管理层能否将德国 ficonTEC 的工程、销售和合规体系与上市公司整合,是比“光芯片概念”更重要的投资变量。ficonTEC 管理层持续参与营运有利于交付连续性,但海外资产并购、跨币种费用、客户验收和信息披露治理仍须经真实业绩检验。
估值与基本面判断
| 指标 | 口径 | 判断 |
|---|---|---|
| 发行 P/E | 不适用 | 2025 年归母口径转亏,不能以 P/E 支撑。 |
| 发行 P/S | 需待最终 H 股发行后总股本确认 | 仅以高价 H 股和单年收入计算会掩盖亏损。 |
| 估值锚 | ficonTEC 光电子设备、A 股可比估值 | 需打折处理并购整合、项目制收入及亏损。 |
| 基本面结论 | 收入下行、利润转亏 | 低初始公开盘不是融资申购理由。 |
外部分析观点
| 来源 | 类型 | 可采纳部分 | 本报告处理 |
|---|---|---|---|
| 港交所招股书 | P0 官方来源 | 收入分部、并购、亏损、时间表和申请档位。 | 作为全部判断基础。 |
| AASTOCKS 新股中心 | P1 市场来源 | 当前招股状态。 | 不把页面热度替代最终认购倍数。 |
目前没有可交叉核验的公开卖方目标价或可靠孖展口径。概念媒体对光模块、CPO(共封装光学)或 AI 的讨论,不能替代公司自身的盈利和现金流验证。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 罗博特科智能科技 |
| 发行机制 | 初始公开盘 10%;中签测算固定使用该初始盘。 |
| 发售价/最高发售价 | 最高 HK$436.00。 |
| 每手股数/一手最高应付 | 50 股 / HK$22,019.85。 |
| 全球发售 | 11,876,000 股 H 股。 |
| 初始公开发售 | 1,187,600 股,23,752 手。 |
| 甲尾/乙头 | 200 手 / 250 手。 |
| 基石 | 全球发售文件未披露基石配售;不把 ficonTEC 并购相关方当作基石。 |
| 绿鞋 | 最多 1,781,400 股,约全球发售 15%。 |
| 保荐人 | 以港交所全球发售文件及最终配发结果为准。 |
基石投资者
本次全球发售文件未列出基石配售,因此不存在可用于锁定首日供给的基石金额、持股或六个月锁定期。没有基石不必然否定公司,但市场不应把并购资产、原 A 股股东或潜在机构需求误写为基石支持。
基石穿透结论
无正式基石,故不存在可确认的产业链背书或财务机构锁货信号;首日交易更依赖最终国际配售质量、公开认购和市场风险偏好。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-09-24 | 星期四 | 券商通常提前截单。 |
| 预计定价 | 2026-09-25 | 星期五 | 中午十二时前。 |
| 公布结果及分配基准 | 2026-09-28 | 星期一 | 重点核查最终认购、配发和绿鞋。 |
| 资金释放/可查配发 | 2026-09-28 起 | 星期一 | 以券商实际安排为准。 |
| 正式上市 | 2026-09-29 | 星期二 | 上午九时。 |
热度判断
高价一手、23,752 手的低初始公开盘和光电子叙事可能制造高孖展,但孖展不是最终公开认购倍数。情景使用 100 倍、500 倍和 1,500 倍;即使基准 500 倍下小档中签概率低,风险回报也受亏损扩大和无基石限制,不应为了提高概率而加大融资。
申购测算
按默认融资条件,计息三天;可执行最大档为 80 手,申请金额 HK$1,761,588.24,融资成本约 HK$198.46。该数值只说明融资能力边界,不是建议档位。
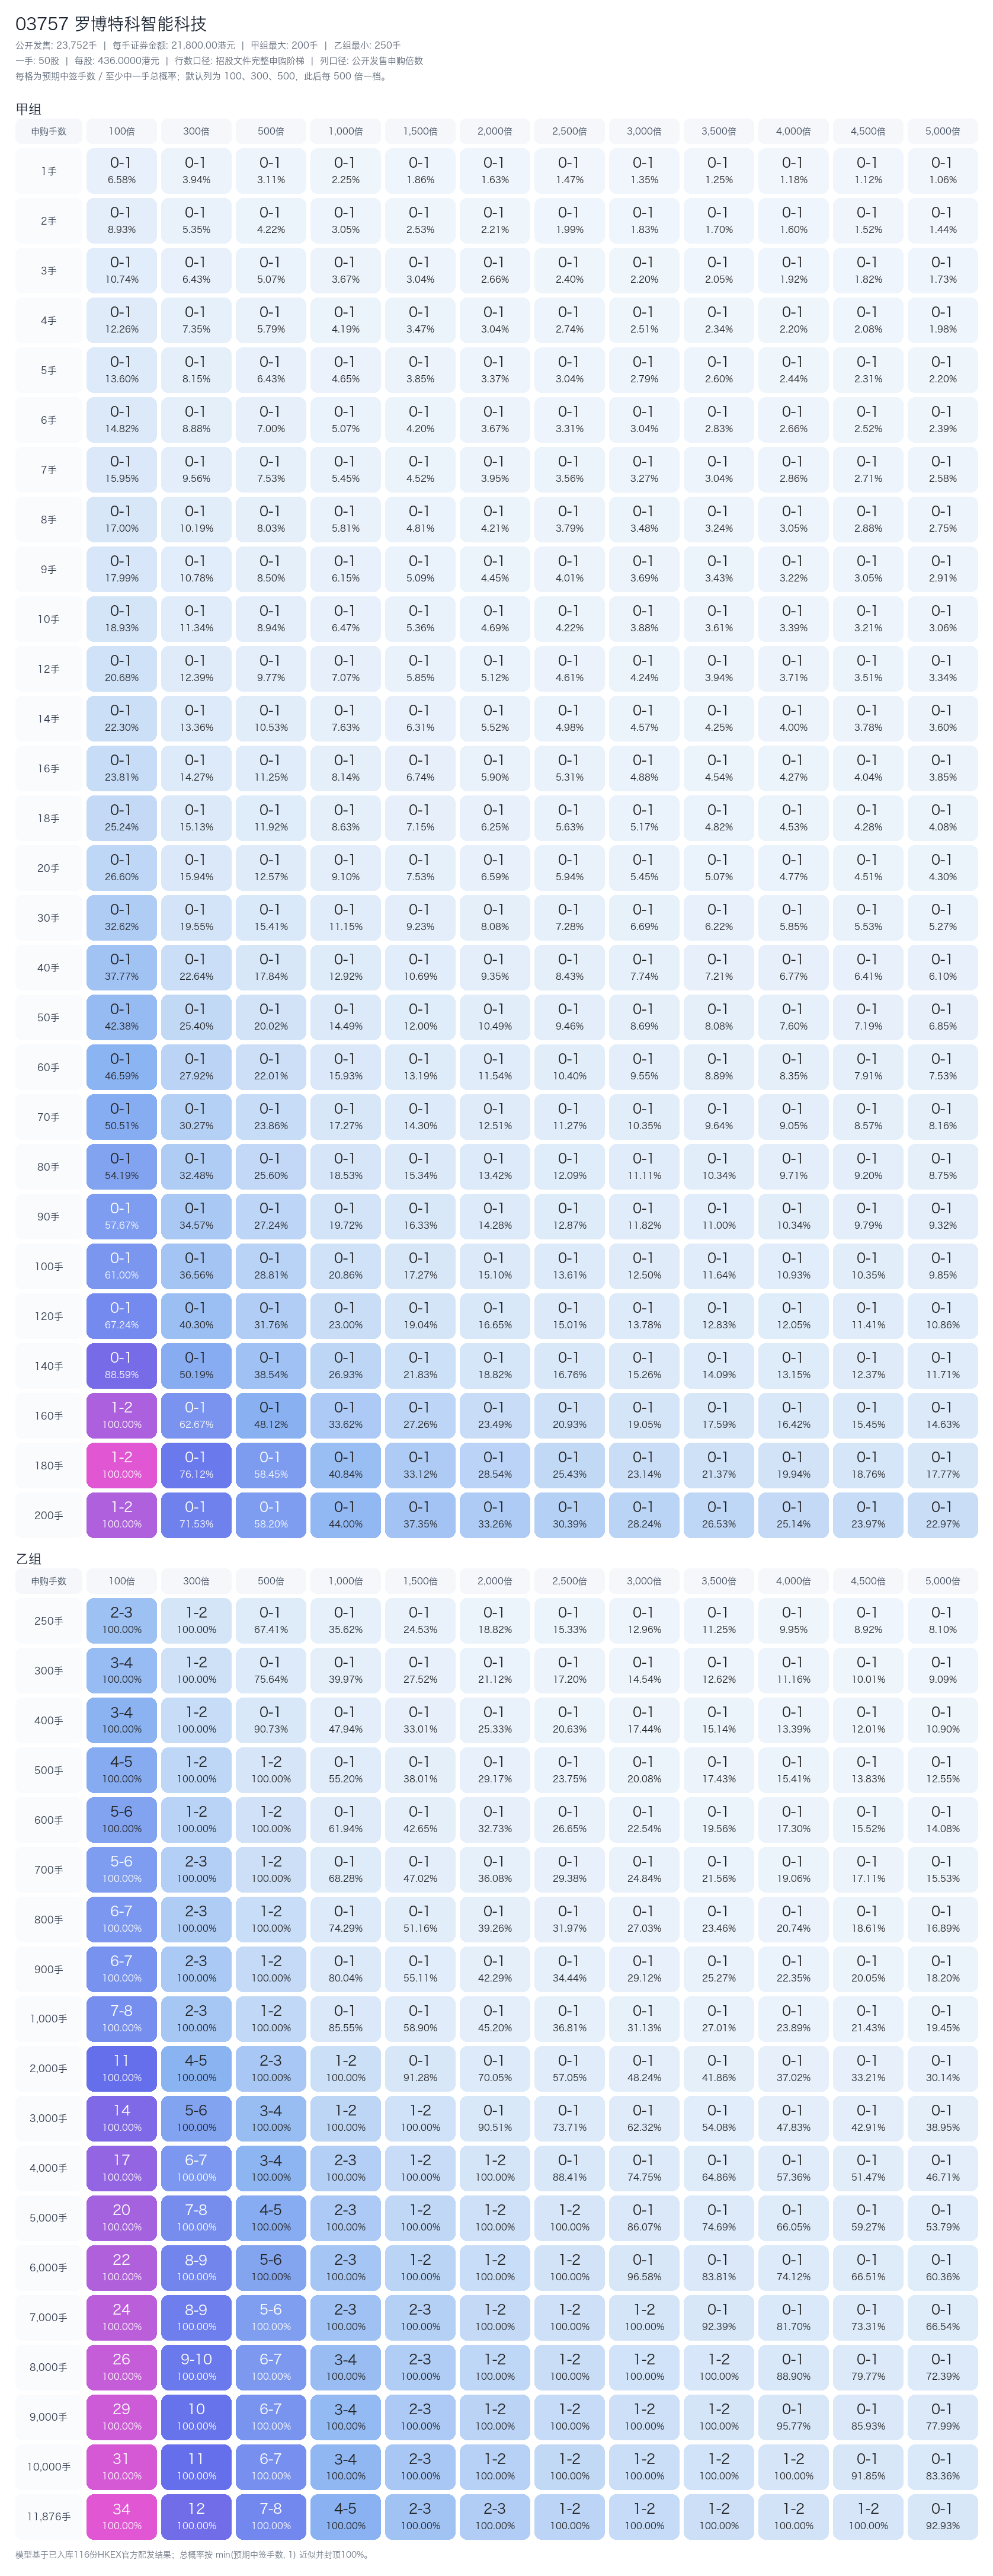
在初始 23,752 手公开盘、500 倍情景下:1 手预计 0.03 手/3.1%,10 手预计 0.09 手/8.9%,80 手预计 0.26 手/25.6%。模型概率为历史曲线近似,并不能覆盖本次并购题材造成的非线性热度。
最终建议
- 申购 0 手,融资 0。 即使可承受 80 手申请,预期获配不足以补偿高波动和基本面恶化风险。
- 若用户因主题必须参与,只能使用自有现金观察 1 手,不能开融资;这不是本报告的推荐操作。
- 只有在最终配发显示热度显著低于 100 倍、国际配售质量强且暗盘稳定,并且公司能解释 ficonTEC 亏损/订单节奏时,才重新评估;即便如此也排在
03228 深圳市景旺电子和06731 本末动力之后。 - 暗盘若跌破发行价或成交承接弱,避免补仓;任何上冲都不能作为长期估值验证。