本末动力(06731)最终申购分析
数据截至:2026-09-21 10:28(香港时间)。结论:谨慎可打,建议申购 100 手,使用券商持仓融资作为银行本金加银行 10 倍 IPO 融资。 这是特专科技公司,收入增长很快但规模小、持续亏损、客户集中度高;同批优先级仅次于 03228 深圳市景旺电子,不能把 5% 初始公开盘错误按机制 B 的 10% 处理。
回填状态
已先检查上一周和本周港股新上市及已公布配售结果样本:本轮新增/更新 0 只;116 只正式配售曲线均已入库,模型未重跑。已成功刷新四张 117 行派生表;本分析使用的数据截至 2026-09-21 10:28。
06731 本末动力的最终发售价、公开认购倍数、分配基准和一手中签率尚待 2026-09-28(星期一)的配发结果公告确认,计划上市日为 2026-09-29(星期二)。
公司基本面
本末动力为特专科技公司,卖机器人直驱动力模组、具身关节模组及轮足机器人。其价值在于把电机、驱动、控制和结构集成为模组,进入消费清洁机器人与具身智能应用;但目前更接近“高速增长的供应商”而非已盈利的平台。2025 年收入虽增至人民币 2.82 亿元,仍未盈利,前五客户占 85.7%,最大客户占 42.8%,商业化集中风险非常高。
财务三表
金额单位:人民币百万元;2026 年前六个月为未审计比较期。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 17.5 | 79.8 | 281.7 |
| 机器人动力模组 | 14.2 | 75.2 | 274.4 |
| 机器人整机 | 3.3 | 4.6 | 7.3 |
| 毛利 | 2.4 | 15.4 | 60.6 |
| 销售、管理及研发开支 | 招股书完整会计师报告披露 | 同左 | 同左 |
| 除税前利润/净利润 | 持续亏损 | 持续亏损 | 持续亏损 |
| 经营现金流、现金、应收、存货 | 以会计师报告为准 | 同左 | 同左 |
| 指标 | 2024 同比 | 2025 同比 | 两年复合增速 |
|---|---|---|---|
| 营收 | 355.0% | 253.0% | 301.7% |
| 动力模组收入 | 428.7% | 265.1% | 339.7% |
| 毛利 | 541.7% | 293.5% | 355.1% |
2025 年毛利率约 21.5%,虽较早期改善,仍未形成经营杠杆。2026 年前六个月收入为人民币 2.00 亿元,较 2025 年同期 1.43 亿元增长,但持续亏损;新股上市融资会改善现金缓冲,不自动证明产品、客户和利润可持续。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 机器人直驱动力模组、具身关节模组和轮足机器人。 |
| 应用 | 家用清洁、割草、陪伴机器人;协作机器人、AMR(自主移动机器人)和商用清洁;具身智能轮足机器人。 |
| 行业增长 | 招股书引述的行业数据支持直驱模组与具身智能市场增长,但处于早期,需求高度受下游机器人出货、价格和资本开支影响。 |
| 公司验证 | 截至 2026 年 6 月底,已与按 2025 年收入计全球前十大消费机器人商中的四家合作;不是对未来订单或利润的保证。 |
主营产品
| 产品 | 2023 收入 | 2024 收入 | 2025 收入 | 2025 占比 | 判断 |
|---|---|---|---|---|---|
| 消费机器人直驱动力模组 | 3.2 | 64.0 | 247.8 | 88.0% | 当前绝对主业,随扫地/清洁机器人出货变化。 |
| 工商机器人动力模组 | 11.0 | 8.5 | 19.9 | 7.0% | 较小,客户和项目波动大。 |
| 具身关节模组 | 0.0 | 2.7 | 6.8 | 2.4% | 具身智能弹性最大,但现时规模仍小。 |
| 机器人整机 | 3.3 | 4.6 | 7.3 | 2.6% | 展示技术能力,非主要收入来源。 |
动力模组是机器人“关节和动力总成”,可减少外部传动部件;消费模组 2025 年出货约 850 万套,规模增长令平均售价下降但毛利率改善。具身关节模组的高技术叙事不应遮盖其低收入占比:上市后应跟踪实际客户导入、单价、良率及回款。
客户与渠道
| 指标 | 2025 | 判断 |
|---|---|---|
| 最大客户收入占比 | 42.8% | 单一客户足以显著影响全年收入和库存。 |
| 前五客户收入占比 | 85.7% | 高集中,订单可见度与议价/回款风险并存。 |
| 客户性质 | 机器人提供商为主 | 2025 年约 99.8% 收入来自机器人提供商。 |
| 海外收入 | 0.6% | 海外商业化尚未形成规模。 |
创始人与高管团队
公司团队的优势是直驱电机、热管理、驱控一体和轮足机器人产品迭代;挑战是从研发型公司变成有多客户、可重复交付、可回款的供应链公司。对打新而言,管理层故事不替代客户分散化、持续毛利和现金流,尤其不应因“具身智能”标签降低集中度要求。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 发行市值 | 约 HK$79.83 亿 | HK$21.60 × 369,588,080 股,假设绿鞋未行使。 | 特专科技公司,市值已显著大于当前收入规模。 |
| 发行 P/E | 不适用 | 持续亏损。 | 不能用利润定价。 |
| 发行 P/S | 约 24 倍 | 按 2025 年收入折港币。 | 要求未来高增长和利润转正兑现。 |
| 每股有形净资产 | HK$3.96 | 招股书未审计备考口径。 | 与 HK$21.60 发行价有较大距离。 |
基本面结论:产品与赛道确有稀缺性,增长也真实,但收入过度集中、尚未盈利且估值依赖远期预期。可小额参与的是供给、基石锁定和机器人主题,不是价值低估。
外部分析观点
| 来源 | 类型 | 可采纳部分 | 本报告处理 |
|---|---|---|---|
| 港交所招股书 | P0 官方来源 | 产品、客户集中、财务、特专科技身份、基石和 5% 公开盘。 | 作为结论依据。 |
| AASTOCKS 新股中心 | P1 市场来源 | 当前招股状态。 | 不以盘中热度替代最终超购倍数。 |
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 本末动力 |
| 发行机制 | 特专科技公司发售;初始公开盘为 5%,不是机制 B 的 10% 公开盘。 |
| 发售价 | HK$21.60。 |
| 每手股数/一手应付 | 100 股 / HK$2,181.78。 |
| 全球发售 | 50,000,000 股 H 股。 |
| 初始公开发售 | 2,500,000 股,25,000 手。 |
| 甲尾/乙头 | 2,000 手 / 2,500 手。 |
| 发行后股份数 | 369,588,080 股,假设绿鞋未行使。 |
| 基石总额 | HK$472.0 百万,21,771,900 股。 |
| 基石占全球发售 | 43.54%,假设绿鞋未行使;绿鞋全行使时为 37.86%。 |
| 绿鞋 | 有;最终实际行使以配发结果为准。 |
| 锁定 | 基石自上市日起六个月。 |
基石投资者
| 基石投资者 | 表层背景 | 认购金额 | 占全球发售 | 判断 |
|---|---|---|---|---|
| 香港科创领航壹号投资 | 东莞国资相关产业投资平台。 | HK$299.0 百万 | 27.69% | 地方产业资金,非客户订单背书。 |
| JSC International(代表 Shenghai SP) | 北京国资相关投资平台。 | HK$173.0 百万 | 15.86% | 与现有国资股东存在关联,已获规则豁免。 |
基石穿透结论
基石金额大、锁定能减少发售初期浮货,但本质是地方国资及财务产业投资,不是耳熟能详的机器人整机龙头或核心客户直接入股。应把它视为供给约束和融资支持,而非商业验证;尤其 Shenghai SP 与部分现有国资股东有共同最终控制背景,不能夸大为独立需求信号。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-09-24 | 星期四 | 以券商提前截单时间为准。 |
| 预计定价 | 2026-09-25 | 星期五 | 以最终公告为准。 |
| 结果、认购倍数和分配基准 | 2026-09-28 | 星期一 | 核查 5% 公开盘最终分配。 |
| 资金释放/可查配发 | 2026-09-28 起 | 星期一 | 以券商为准。 |
| 正式上市 | 2026-09-29 | 星期二 | 上午九时。 |
热度判断
机器人和具身智能话题可推动高认购,但初始 5% 公开盘令相同需求下中签更稀缺。情景使用 100 倍、500 倍和 1,500 倍,模型严格以 25,000 手初始盘计算;不把题材热度或盘中孖展倍数错误改造成 10% 盘或最终超购结论。
申购测算
默认融资条件为券商年化 6.8%、银行 IPO 10 倍、HK$100 固定费,按三天计息。最大可执行档为 800 手,申请金额 HK$1,745,426.80,成本约 HK$197.55;这不是推荐档位。建议的 100 手申请金额 HK$218,178.35,融资成本约 HK$112.19。
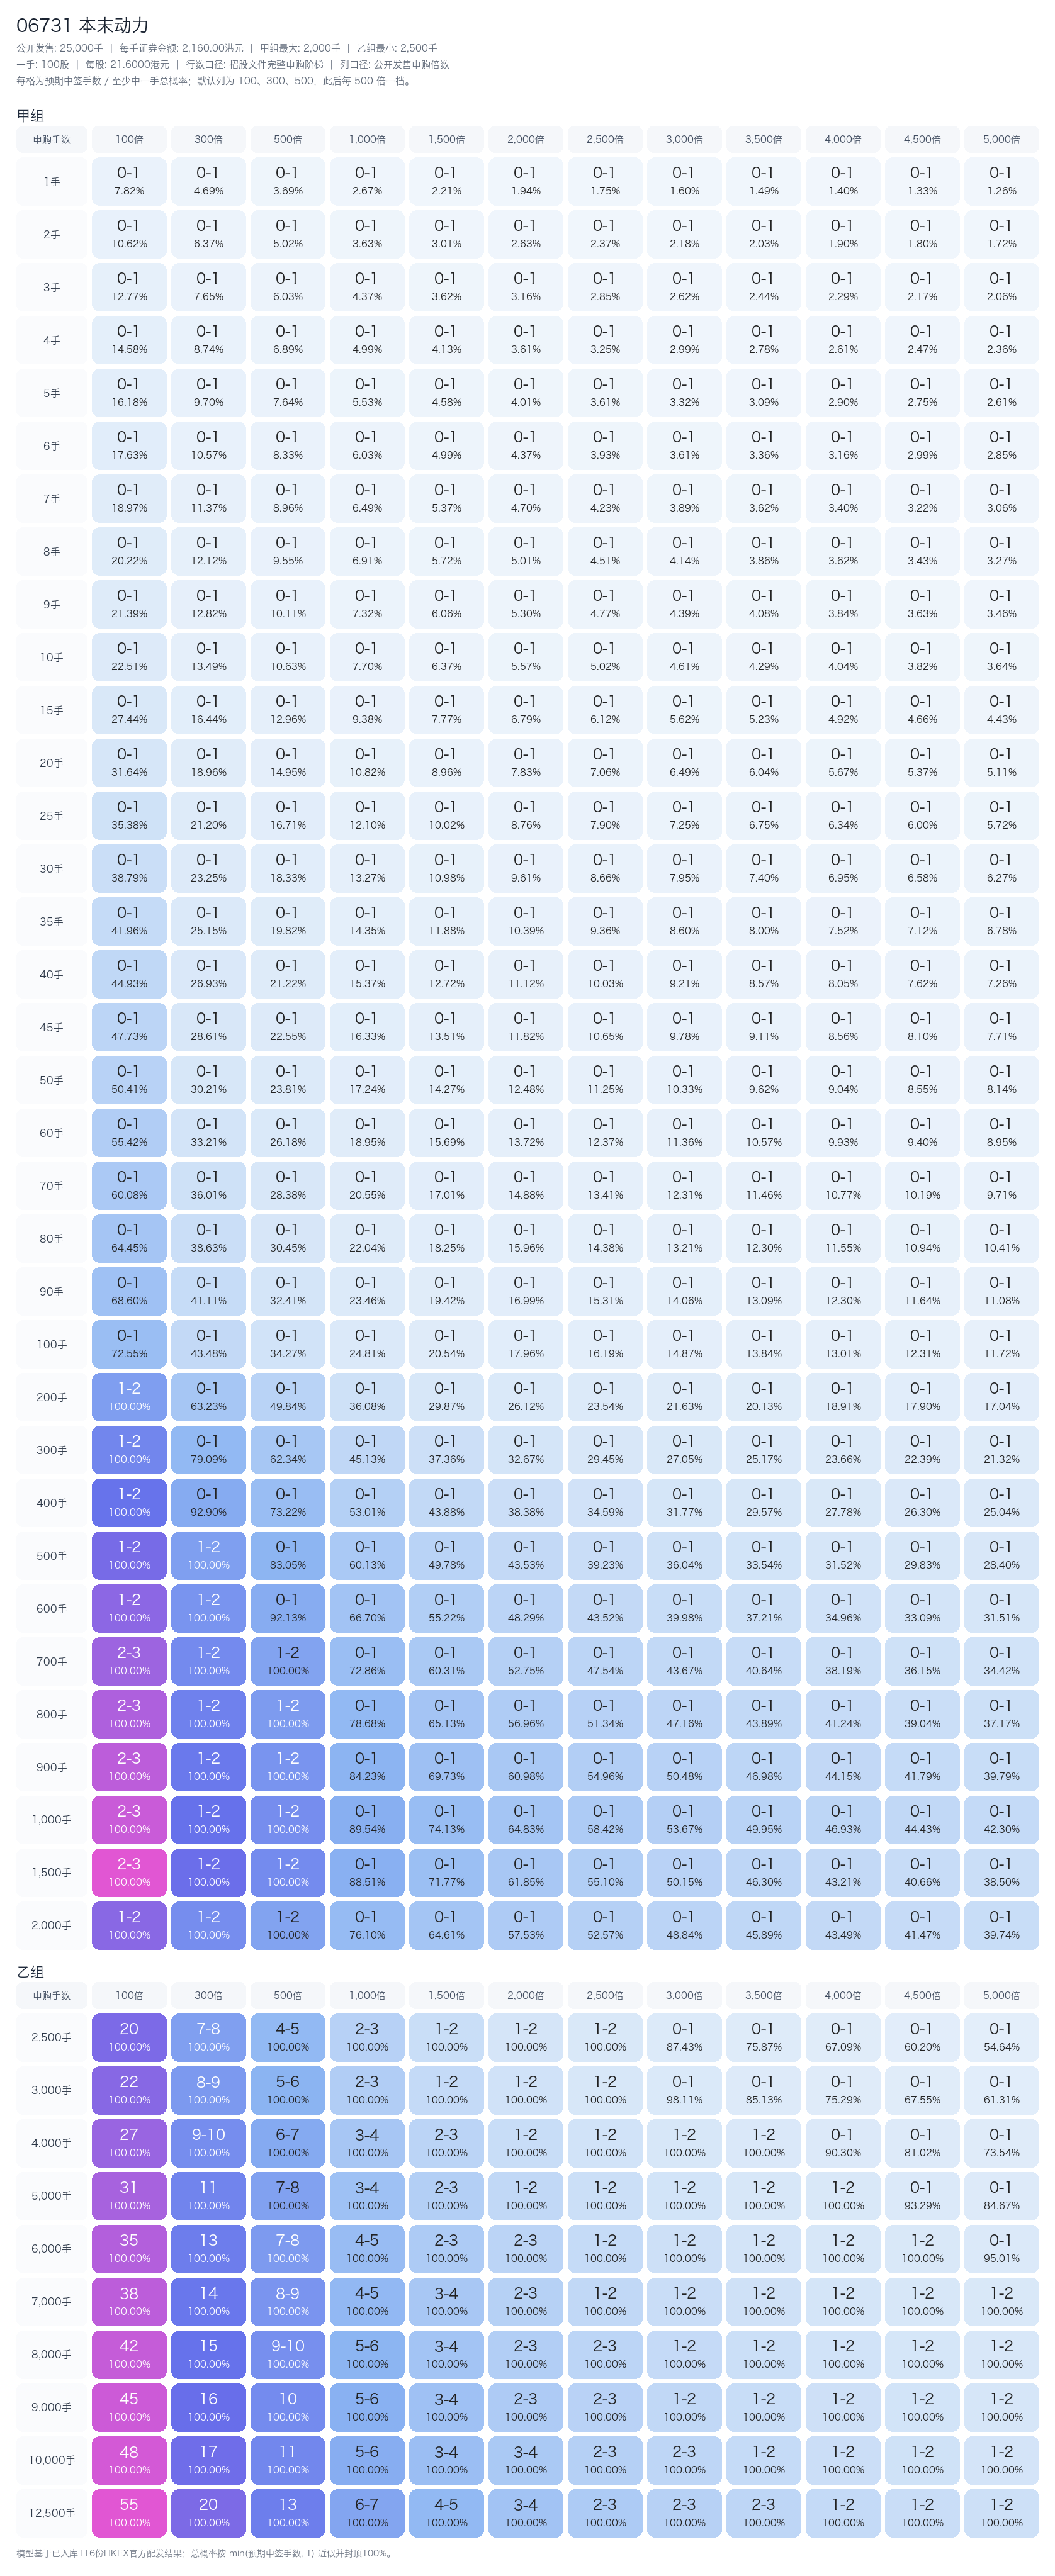
在 5% 初始公开盘、500 倍情景下:1 手预计 0.04 手/3.7%,10 手预计 0.11 手/10.6%,建议的 100 手预计 0.34 手/34.3%,800 手预计 1.09 手。模型只是基于 116 份官方配发结果的历史曲线近似,特专科技热门发行的尾部热度可能更高。
最终建议
- 申购 100 手,使用券商持仓融资作为银行本金加银行 10 倍 IPO 融资。 不追求默认额度下的 800 手最大档,因为客户集中、持续亏损和高 P/S 使边际 EV(预期价值)快速恶化。
- 资金优先级排在
03228 深圳市景旺电子之后;若两者融资额度冲突,保留03228 深圳市景旺电子,将06731 本末动力降至现金 10 手或放弃。 - 最终公开认购低于 300 倍、配发规则对小甲组友好且暗盘稳定,可维持 100 手;超过 1,500 倍、客户集中风险被市场重新定价或暗盘走弱,则降至 10 手或退出。
- 暗盘涨幅超过 20% 时优先分批兑现;暗盘低于发行价不加仓,等待客户、利润与现金流验证。