瑞为技术 07656 最终申购分析
数据截至:2026-07-01 09:00 CST
结论:谨慎可打。建议申购 100 手,现金或券商小额融资均可;不建议做重银行融资主打。
回填状态
已先执行 uv run --locked python scan_current_ipos.py --format markdown 复查当前招股清单;脚本返回 current_offering_count=16,本报告目标 07656 瑞为技术 仍为 2026-07-03 截止、2026-07-08 待上市样本。本次补充中签率表未新增目标股正式配发结果 PDF;当前本地结构化正式配发样本为 93 只,使用 recent_93_group_curves.csv 与 model_evaluation_ab.json,中签模型是否重跑:否。本次补图使用的数据截至 2026-07-03 09:31 CST。
目标 IPO 尚未出配发结果。待更新节点:2026-07-07(周二)公布发售价、公开认购倍数和分配基准;2026-07-08(周三)上市.
公司基本面
07656 瑞为技术 是企业视觉智能 AI 公司,核心场景是民航、商业空间和安全驾驶。ETNet 资料显示,公司按 2025 年收入计在中国民航企业视觉智能产品市场排名第一,份额 8.7%;在中国商业空间企业视觉智能产品市场排名第四,份额 1.7%。相比自动驾驶大票,它更像垂直行业 AI 方案商,优点是行业场景清晰、政府和企业客户壁垒较高;缺点是市场想象力和流动性不如智驾、机器人票,首日弹性通常更依赖公开盘和热度。
财务三表
金额单位:人民币百万元;Y1/Y2/Y3 对应招股书最近三年。
| 指标 | Y1 | Y2 | Y3 |
|---|---|---|---|
| 收入 | 242.4 | 395.2 | 443 |
| 毛利 / (毛损) | 98.8 | 157.2 | 167.1 |
| 年内利润 / (亏损) | -32.6 | 8.3 | -68.1 |
| 现金及现金等价物 | 未披露 | 未披露 | 38.1 |
| 总负债 | 未披露 | 未披露 | 10.1 |
| 指标 | Y2 YoY | Y3 YoY | 2 年 CAGR |
|---|---|---|---|
| 收入 | 63.0% | 12.1% | 35.2% |
| 毛利 / (毛损) | 59.1% | 6.3% | 30.0% |
| 年内利润 / (亏损) | 亏损或转盈,YoY不具可比性 | 亏损或转亏,YoY不具可比性 | 亏损或波动,不列CAGR |
| 指标 | Y3 比率 | 判断 |
|---|---|---|
| 毛利率 | 37.7% | 制造/硬科技公司需同时看毛利趋势和客户结构 |
| 净利率 | -15.4% | 决定发行估值能否被基本面消化 |
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 先进硬件及软件。 |
| 公司地位 | AI视觉感知解决方案商,产品属18C特专科技可接纳领域,覆盖智慧民航、智慧商业、安全驾驶。 |
| 增长判断 | 结合最近三年收入、毛利和净利变化看,优先关注盈利兑现和客户/周期风险,而不是只看题材标签。 |
| 主要红旗 | 2025重新亏损,客户和供应商集中度偏高。 |
主营产品
| 产品分部 | 主要内容 | 判断 |
|---|---|---|
| 智慧民航视觉产品 | 机场旅客/安防/运营视觉方案 | 核心主业 |
| 智慧商业视觉产品 | 商业地产、工业园区视觉方案 | 第二收入来源 |
| 智慧安全驾驶 | 电信和车载场景 | 新场景扩张 |
客户与渠道
| 指标 | 最新年度 | 判断 |
|---|---|---|
| 第一大客户收入占比 | 14.4% | 单一客户依赖度的核心指标 |
| 前五大客户收入占比 | 60.3% | 越高越需要打折看收入稳定性 |
| 渠道/客户判断 | 2025重新亏损,客户和供应商集中度偏高。 |
创始人与高管团队
本次补库聚焦可结构化核验的财务、客户集中度和发行条款;管理层逐名履历不作为 CSV 字段写入。打新判断上,若公司仍亏损或客户集中度高,不因管理层叙事额外加分;若为 A+H 成熟公司,则以既有上市公司治理和公开财务表现为主要依据。
估值与基本面判断
按招股书上限定价/固定价测算,本次全球发售规模约 HK$608.4 百万;上市前最终市值仍需以上市前发售价及总股本公告为准。
最新年度收入为 443 人民币百万元,最新年度利润/亏损为 -68.1 人民币百万元。基本面判断:AI视觉感知解决方案商,产品属18C特专科技可接纳领域,覆盖智慧民航、智慧商业、安全驾驶。 2025重新亏损,客户和供应商集中度偏高。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 |
|---|---|---|---|
| ETNet 新股中心 | 市场资料 | 强调中国民航企业视觉智能产品市场第一,以及民航、商业空间与安全驾驶多场景布局。 | 采用其行业地位和招股条款摘要。 |
| HKEX 官方招股书 | 官方 | 是项目制收入、客户集中度和现金回款风险的唯一准绳。 | 已归档 PDF,本版已补核心财务与发行结构。 |
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 瑞为技术 |
| 股票代码 | 07656 |
| 发行机制 | 机制 B;申购测算以初始公开盘为基准,酌情重新分配不预先计入中签率 |
| 发售价/最高发售价 | 21.66 |
| 每手股数 | 200 股 |
| 一手金额 | HK$4,375.69 |
| 全球发售 | 28,087,000 股 |
| 发行价隐含市值(港币) | 约 HK$66.13 亿(按发售价 × 上市后已发行 305,292,905 股) |
| 初始公开发售 | 1,404,400 股,约 7,022 手,5.0% |
| 初始国际发售/配售 | 26,682,600 股,95.0% |
| 最大重新分配 | 可重新分配;本版按机制 B 初始公开盘做基准测算 |
| 甲尾 / 乙头申请档位 | 甲尾 1,000 手;乙头 1,250 手;顶头槌 3,511 手 |
| 超额配股权/调整权 | no over-allotment disclosed on cover |
| 保荐人 | CCB International Capital Limited |
| 时间表 | 2026-06-29 招股;2026-07-03 截止;2026-07-07 结果;2026-07-08 上市 |
基石投资者
短线判断先按公开盘、财务质地、客户集中度和同批资金拥挤度处理;基石最终获配和锁定股份以上市前配发公告为准,并用于复核最终流通盘。
基石穿透结论
基石信息不作为本版加分项。对当前这批招股票,除非出现明确的产业龙头、上市公司或长期主权/大型基金背书,否则基石主要只影响锁货和首日可售股份,不改变公司基本面判断。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-07-03 | 周五 | 券商通常提前截单 |
| 券商/托管商可查配发及资金释放 | 2026-07-07 | 周二 | 通常为暗盘前 |
| 公布发售价、认购倍数、分配基准 | 2026-07-07 | 周二 | 重点看最终公开盘倍数 |
| 暗盘交易 | 2026-07-07 | 周二 | 以券商安排为准 |
| 正式上市买卖 | 2026-07-08 | 周三 | 09:00 |
热度判断
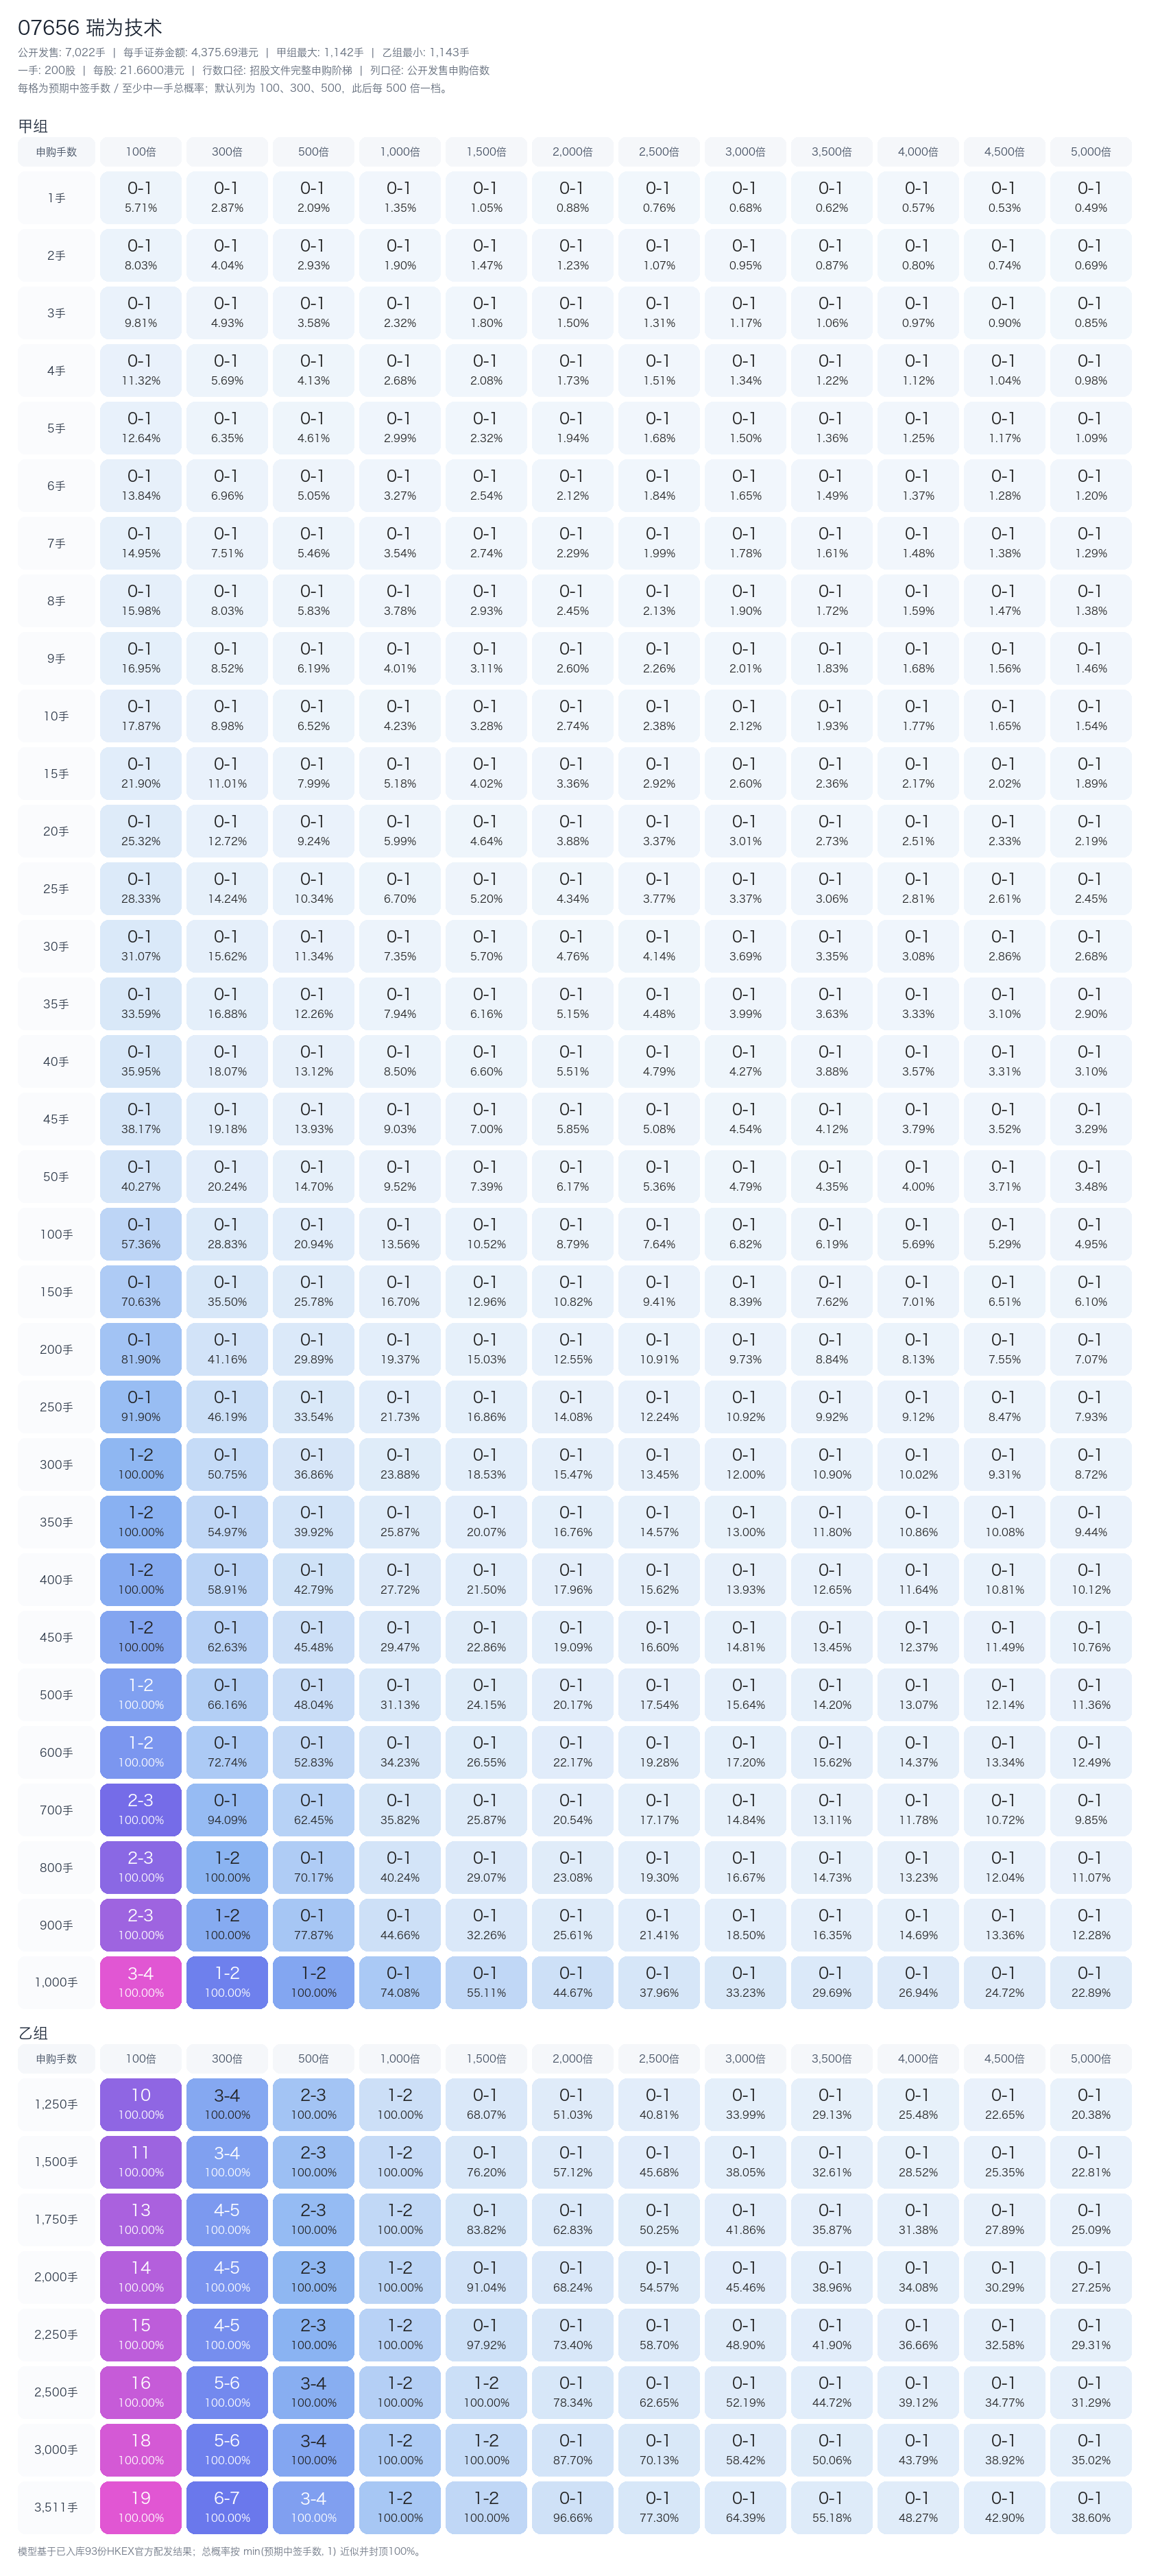
这只票热度大概率介于纯硬科技和普通服务股之间。公开盘只有 5%,因此即使不是全市场焦点,也容易出现较高超购。基准情景按 300x,偏热按 800x,过热按 1500x。
申购测算
按 2026-07-03 截止、2026-07-07 资金释放计,计息 4 天。
中签全表为“预期中签手数 / 至少中一手总概率”。本版按招股书申请表完整阶梯生成,机制 B 只按初始 5% 公开盘口径估算,不把酌情重新分配预先计入。
| 档位 | 申购金额 | 融资方式 | 判断 |
|---|---|---|---|
| 20手 | 约 HK$87,514 |
现金 | 保守档 |
| 100手 | 约 HK$437,569 |
现金/券商小额融资 | 基准建议档 |
| 300手 | 约 HK$1,312,707 |
银行融资 | 边际 EV 一般 |
由于公开盘只有 5%,一旦热度升高,中签效率会比 10% 公开盘票更差。因此本票更适合中小档位参与,而不是重融资。
最终建议
建议 100 手,现金或券商小额融资均可;若最终公开超购超过 800x 且暗盘平淡,降为 20 手。它的优先级低于 06880 Momenta-W、07687 易控智驾 和 01770 东方科脉。