易控智驾 07687 最终申购分析
数据截至:2026-07-01 09:00 CST
结论:重点可打。建议申购 200 手,使用券商持仓融资作为银行本金 + 银行 10x IPO 融资;若最终公开超购超过 1500x 且暗盘弱,降到 50 手。
回填状态
已先执行 uv run --locked python scan_current_ipos.py --format markdown 复查当前招股清单;脚本返回 current_offering_count=16,本报告目标 07687 易控智驾 仍为 2026-07-03 截止、2026-07-08 待上市样本。本次补充中签率表未新增目标股正式配发结果 PDF;当前本地结构化正式配发样本为 93 只,使用 recent_93_group_curves.csv 与 model_evaluation_ab.json,中签模型是否重跑:否。本次补图使用的数据截至 2026-07-03 09:31 CST。
目标 IPO 尚未出配发结果。待更新节点:2026-07-07(周二)公布发售价、公开认购倍数和分配基准;2026-07-08(周三)上市.
公司基本面
07687 易控智驾 是矿区无人驾驶解决方案公司,聚焦露天矿卡自动驾驶。ETNet 资料显示,公司按 2025 年收入计是中国商用车智能驾驶市场第一,市场份额约 37.6%;截至 2025-12-31 已部署 2,580 辆活跃无人驾驶矿卡,并已进入中国 41 个年核定产能超过 1,000 万吨的露天煤矿中的 19 个。它的打新逻辑非常直白:自动驾驶题材 + 已落地商用场景 + 稀缺矿区无人物流龙头,比纯概念票更有“收入兑现”故事。
财务三表
金额单位:人民币百万元;Y1/Y2/Y3 对应招股书最近三年。
| 指标 | Y1 | Y2 | Y3 |
|---|---|---|---|
| 收入 | 270.9 | 986.2 | 1,435.3 |
| 毛利 / (毛损) | -50.5 | 74.7 | 145.4 |
| 年内利润 / (亏损) | -333.7 | -390.1 | -515.6 |
| 经营活动现金流净额 | 未披露 | 未披露 | -394.4 |
| 现金及现金等价物 | 未披露 | 未披露 | 245.4 |
| 总资产 | 未披露 | 未披露 | 2,992.4 |
| 总负债 | 未披露 | 未披露 | 1,964.5 |
| 指标 | Y2 YoY | Y3 YoY | 2 年 CAGR |
|---|---|---|---|
| 收入 | 264.0% | 45.5% | 130.2% |
| 毛利 / (毛损) | -248.1% | 94.5% | -100.0+169.7j% |
| 年内利润 / (亏损) | 亏损或转盈,YoY不具可比性 | 亏损或转亏,YoY不具可比性 | 亏损或波动,不列CAGR |
| 指标 | Y3 比率 | 判断 |
|---|---|---|
| 毛利率 | 10.1% | 制造/硬科技公司需同时看毛利趋势和客户结构 |
| 净利率 | -35.9% | 决定发行估值能否被基本面消化 |
| 资产负债率 | 65.6% | 以招股书年末总资产和总负债计算 |
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 先进硬件及软件。 |
| 公司地位 | 封闭环境矿区无人驾驶矿卡产品及解决方案提供商。 |
| 增长判断 | 结合最近三年收入、毛利和净利变化看,优先关注盈利兑现和客户/周期风险,而不是只看题材标签。 |
| 主要红旗 | 仍亏损且客户高度集中,2025最大客户收入占比35.7%。 |
主营产品
| 产品分部 | 主要内容 | 判断 |
|---|---|---|
| 著山 | 封闭环境无人驾驶矿卡产品及方案 | 核心收入来源 |
| 暮野 | 矿区数字化解决方案 | 平台化延伸 |
客户与渠道
| 指标 | 最新年度 | 判断 |
|---|---|---|
| 第一大客户收入占比 | 35.7% | 单一客户依赖度的核心指标 |
| 前五大客户收入占比 | 66.3% | 越高越需要打折看收入稳定性 |
| 渠道/客户判断 | 仍亏损且客户高度集中,2025最大客户收入占比35.7%。 |
创始人与高管团队
本次补库聚焦可结构化核验的财务、客户集中度和发行条款;管理层逐名履历不作为 CSV 字段写入。打新判断上,若公司仍亏损或客户集中度高,不因管理层叙事额外加分;若为 A+H 成熟公司,则以既有上市公司治理和公开财务表现为主要依据。
估值与基本面判断
按招股书上限定价/固定价测算,本次全球发售规模约 HK$2,297.5 百万;上市前最终市值仍需以上市前发售价及总股本公告为准。
最新年度收入为 1,435.3 人民币百万元,最新年度利润/亏损为 -515.6 人民币百万元。基本面判断:封闭环境矿区无人驾驶矿卡产品及解决方案提供商。 仍亏损且客户高度集中,2025最大客户收入占比35.7%。
外部分析观点
| 来源 | 类型 | 对业务的主要分析 | 我采用/修正的判断 |
|---|---|---|---|
| ETNet 新股中心 | 市场资料 | 强调矿区无人驾驶龙头、活跃矿卡数和露天煤矿覆盖。 | 采用其行业地位和发行条款摘要。 |
| HKEX 官方招股书 | 官方 | 是客户结构、项目回款和盈利模式的唯一准绳。 | 已归档 PDF,本版已补核心财务与发行结构。 |
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 易控智驾 |
| 股票代码 | 07687 |
| 发行机制 | 机制 B;申购测算以初始公开盘为基准,酌情重新分配不预先计入中签率 |
| 发售价/最高发售价 | 81.16-87.92 |
| 每手股数 | 50 股 |
| 一手金额 | HK$4,440.34 |
| 全球发售 | 26,132,000 股 |
| 发行价隐含市值(港币) | 约 HK$120.01-130.01 亿(按发售价 × 上市后已发行 147,869,769 股,未计绿鞋) |
| 初始公开发售 | 2,613,200 股,约 52,264 手,10.0% |
| 初始国际发售/配售 | 23,518,800 股,90.0% |
| 最大重新分配 | 可重新分配;本版按机制 B 初始公开盘做基准测算 |
| 甲尾 / 乙头申请档位 | 甲尾 1,000 手;乙头 2,000 手;顶头槌 26,132 手 |
| 超额配股权/调整权 | 15% over-allotment option |
| 保荐人 | CICC |
| 时间表 | 2026-06-29 招股;2026-07-03 截止;2026-07-07 结果;2026-07-08 上市 |
基石投资者
短线判断先按公开盘、财务质地、客户集中度和同批资金拥挤度处理;基石最终获配和锁定股份以上市前配发公告为准,并用于复核最终流通盘。
基石穿透结论
基石信息不作为本版加分项。对当前这批招股票,除非出现明确的产业龙头、上市公司或长期主权/大型基金背书,否则基石主要只影响锁货和首日可售股份,不改变公司基本面判断。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-07-03 | 周五 | 券商通常提前截单 |
| 券商/托管商可查配发及资金释放 | 2026-07-07 | 周二 | 通常为暗盘前 |
| 公布发售价、认购倍数、分配基准 | 2026-07-07 | 周二 | 重点看一手率和配发表 |
| 暗盘交易 | 2026-07-07 | 周二 | 以券商安排为准 |
| 正式上市买卖 | 2026-07-08 | 周三 | 09:00 |
热度判断
它的热度大概率仅次于 06880 Momenta-W。基准情景按 600x,偏热按 1200x,过热按 2000x。矿区自动驾驶的落地属性会吸引一部分更看重“真实商业化”的资金。
申购测算
按 2026-07-03 截止、2026-07-07 资金释放计,计息 4 天。
中签全表为“预期中签手数 / 至少中一手总概率”。本版按招股书申请表完整阶梯生成,机制 B 只按初始 10% 公开盘口径估算,不把酌情重新分配预先计入。
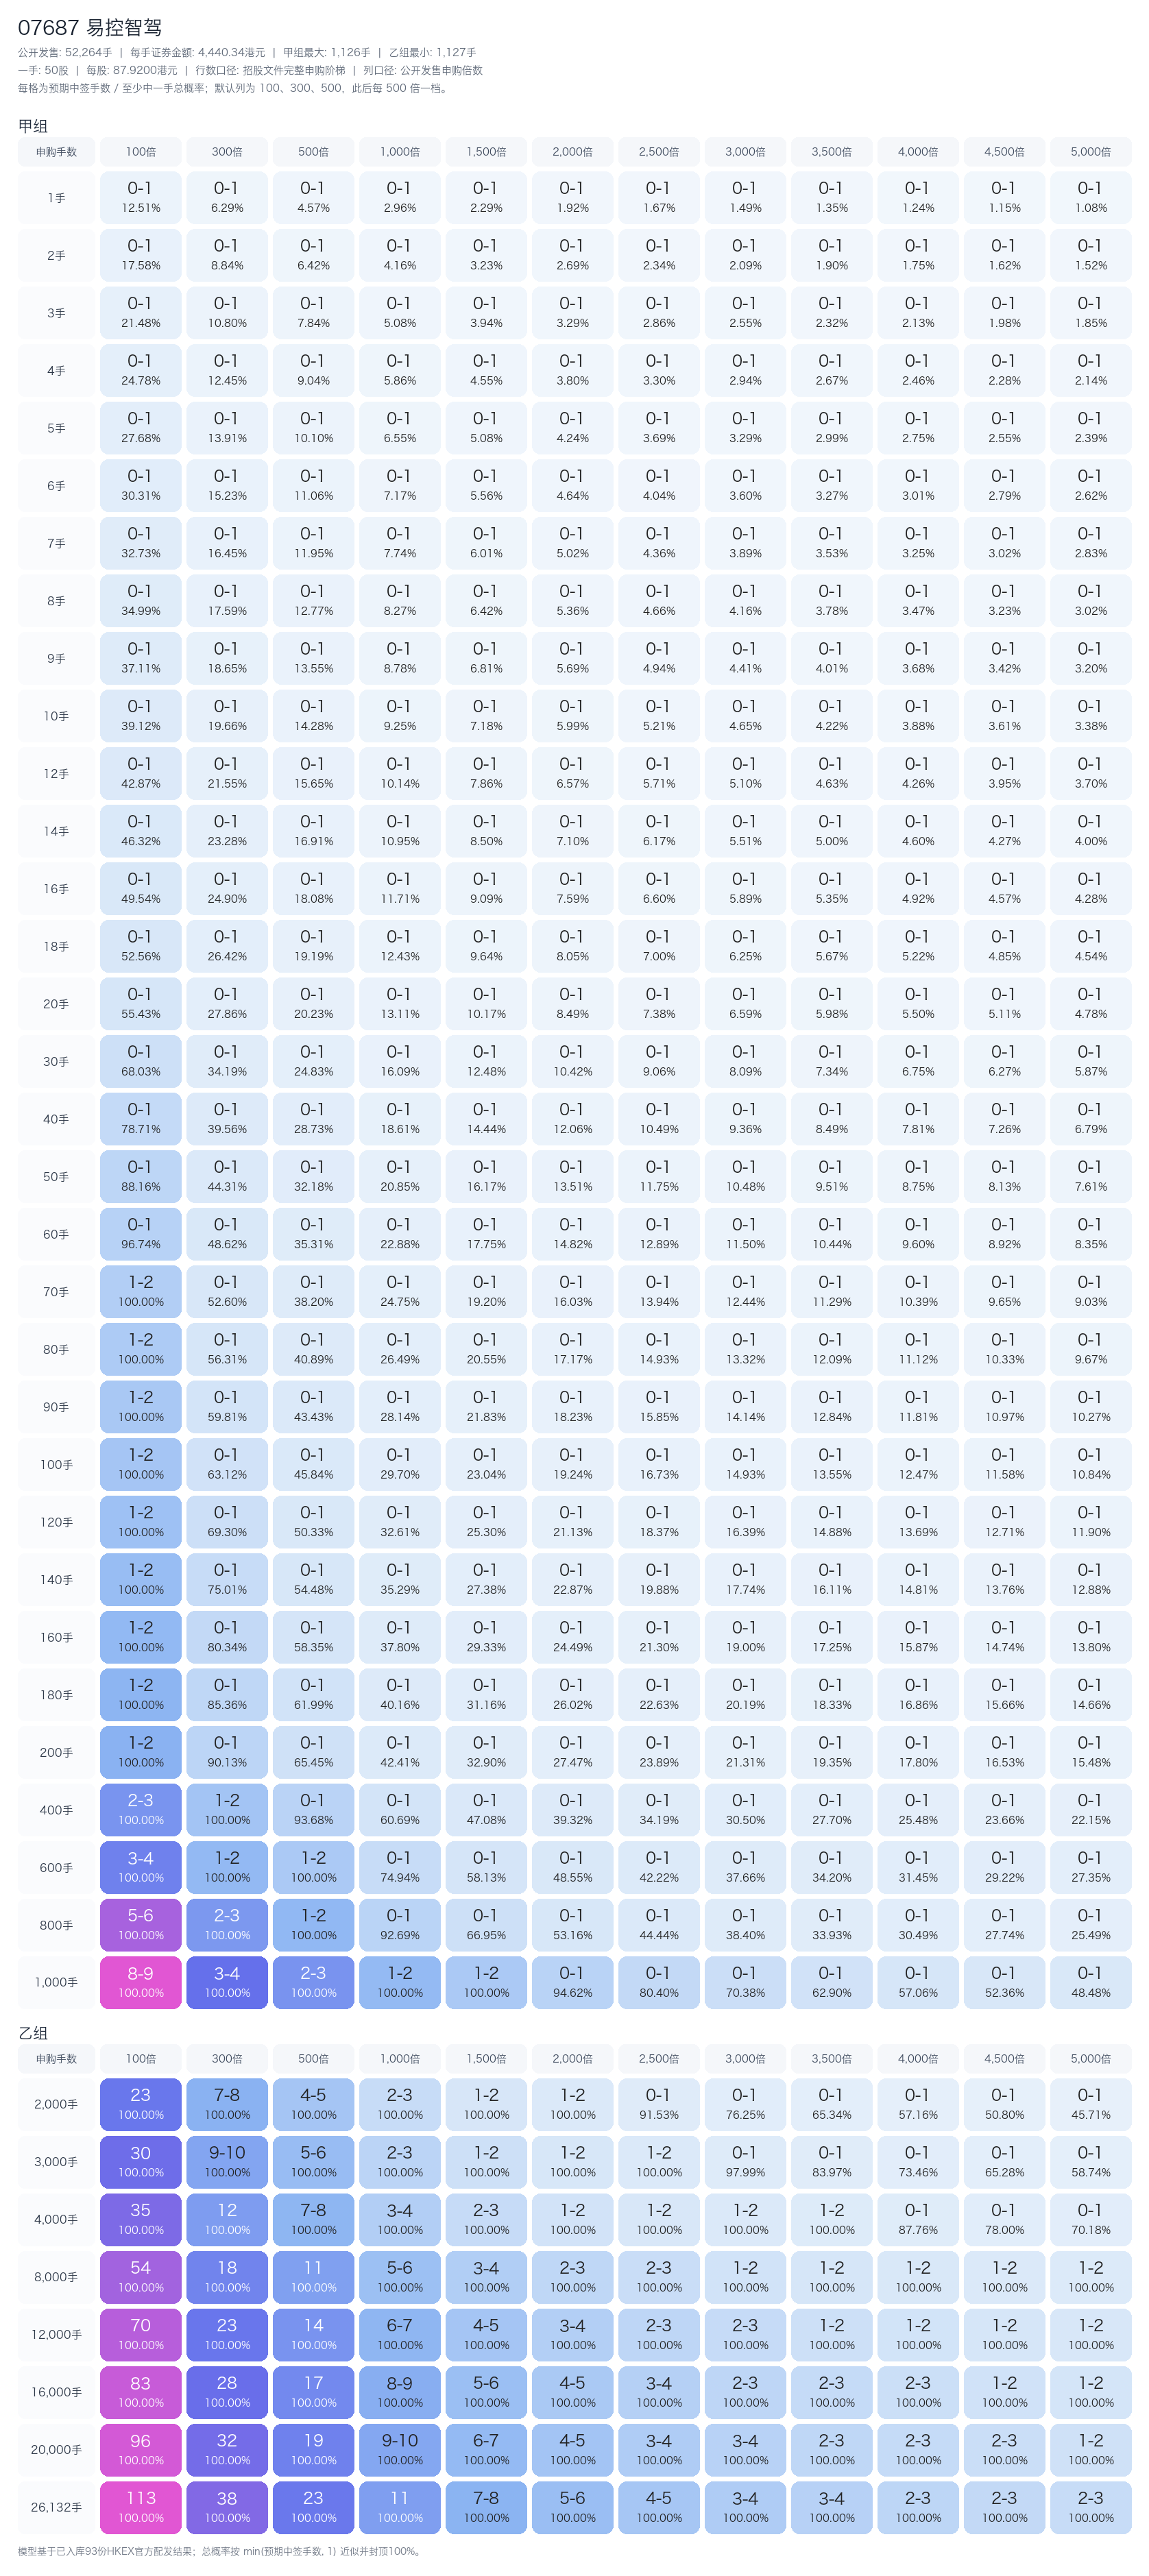
| 档位 | 申购金额 | 融资方式 | 判断 |
|---|---|---|---|
| 50手 | 约 HK$222,017 |
现金/券商融资 | 小额参与 |
| 200手 | 约 HK$888,068 |
券商持仓融资 + 银行 10x |
基准建议档 |
| 500手 | 约 HK$2,220,170 |
银行融资 | 仅高风险偏好 |
公开盘绝对量比 06880 Momenta-W 略大,因此中签效率会稍好一些;但若最终超购冲得很高,200 手以上的边际 EV 会快速下降。
最终建议
建议 200 手,使用券商持仓融资作为银行本金 + 银行 10x IPO 融资。若最终公开超购低于 600x 且暗盘强,可维持;若高于 1500x 且暗盘弱,降到 50 手。它在本批中的优先级仅次于 06880 Momenta-W。