肜程新材料(09607)最终申购分析
数据截至:2026-09-21 10:28(香港时间)。结论:放弃,申购 0 手、融资 0。 公司在半导体/显示材料具备技术与市场位置,但 2025 年利润人民币 5.77 亿元中,应占联营公司利润为人民币 3.82 亿元;以发行价估值时,核心自营利润安全垫远弱于表面 P/E,不能用基石和 A+H 标签忽略这一会计质量风险。
回填状态
已先检查上一周和本周港股新上市及已公布配售结果样本:本轮新增/更新 0 只;116 只正式配售曲线已入库,本轮未重跑模型。backfill_decision_tables.py 已刷新四张各 117 行的派生表;本文数据截至 2026-09-21 10:28。
09607 肜程新材料尚未有最终发售价、最终公开认购倍数、分配基准或配发结果,预计于 2026-09-28(星期一)公布,计划 2026-09-29(星期二)上市。
公司基本面
肜程新材料是 A+H 特种化学材料公司,业务包括轮胎用橡胶助剂、半导体及显示电子材料、可降解材料;半导体光刻胶和 CMP(化学机械抛光)耗材提供国产替代叙事。经营层面收入和毛利稳定增长,但利润表对联营企业投资收益的依赖极高,且 2026 年上半年流动比率已降至 0.9 倍。首日打新不能把“光刻胶龙头”与可直接分配给股东的自营经营利润混为一谈。
财务三表
金额单位:人民币百万元;2026 年前六个月为未审计比较期。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 营收 | 2,937.0 | 3,263.0 | 3,421.0 |
| 毛利 | 685.1 | 795.9 | 813.6 |
| 轮胎用橡胶助剂及其他化工产品毛利 | 567.5 | 622.6 | 565.5 |
| 电子材料毛利 | 150.5 | 229.6 | 278.9 |
| 可降解材料毛利/(亏损) | (32.9) | (56.4) | (30.8) |
| 年内利润 | 404.1 | 534.2 | 577.3 |
| 应占联营公司利润 | 226.6 | 314.4 | 382.1 |
| 经营活动现金流 | 178.8 | 145.3 | 262.3 |
| 现金及现金等价物 | 661.4 | 503.2 | 476.2 |
| 总资产 | 7,333.9 | 8,409.1 | 9,218.7 |
| 总负债 | 3,829.0 | 4,949.8 | 4,960.0 |
| 指标 | 2024 同比 | 2025 同比 | 判断 |
|---|---|---|---|
| 营收 | 11.1% | 4.8% | 增速放缓。 |
| 毛利 | 16.2% | 2.2% | 自营利润弹性有限。 |
| 年内利润 | 32.2% | 8.1% | 很大程度来自联营收益。 |
| 应占联营利润/年内利润 | 58.9% | 66.2% | 2025 年为最关键的质量红旗。 |
| 经营现金流 | -18.8% | 80.6% | 2025 年回升,但仍不能覆盖联营利润的可持续性问题。 |
2026 年前六个月利润人民币 3.89 亿元,其中应占联营公司利润人民币 2.06 亿元,占利润 52.9%;流动负债升至人民币 37.00 亿元,流动资产为人民币 32.45 亿元。利润不是全部来自可由公司控制的自营业务,且短期流动性已转弱。
行业与地位
| 问题 | 结论 |
|---|---|
| 所在行业 | 半导体光刻胶、CMP 抛光垫、显示光刻胶、轮胎橡胶助剂及特种化学材料。 |
| 公司地位 | 招股书引述弗若斯特沙利文:按 2025 年中国半导体光刻胶销售额为本土第一,份额 5.8%;全球半导体光刻胶销售额排名第九,份额 1.8%。 |
| 显示材料地位 | 2025 年中国 TFT 阵列光刻胶市场份额约 26.2%,排名第二。 |
| 增长约束 | 受下游半导体、显示、轮胎景气,原料价格、环保合规与技术验证周期影响。 |
主营产品
| 产品分部 | 商业属性 | 2025 经营含义 | 风险 |
|---|---|---|---|
| 轮胎用橡胶助剂及其他化工 | 成熟化工产品,量价和原料敏感。 | 毛利人民币 5.66 亿元,仍是主要现金与毛利来源。 | 周期性、原料、环保。 |
| 电子材料 | 光刻胶、CMP 等高技术耗材。 | 毛利人民币 2.79 亿元,是成长叙事核心。 | 客户认证、良率和国产替代兑现。 |
| 可降解材料 | 新材料扩张。 | 仍录毛利亏损人民币 0.31 亿元。 | 需求、成本与盈利修复未验证。 |
半导体材料技术地位有价值,但以成熟橡胶助剂支撑当前经营、以电子材料提供估值想象、以联营收益抬升利润表,构成三套不同的盈利逻辑。申购时必须把它们拆开估值。
客户与渠道
公司面向轮胎、半导体和显示客户销售,客户认证、质量稳定性和环保合规是渠道壁垒。招股书摘要未将最大客户及前五客户完整比率作为可直接引用的汇总数据,本报告不编造集中度;应关注联营公司收益是否可持续、电子材料的实际客户认证,以及扩产对营运资本的占用。
创始人与高管团队
张女士及其控制实体发售后合计持有约 54.89% 权益。A 股上市背景和产业经验有利于产品研发、产能和规范治理,但控股股东稳定并不能消除投资收益主导、流动比率下降和自营盈利增速放缓的问题。
估值与基本面判断
| 指标 | 公司发行估值 | 口径 | 判断 |
|---|---|---|---|
| 统一 H 价假设市值 | 约 HK$301.04 亿 | HK$44 × 684,188,336 股(616,069,636 股 A 股加 68,118,700 股 H 股)。 | 仅用于统一发售价比较。 |
| 招股书 A/H 混合市值 | 约 HK$470.41 亿 | 以 A 股近五日均价 HK$72.03 与 H 股 HK$44 混合计算。 | 不等同统一 H 股市值。 |
| 统一 H 价 P/E | 约 45 倍 | 按 2025 年年内利润折港币。 | 表面不低。 |
| A/H 混合市值 P/E | 约 70 倍 | 同上。 | 若剔除联营利润,估值显著更高。 |
| 2025 自营利润近似值 | 约人民币 1.95 亿元 | 年内利润减应占联营利润,非严格归母口径。 | 说明不能只按 5.77 亿元利润定价。 |
基本面结论:半导体材料排名和技术进入壁垒是真实优点,但利润质量、现金转化和估值安全垫不足。若以年内利润减联营收益的粗略自营口径审视,发行价对自营业务的要求很高,因此不给融资申购。
外部分析观点
| 来源 | 类型 | 可采纳部分 | 本报告处理 |
|---|---|---|---|
| 港交所招股书 | P0 官方来源 | 财务、行业排名、联营利润、基石、A/H 市值和时间表。 | 作为结论基础。 |
| AASTOCKS 新股中心 | P1 市场来源 | 招股状态与时间交叉核验。 | 不将券商热度当最终认购倍数。 |
没有可交叉核验的公开孖展或卖方盈利预测时,市场对国产光刻胶的乐观叙事不能替代对联营收益、现金流和流动性质量的判断。
IPO 结构
| 项目 | 数据 |
|---|---|
| 股票中文名 | 肜程新材料 |
| 发行机制 | 机制 B;测算只使用初始 10% 公开盘。 |
| 发售价 | HK$39.00-HK$44.00,按最高价缴款。 |
| 每手股数/一手最高应付 | 100 股 / HK$4,444.38。 |
| 全球发售 | 68,118,700 股 H 股。 |
| 初始公开发售 | 6,811,900 股,68,119 手。 |
| 最大酌情回拨 | 最多 15%;不纳入申购测算。 |
| 甲尾/乙头 | 1,000 手 / 1,500 手。 |
| 基石总额 | 最高价约 US$126.7 百万,约 HK$993.4 百万。 |
| 基石占全球发售 | 最高价 22,577,600 股,约 33.1%。 |
| 绿鞋 | 无超额配股权。 |
| 锁定 | 基石自上市日起六个月。 |
基石投资者
| 基石投资者 | 背景 | 最高价认购金额/判断 |
|---|---|---|
| 信银投资 | 中信银行全资附属投资平台。 | US$18 百万;金融机构背书。 |
| 满帮 | 纽约证券交易所上市数字货运平台。 | US$20 百万;非材料产业协同。 |
| Golden Valley Master | Loyal Valley Capital 投资工具。 | US$10 百万;财务投资。 |
| Goldshore | 王旭宁家族办公室投资工具。 | US$45 百万;最大单一基石,非下游客户。 |
| Happy Wisdom、浦林成山香港、杨全海、周波 | 财务/关联投资者及行业个人。 | 合计约 US$33.7 百万;须区分现有少数股东关联与独立产业需求。 |
基石穿透结论
基石总额可锁定约三分之一发售股份,名单中有信银投资、满帮和浦林成山香港等可识别主体,但主要是金融、家族办公室、财务投资及既有关系投资者。它们不是半导体晶圆厂、面板厂或核心材料客户的直接订单背书;基石不应覆盖联营利润依赖这一根本风险。
上市流程
| 节点 | 日期 | 星期 | 时间/说明 |
|---|---|---|---|
| 申购截止 | 2026-09-24 | 星期四 | 券商往往提前截单。 |
| 预计定价 | 2026-09-25 | 星期五 | 中午十二时前。 |
| 结果、认购倍数和分配基准 | 2026-09-28 | 星期一 | 必须核查最终价格与实际基石分配。 |
| 资金释放/可查配发 | 2026-09-28 起 | 星期一 | 以券商实际为准。 |
| 正式上市 | 2026-09-29 | 星期二 | 上午九时。 |
热度判断
材料国产替代、A+H 与低于七万手的初始公开盘可能令孖展升温,但盘中孖展不等于最终公开发售认购倍数。低位、基准、过热情景为 100 倍、500 倍、1,500 倍;模型按机制 B 初始 68,119 手而非酌情上限 15% 的公开盘计算。
申购测算
默认融资条件为券商年化 6.8%、银行 IPO 10 倍、HK$100 固定费,按 2026-09-24 至 2026-09-28 三天计息。最大可执行档为 400 手,申请金额 HK$1,777,749.60,融资成本约 HK$199.36;该结果仅为能力边界,不构成建议。
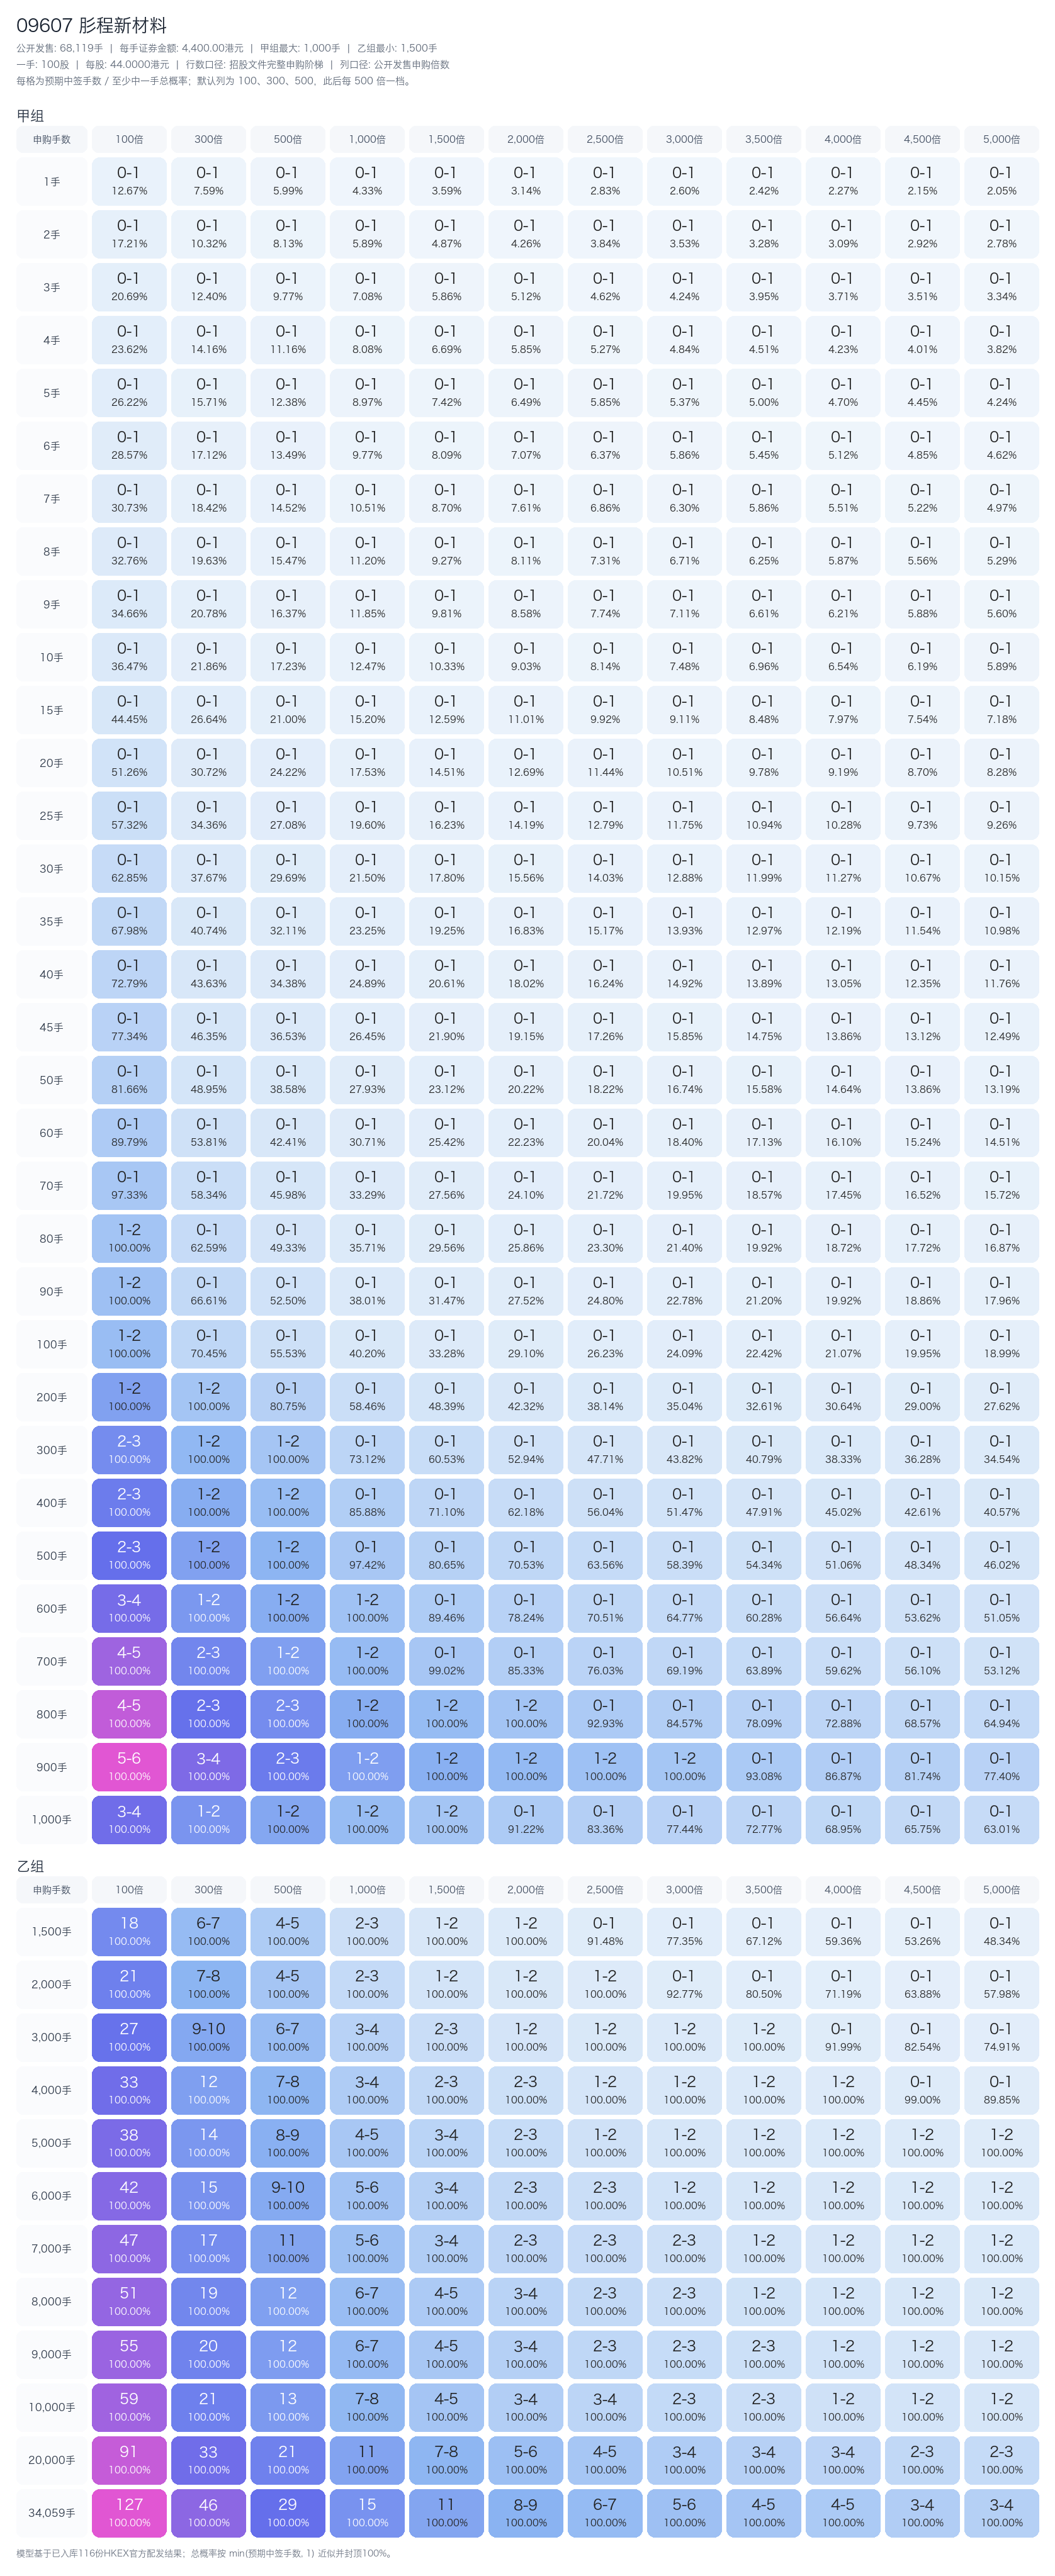
基准 500 倍下:1 手预计 0.06 手/6.0%,10 手预计 0.17 手/17.2%,400 手预计 1.19 手。即使以最大档提高历史模型的中签手数,也没有改变利润质量和估值风险,不能用融资放大。
最终建议
- 申购 0 手,融资 0。 不以“有基石”“A+H”或光刻胶排名替代自营利润和流动性分析。
- 若希望观察,等待最终配发与暗盘,不提交融资申请;即使现金一手,也必须接受固定费用和低中签概率。
- 仅当最终定价显著低于区间、公开认购温和、公司披露联营利润的可持续现金分配与自营电子材料利润明显改善时,才重新评估;在当前信息下排在
03228 深圳市景旺电子和06731 本末动力之后。 - 暗盘或首日若高开,不追认;若破发,更不以“国产替代”叙事摊平成本。